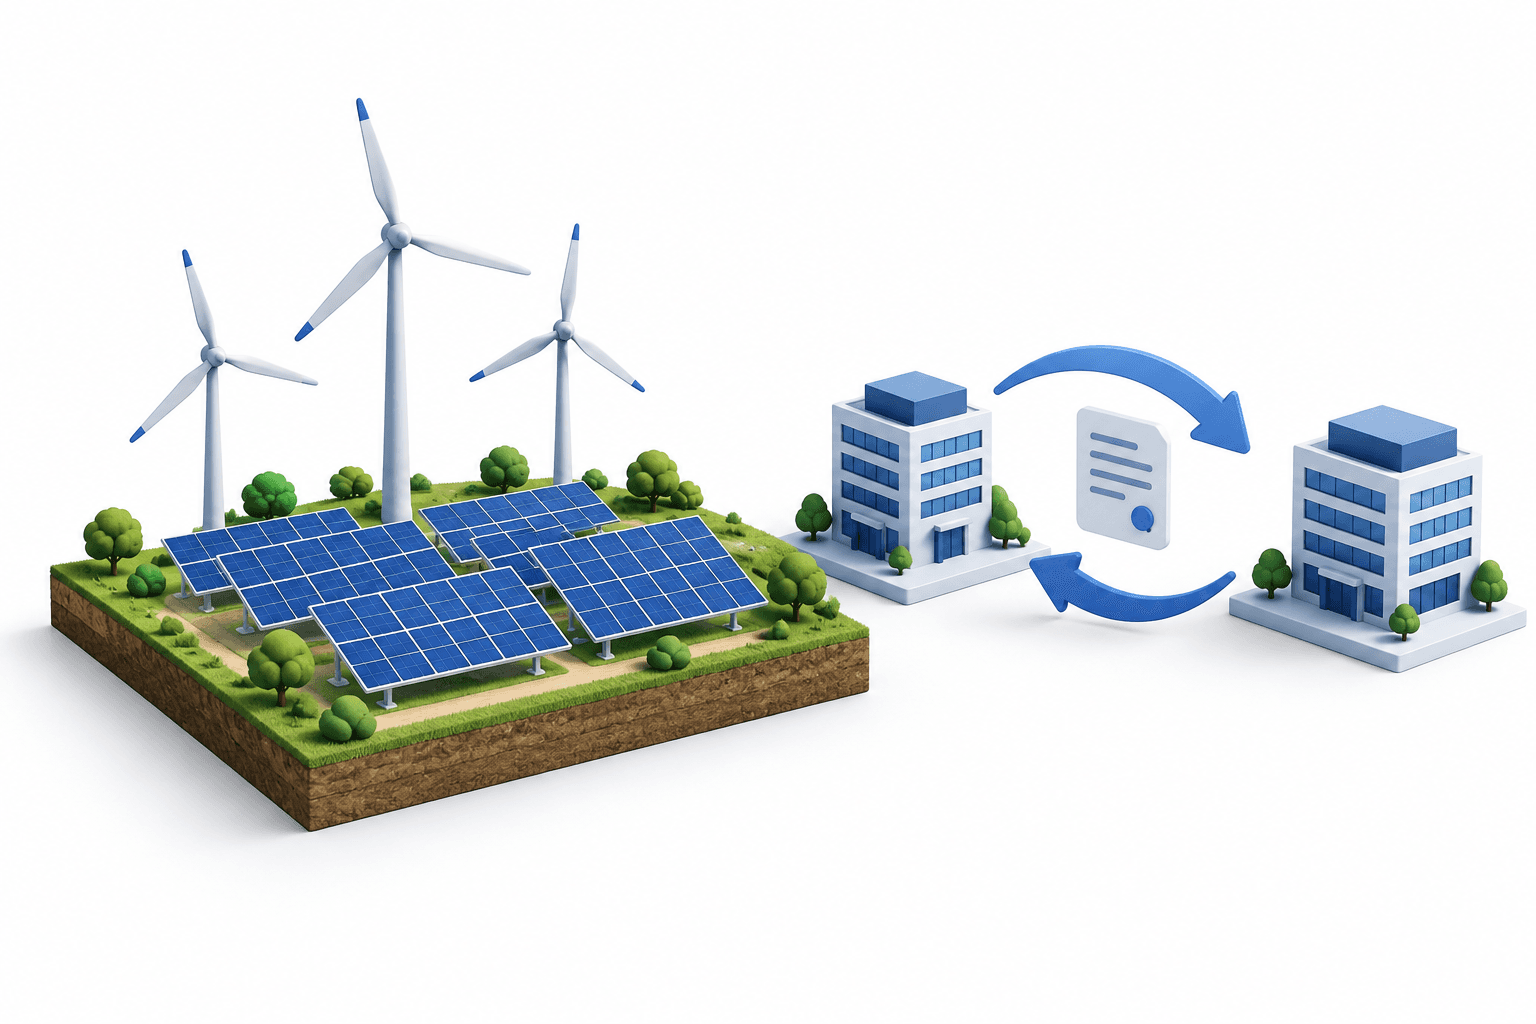
A taxa de transferência de terrenos em Maharashtra foi isenta para terrenos elegíveis destinados a projetos de energia renovável transferidos de uma empresa controladora para sua subsidiária, anunciou em 26 de outubro de 2026 o ministro da Receita do estado, Chandrashekhar Bawankule.
Isenção da taxa de transferência de terrenos em Maharashtra e seu âmbito
A isenção elimina uma cobrança equivalente a 25% do valor de mercado do terreno, calculada com base nas tarifas do ready reckoner. A taxa era paga ao coletor distrital quando terrenos adquiridos para uso industrial eram transferidos.
Empresas de energia renovável frequentemente transferem terrenos para subsidiárias distintas a fim de obter empréstimos bancários ou atrair investidores estrangeiros. O departamento da Receita afirmou que essas transferências internas estavam sujeitas à taxa, elevando os custos e podendo atrasar projetos.
A decisão veio após uma resolução do gabinete estadual de 18 de agosto e foi tomada por determinação do ministro-chefe Devendra Fadnavis, informou o departamento.
Condições para a isenção
Para se qualificar, o terreno deve ser usado exclusivamente no desenvolvimento de projetos de energia renovável. Se posteriormente for usado para fins residenciais, comerciais ou outros, ou vendido a terceiros, a isenção será cancelada imediatamente.
Nesses casos, a taxa integral de transferência será cobrada, acrescida de juros. O departamento afirmou que a medida deve aliviar o ônus financeiro sobre projetos de energia solar, eólica e outras fontes renováveis.
Leia mais notícias
Aviso legal
Este artigo da FinanceVelix fornece informações gerais, não aconselhamento financeiro, de investimento, jurídico ou tributário personalizado. Os preços de mercado, as taxas de juros e as condições econômicas podem mudar; os investimentos envolvem risco de perda. Os fatos refletem as informações disponíveis no momento da publicação e podem mudar. Verifique informações importantes de forma independente e consulte um profissional qualificado quando necessário. A menção a um ativo, empresa ou serviço não constitui endosso.
Comentários
Seja respeitoso. Não publique spam, não se passe por outra pessoa nem divulgue credenciais privadas. Postagens e comentários comuns aparecem imediatamente; links suspeitos ficam retidos para análise.
Por favor, espere...