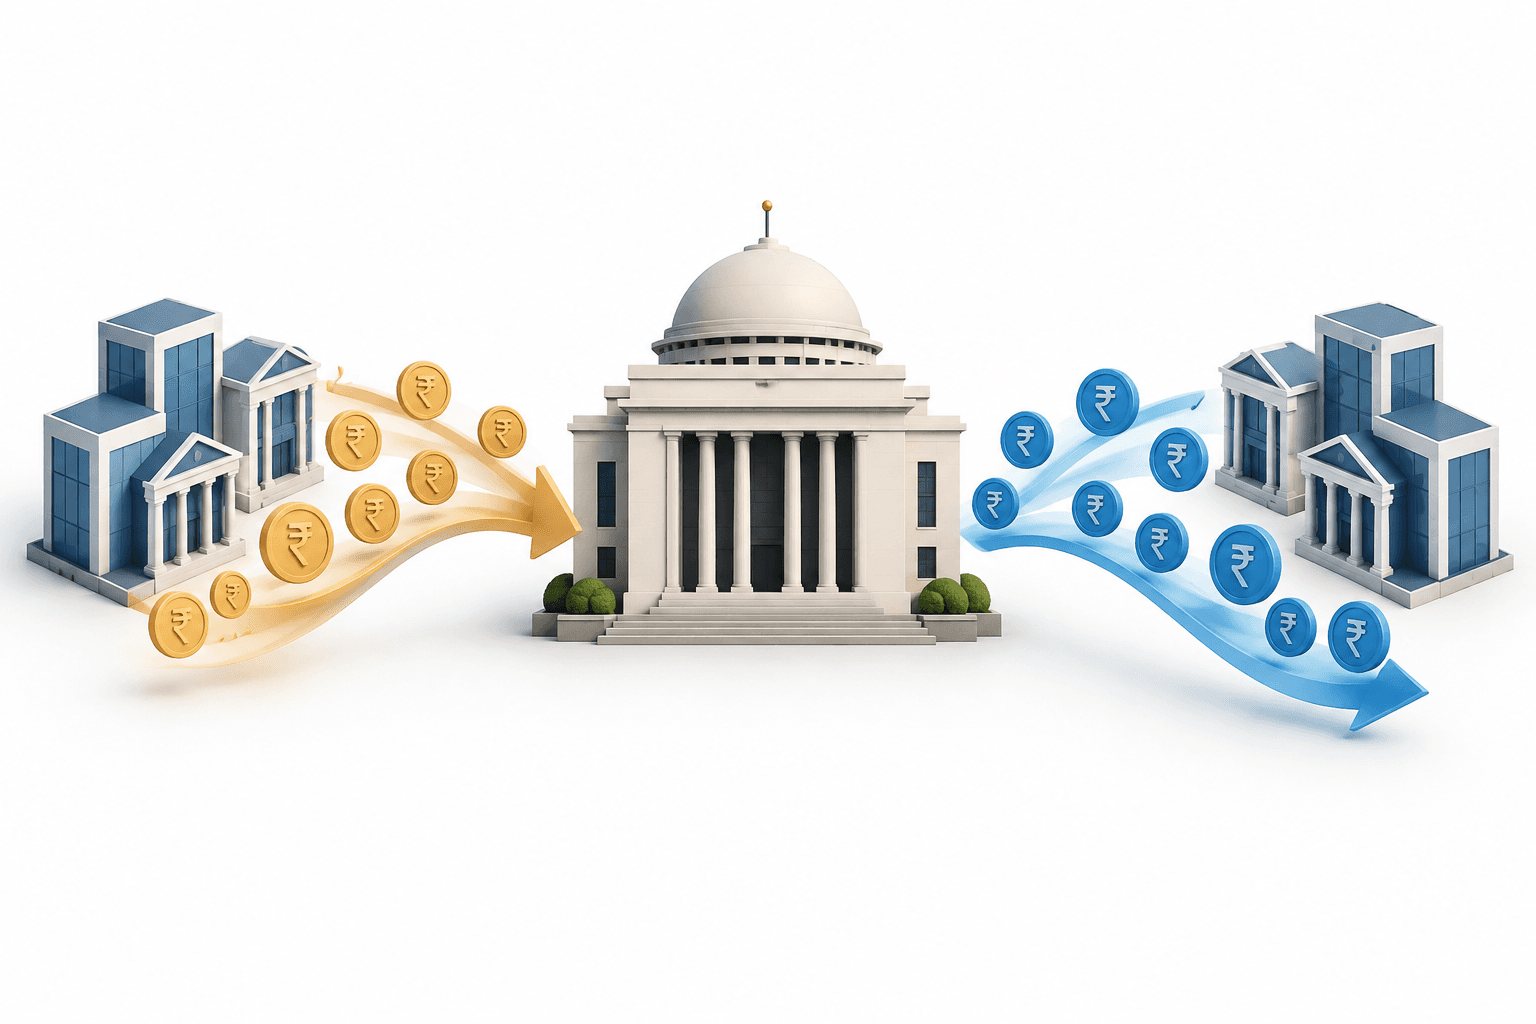
Операции RBI по управлению ликвидностью сменили направление: от изъятия значительного профицита банковской системы к предоставлению временного финансирования, поскольку стоимость краткосрочных займов превысила ключевую ставку. За шесть недель до 22 октября 2026 года профицит ликвидности сократился с пикового значения около ₹11 lakh crore до ₹48,303 crore. Последующие вливания денежных средств были призваны ограничить чрезмерный рост краткосрочных ставок, а не сигнализировать об изменении курса денежно-кредитной политики.
Ключевые выводы
- Приток депозитов в иностранной валюте и свопы с RBI значительно увеличили объем рупийной ликвидности у банков.
- Изъятие ликвидности способствовало росту ставок по краткосрочным займам: сначала они были ниже ключевой ставки, а затем превысили ее.
- Временные операции репо помогли сдержать рост стоимости фондирования, в то время как RBI сохранил курс на ужесточение политики.
Содержание
- Операции RBI по управлению ликвидностью направлены на регулирование стоимости краткосрочных займов
- Депозиты в иностранной валюте создали первоначальный профицит
- Почему последовали временные вливания денежных средств
- Заключение
Операции RBI по управлению ликвидностью направлены на регулирование стоимости краткосрочных займов
Чтобы понять, почему операции, на первый взгляд, направленные в противоположные стороны, сочетаются друг с другом, важно учитывать средневзвешенную ставку по межбанковским колл-кредитам (WACR) — ставку по краткосрочным займам, которую RBI стремится удерживать вблизи ключевой ставки репо.
Когда у банков имеется избыток свободных денежных средств, краткосрочные ставки могут опускаться ниже ключевого ориентира, ослабляя трансмиссию ужесточения денежно-кредитной политики. Если ликвидность становится слишком ограниченной, ставки, напротив, могут превысить этот ориентир. Поэтому изъятие средств, за которым позднее следует временное предоставление денежных средств, может служить одной и той же операционной цели.
В разъяснении RBI о трансмиссии денежно-кредитной политики описано, как изменения краткосрочных процентных ставок отражаются на других расходах по заимствованиям и влияют на расходы и инфляцию. Этот общий механизм объясняет важность условий на денежном рынке; публикация служит справочным материалом и не подтверждает операции, проведенные в октябре 2026 года.
| Инструмент | Подробности |
|---|---|
| Аукционы обратного репо с плавающей ставкой | Временно использовались для изъятия избыточной ликвидности банковской системы. |
| Свопы «продажа-покупка» в сентябре | Для изъятия избыточных денежных средств в рупиях было проведено операций как минимум на $10 billion. |
| Минимальный ежедневный уровень поддержания резервов | Повышен с 90% до 99% от объема обязательных денежных резервов. |
| Аукцион репо с плавающей ставкой в понедельник | Операция на сумму ₹1 lakh crore для предоставления временного финансирования. |
| Операция репо с плавающей ставкой в пятницу | Операция на сумму ₹50,000 crore для предоставления временного финансирования. |
Депозиты в иностранной валюте создали первоначальный профицит
Банки привлекли $133 billion от индийцев, проживающих за рубежом, в виде депозитов FCNR(B) — банковских депозитов нерезидентов в иностранной валюте. Полученные доллары банки обменяли на рупии в рамках своп-механизма RBI.
В результате профицит ликвидности банковской системы вырос примерно с ₹3.5 lakh crore в августе до более чем ₹11 lakh crore в сентябре. В середине сентября WACR опускалась до 4.93%.
Рост цен на сырую нефть также подпитывал ожидания повышения ставки для сдерживания инфляционного давления. Эти ожидания не были объявленным решением RBI, однако большой избыток денежных средств грозил удерживать рыночную стоимость заимствований ниже уровня, соответствующего курсу центрального банка на ужесточение политики.
Для изъятия денежных средств или ограничения возможностей банков размещать их RBI проводил временные аукционы обратного репо с плавающей ставкой и валютные свопы, а также повысил минимальный ежедневный уровень поддержания резервов.
Почему последовали временные вливания денежных средств
После оттока ликвидности 16 октября WACR выросла до 5.75% — на 25 базисных пунктов выше ставки репо в 5.50%. 21 октября она оставалась повышенной и составляла около 5.65%.
Затем RBI предоставил временное финансирование через аукционы репо с плавающей ставкой, чтобы предотвратить слишком резкий рост ставок овернайт. В отличие от операций обратного репо, которые изымают денежные средства, операции репо предоставляют средства банкам.
Изменение требований к поддержанию резервов также важно правильно трактовать: повышение с 90% до 99% касалось минимальной доли обязательных денежных резервов, которую банки должны поддерживать ежедневно. Это не означало, что банкам необходимо держать в резервах 99% своих депозитов.
Заключение
Практический критерий эффективности управления ликвидностью RBI — приближение стоимости краткосрочных займов к ключевой ставке репо в 5.50%. Следует следить за WACR и балансом между операциями по изъятию и предоставлению денежных средств; сами по себе временные вливания не свидетельствуют об изменении курса денежно-кредитной политики.
Читайте другие новости
Отказ от ответственности
Эта статья FinanceVelix содержит общую информацию и не является персональной финансовой, инвестиционной, юридической или налоговой консультацией. Рыночные цены, процентные ставки и экономические условия могут меняться; инвестиции сопряжены с риском убытков. Факты отражают сведения, доступные на момент публикации, и могут измениться. Самостоятельно проверяйте важную информацию и при необходимости консультируйтесь с квалифицированным специалистом. Упоминание актива, компании или услуги не является рекомендацией.