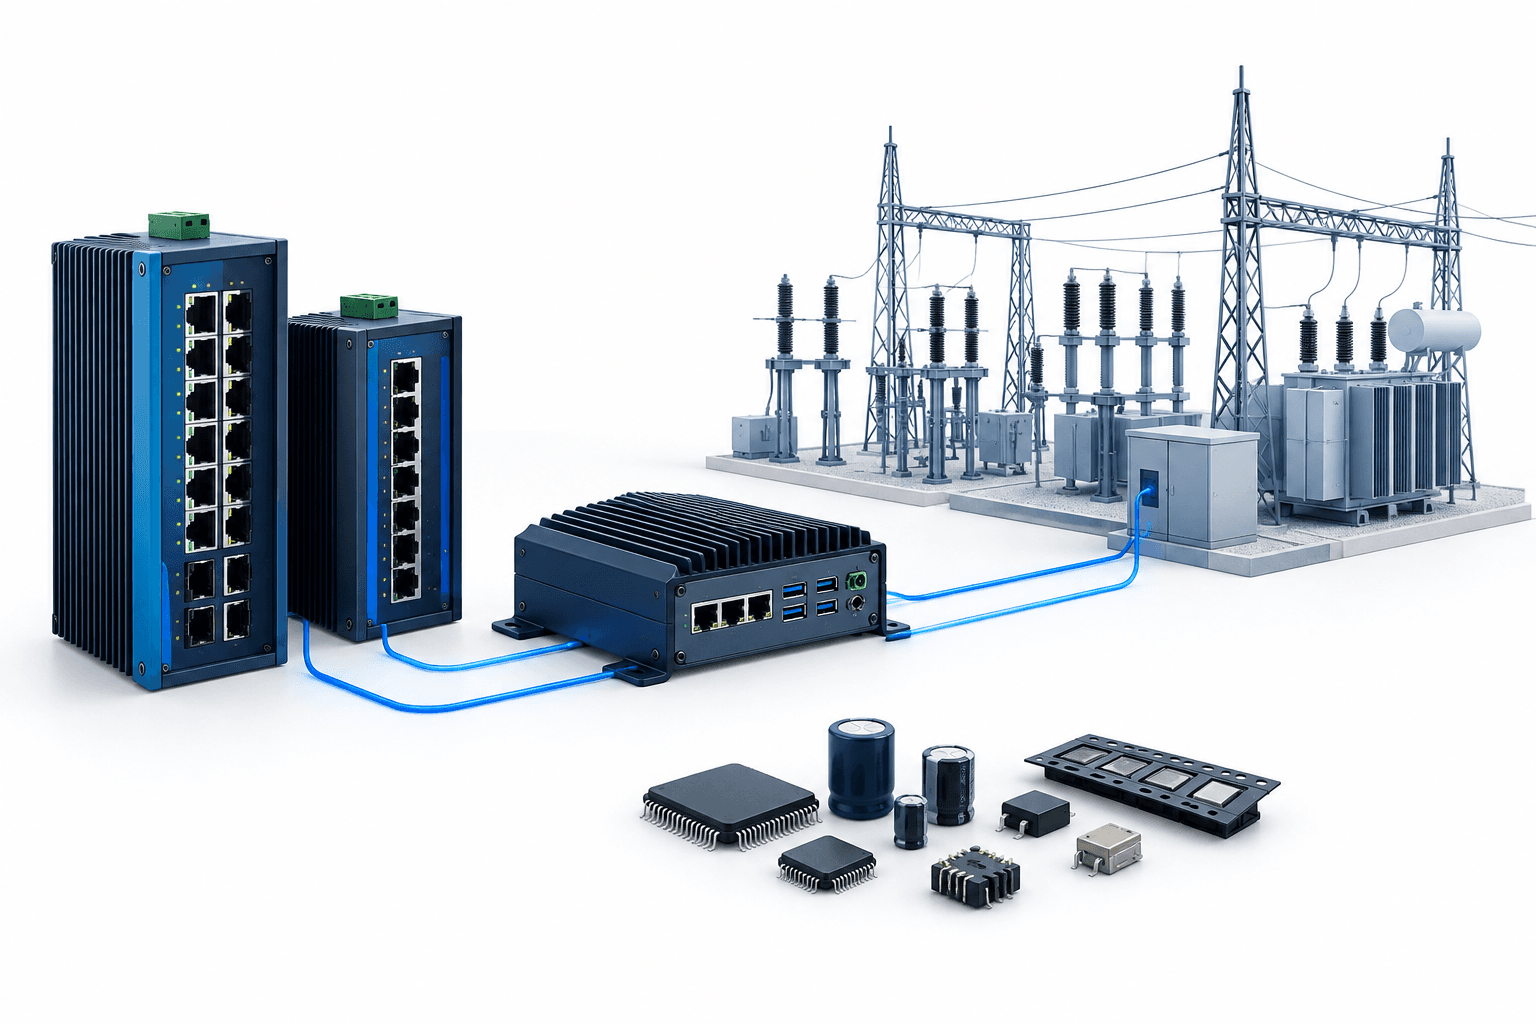
Ependions resultat för tredje kvartalet 2026 visade att försäljningen ökade organiskt med 22 % till 664 miljoner SEK och att EBITA steg med 43 % till rekordhöga 95 miljoner SEK. Resultatgenomgången den 23 oktober lyfte fram starkare lönsamhet i båda verksamheterna, men orderingången släpade efter leveranserna och ledningen varnade för att det blev svårare att säkra leveranser av elektroniska komponenter.
Viktiga punkter
- Koncernens EBITA-marginal ökade med två procentenheter till rekordhöga 14,3 %.
- Westermo drev tillväxten, med stöd av efterfrågan från energisektorn, samtidigt som Beijer Electronics fortsatte sin marginalåterhämtning.
- Orderingången låg efter försäljningen, och ledningen prioriterar leveranskapacitet framför minskade lager när komponentförsörjningen stramas åt.
Innehållsförteckning
- Ependions resultat växer snabbare än försäljningen
- Efterfrågan på energi stöder Westermos expansion
- Orderingången släpar efter leveranserna, men efterfrågan på järnväg är stabil
- Stramare komponentförsörjning sätter prissättning och lager på prov
- Slutsats
Ependions resultat växer snabbare än försäljningen
EBITA-ökningen översteg den organiska försäljningstillväxten, vilket visar att högre affärsvolymer omsattes i starkare operativ lönsamhet. Efterfrågan förbättrades inom segment och geografiska områden, även om takten skilde sig åt mellan koncernens två verksamheter.
Westermo rapporterade en organisk försäljningstillväxt på 30 % och rekordhöga 81 miljoner SEK i EBITA, med en EBITA-marginal på 18,7 %. Beijer Electronics redovisade en försäljningstillväxt på 10 % och en ökning av orderingången på 11 %, samtidigt som marginalen nådde 13,3 % – en förbättring för tredje kvartalet i rad.
Ledningen beskrev förbättringen inom tillverkningen som mer sannolikt en allmän återhämtning än ett tecken på marknadsandelsvinster. Finansdirektör Joakim Laurén varnade för att ett kvartal inte räckte för att fastställa en trend; förbättringen var koncentrerad till Nordamerika och Asien.
| Post | Detaljer |
|---|---|
| Koncernens book-to-bill | 0,85 under Q3 2026. |
| Westermos book-to-bill | 0,79 under Q3 2026. |
| Fritt kassaflöde | 60 miljoner SEK, dubbelt så högt som motsvarande period föregående år. |
| Nettoskuld/EBITDA | Förbättrades till strax under 1 gång. |
Efterfrågan på energi stöder Westermos expansion
Vd Jenny Sjödahl sade att Welotecs position inom stationsautomation och virtualisering var den främsta drivkraften bakom den starka orderingången från energisektorn. Hon beskrev också ett växande samarbete mellan Welotec och Westermo, där relationerna med energibolag skapar möjligheter att erbjuda Westermos switchar och routrar.
Den strategiska grunden sträcker sig längre tillbaka än det aktuella kvartalet. Westermos offentliggörande i april 2025 av avtalet om förvärv av Welotec beskrev planerna på att kombinera industriell edge computing med datakommunikation och utöka det gemensamma erbjudandet inom stationsautomation. Offentliggörandet ger en bakgrund till de kompletterande produktutbuden, men är inte ett belägg för utvecklingen under det senaste kvartalet.
Laurén medgav att Welotecs bruttomarginaler låg under Westermos genomsnitt och därför påverkade produktmixen negativt. Han sade ändå att de totala bruttomarginalerna var stabila och att Welotec bidrog positivt till Westermos lönsamhet.
Orderingången släpar efter leveranserna, men efterfrågan på järnväg är stabil
Koncernens orderingång växte långsammare än försäljningen, vilket lämnade book-to-bill-talet under ett. Det innebär att nya order inte fullt ut ersatte värdet av de levererade affärerna under kvartalet, till skillnad från den starka redovisade försäljningstillväxten.
Westermos ordermönster var särskilt ojämnt. Sjödahl varnade för att tolka kvartalsvisa tågbeställningar som ett direkt mått på den underliggande efterfrågan, som hon beskrev som stabil och något högre än året före. Tågkunderna hade fortfarande orderstockar som sträckte sig över flera år, även om vissa hade operativa svårigheter med att leverera sina egna produkter.
Möjligheterna inom försvarssektorn var fortsatt mindre förutsägbara. Ledningen beskrev pågående kunddialoger och kompetensuppbyggnad som sker stegvis, men sade att det var svårt att prognostisera när order och försäljning skulle komma.
Stramare komponentförsörjning sätter prissättning och lager på prov
Sjödahl sade att längre ledtider, prishöjningar och begränsad tilldelning gjorde komponentinköpen svårare. Ependion hade inte drabbats av brist eller produktionsstopp, men hon kunde inte utesluta framtida störningar.
Bolaget prioriterade sin förmåga att leverera framför att minimera lagren. Det fria kassaflödet fördubblades ändå under kvartalet, samtidigt som skuldsättningen förbättrades.
Ledningen sade att de flesta kostnadsökningar för komponenter hade förts vidare till kunderna, även om långfristiga avtal förhindrade full kostnadstäckning. Ytterligare prisökningar på minneskomponenter skulle kunna pröva kundernas vilja att acceptera högre priser. Avsikten var fortsatt att föra vidare alla kostnadsökningar, men det var ingen garanti för att detta skulle lyckas.
Slutsats
Ependions rekordhöga kvartalsmarginal sammanföll med starkare kassagenerering, men orderingången och tillgången på komponenter är fortfarande de viktigaste faktorerna att bevaka. Nästa kvartalsrapport visar om försäljningsmomentumet kan hålla i sig utan att leveranssäkerheten eller kostnadstäckningen försämras.
Läs fler nyheter
Fler nyheter från FinanceVelix
Ansvarsfriskrivning
Denna artikel från FinanceVelix innehåller allmän information och utgör inte personlig finansiell rådgivning, investeringsrådgivning, juridisk rådgivning eller skatterådgivning. Marknadspriser, räntor och ekonomiska förhållanden kan förändras; investeringar innebär risk för förlust. Uppgifterna återger det material som fanns tillgängligt vid publiceringen och kan förändras. Kontrollera viktig information självständigt och rådfråga vid behov en kvalificerad expert. Att en tillgång, ett företag eller en tjänst nämns innebär inte att den rekommenderas.



