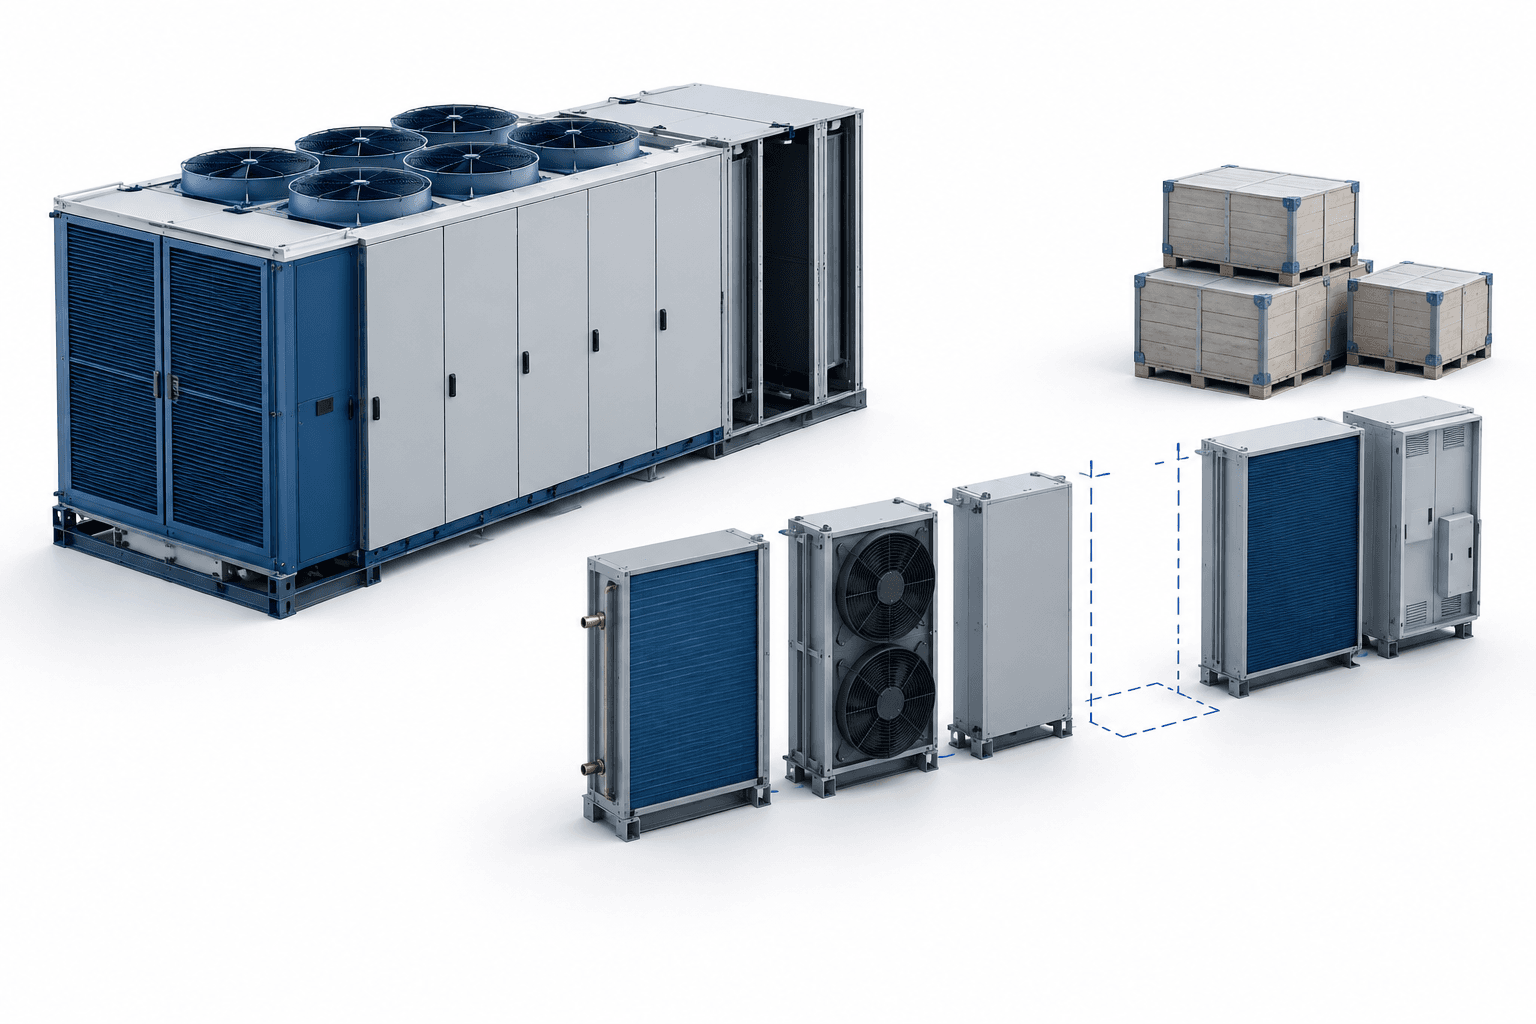
ผลประกอบการของ Munters ในไตรมาสที่สามของปี 2026 แสดงให้เห็นว่าคำสั่งซื้อใหม่เพิ่มขึ้น 70% และยอดคำสั่งซื้อค้างส่งเพิ่มขึ้น 178% เป็น 28,000 ล้านโครนาสวีเดน แต่ความต้องการที่แข็งแกร่งยังคงสร้างแรงกดดันต่อการผลิตและการสร้างเงินสด ในการหารือผลประกอบการเมื่อวันที่ 23 ตุลาคม ผู้บริหารกล่าวว่าการขาดแคลนชิ้นส่วน การขยายโรงงาน และการสะสมสินค้าคงคลังกำลังกดดันธุรกิจเทคโนโลยีศูนย์ข้อมูล แม้ว่าการส่งมอบจะเร่งตัวขึ้นก็ตาม
ประเด็นสำคัญ
- ยอดคำสั่งซื้อค้างส่งในธุรกิจศูนย์ข้อมูลที่เพิ่มขึ้นช่วยให้มองเห็นการส่งมอบต่อเนื่องไปจนถึงปี 2027 และ 2028
- การขาดแคลนชิ้นส่วนและการเริ่มผลิตผลิตภัณฑ์ใหม่ยังคงจำกัดอัตรากำไรของธุรกิจศูนย์ข้อมูล
- กระแสเงินสดจากการดำเนินงานติดลบ และคาดว่าสินค้าคงคลังจะเพิ่มขึ้นอีกในไตรมาสที่สี่
สารบัญ
- ผลประกอบการ Munters เผยช่องว่างระหว่างคำสั่งซื้อกับการส่งมอบ
- การเติบโตของธุรกิจศูนย์ข้อมูลมาพร้อมแรงกดดันต่ออัตรากำไร
- สินค้าคงคลังใช้เงินสดและผลักดันเลเวอเรจให้สูงขึ้น
- การปรับตัวดีขึ้นของ AirTech รวมถึงค่าธรรมเนียมยกเลิกสัญญาที่ไม่ปกติ
- บทสรุป
ผลประกอบการ Munters เผยช่องว่างระหว่างคำสั่งซื้อกับการส่งมอบ
แผนกเทคโนโลยีศูนย์ข้อมูล หรือ DCT ทำยอดขายรายไตรมาสสูงสุดเป็นประวัติการณ์ โดยเติบโต 30% จากไตรมาสก่อนหน้า ยอดคำสั่งซื้อค้างส่งของแผนกนี้อยู่ที่ประมาณ 22,000 ล้านโครนาสวีเดน ซึ่งคิดเป็นสัดส่วนส่วนใหญ่ของคำสั่งซื้อค้างส่งทั้งหมดของกลุ่มบริษัท
Stefan Aspman ประธานเจ้าหน้าที่บริหารกล่าวว่า กำลังการผลิตส่วนใหญ่ของปี 2027 ถูกจองไว้แล้ว และคำสั่งซื้อใหม่กำลังเลื่อนไปส่งมอบในปี 2028 มากขึ้น Line Dovärn หัวหน้าฝ่ายนักลงทุนสัมพันธ์เตือนว่า ตัวเลขประมาณการก่อนหน้านี้ที่ระบุว่ายอดขาย DCT ในปี 2027 จะอยู่ที่ราว 11,000 ล้านโครนาสวีเดน เป็นเพียงการคาดการณ์เบื้องต้นอย่างรวดเร็วจากการแบ่งยอดคำสั่งซื้อค้างส่งออกเป็นสองปี ไม่ใช่แนวทางคาดการณ์ที่ยืนยันอย่างเป็นทางการ และขณะนี้ตัวเลขดังกล่าวน่าจะต่ำเกินไปแล้ว
คลังรายงานระหว่างกาลของ Munters รวบรวมรายงานการเงินรายไตรมาสพร้อมเอกสารนำเสนอและเว็บคาสต์ สำหรับการอัปเดตครั้งนี้ ประเด็นสำคัญคือการแยกความแตกต่างระหว่างคำสั่งซื้อที่รอส่งมอบกับรายได้ที่รับรู้แล้ว เพราะยอดคำสั่งซื้อค้างส่งที่สูงขึ้นไม่ได้ช่วยแก้ข้อจำกัดด้านการผลิตโดยตัวมันเอง
| รายการ | รายละเอียด |
|---|---|
| การเติบโตของยอดขายสุทธิทั้งกลุ่ม | 18% ในไตรมาส 3 ปี 2026 |
| อัตราส่วนคำสั่งซื้อต่อยอดขายของทั้งกลุ่ม | 1.6 แสดงว่าคำสั่งซื้อสูงกว่ายอดขาย |
| รายได้ประจำต่อปีของ FoodTech | เพิ่มขึ้น 18% |
| การกำหนดราคาของ DCT | ผู้บริหารกล่าวว่าสินค้าบางรายการปรับราคาขึ้นมากกว่า 20%; ระดับราคาแตกต่างกันไปตามยอดคำสั่งซื้อค้างส่ง |
การเติบโตของธุรกิจศูนย์ข้อมูลมาพร้อมแรงกดดันต่ออัตรากำไร
ความสามารถในการทำกำไรของ DCT ลดลง เนื่องจากส่วนผสมผลิตภัณฑ์ การขาดแคลนชิ้นส่วน และความไร้ประสิทธิภาพในช่วงเริ่มเดินเครื่องโรงงาน หักล้างผลบวกจากปริมาณการผลิตที่สูงขึ้น Aspman กล่าวว่า การขาดชิ้นส่วนเพียงชิ้นเดียวอาจทำให้กระบวนการผลิตหยุดชะงัก ต้องแก้ไขงานซ้ำ และทำให้หน่วยสินค้ายังไม่เสร็จสมบูรณ์จนไม่สามารถรับรู้รายได้ได้
แผนกนี้ยังเปิดตัวแนวคิดผลิตภัณฑ์ใหม่สามรูปแบบในปีนี้ รวมถึงการขยายเข้าสู่โครงสร้างพื้นฐานระบบน้ำเย็น ผู้บริหารมองเห็นศักยภาพของผลิตภัณฑ์เหล่านี้ แต่การผลิตในช่วงเริ่มต้นยังไม่มีประสิทธิภาพถึงระดับที่เติบโตเต็มที่
Aspman ระบุว่าความล่าช้าในการดำเนินงานของ DCT ราวหนึ่งไตรมาสยังคงเป็นประมาณการที่สมเหตุสมผล เขากล่าวว่าเป้าหมายการเติบโตตลอดทั้งปีที่ 30% มีความเป็นไปได้สูง หากแผนดำเนินไปตามที่คาด พร้อมสงวนข้อแม้เกี่ยวกับปัจจัยภายนอก เป้าหมายอัตรากำไรระดับหลักสิบช่วงปลายยังเป็นความมุ่งหมายในระยะกลาง ไม่ใช่คำมั่นระยะใกล้
Munters กำลังรับรองผู้จำหน่ายเพิ่มเติม ทำงานร่วมกับลูกค้าเพื่ออนุมัติชิ้นส่วนทางเลือก และส่งทีมเพิ่มประสิทธิภาพไปประจำที่โรงงานในรัฐเวอร์จิเนีย ภาษีศุลกากรทำให้อัตรากำไรของ DCT ลดลงประมาณ 2 จุดเปอร์เซ็นต์ในไตรมาสนี้ ลดลงจาก 4 จุดก่อนหน้า แม้คาดว่าจะยังมีผลกระทบบางส่วนในไตรมาสที่สี่
สินค้าคงคลังใช้เงินสดและผลักดันเลเวอเรจให้สูงขึ้น
กระแสเงินสดจากการดำเนินงานติดลบ เนื่องจาก DCT สะสมสินค้าคงคลัง Katharina Fischer ประธานเจ้าหน้าที่ฝ่ายการเงินกล่าวว่า การขาดแคลนชิ้นส่วน เช่น คอยล์ หมายความว่าชิ้นส่วนอื่นพร้อมใช้งานแล้ว แต่ยังไม่สามารถนำมาประกอบเป็นสินค้าสำเร็จเพื่อส่งมอบได้
Fischer คาดว่าสินค้าคงคลังจะทรงตัว ณ สิ้นปี หลังจากเพิ่มขึ้นอีกในไตรมาสที่สี่ โดยการเพิ่มขึ้นครั้งนี้จะน้อยกว่าการสะสมสินค้าคงคลังระหว่างไตรมาสที่สองกับไตรมาสที่สาม อย่างไรก็ตาม กำลังการผลิตที่สูงขึ้นจะยังต้องใช้วัสดุคงคลังในระดับต่อเนื่องที่สูงกว่าเดิม
เลเวอเรจเพิ่มขึ้นเป็น 3.4 จาก 3.2 สูงกว่าระดับเป้าหมายระยะยาวของบริษัทที่ 1.5–2.5 กระแสเงินสดติดลบและหนี้สินตามสัญญาเช่าที่เพิ่มขึ้นมีส่วนทำให้ตัวเลขสูงขึ้น ดังนั้น ความท้าทายทางการเงินเฉพาะหน้าอยู่ที่การเปลี่ยนกำลังการผลิตที่ขยายตัวให้เป็นการส่งมอบสินค้าสำเร็จและเงินสด ไม่ใช่เพียงการ 확보คำสั่งซื้อเพิ่มเติม
การปรับตัวดีขึ้นของ AirTech รวมถึงค่าธรรมเนียมยกเลิกสัญญาที่ไม่ปกติ
ความสามารถในการทำกำไรของ AirTech เพิ่มขึ้นมากกว่าสองเท่า โดยได้แรงหนุนจากปริมาณที่สูงขึ้น ส่วนผสมผลิตภัณฑ์ที่เอื้อประโยชน์ และการประหยัดต้นทุน อัตรากำไรที่รายงานอยู่ที่ 12.9% เทียบกับ 10.4% เมื่อไม่รวมค่าธรรมเนียมยกเลิกสัญญาที่เกิดขึ้นครั้งเดียว
Fischer ระบุว่าค่าธรรมเนียมดังกล่าวอยู่ที่ประมาณ 50 ล้านโครนาสวีเดน ผู้บริหารอธิบายว่าการยกเลิกนี้ไม่ปกติอย่างยิ่ง และเกี่ยวข้องกับโครงการขนาดใหญ่ที่ถูกยกเลิกทั้งหมด ทำให้ค่าธรรมเนียมนี้เป็นข้อควรคำนึงที่สำคัญในการประเมินผลประกอบการรายไตรมาสที่ดีขึ้นของแผนก
FoodTech รักษาอัตรากำไรให้อยู่ในระดับดีได้แม้ยังลงทุนอย่างต่อเนื่อง ยอดขายทรงตัว เนื่องจากยอดขายคอนโทรลเลอร์ในยุโรปได้รับผลจากฤดูกาลและอุปสงค์ที่อ่อนตัวลงในบางตลาด ขณะที่รายได้ประจำยังคงเติบโต
บทสรุป
ไตรมาสที่สี่จะเป็นบททดสอบว่าการเร่งการผลิตของ DCT จะเปลี่ยนเป็นการส่งมอบสินค้าสำเร็จได้หรือไม่ โดยไม่ต้องเพิ่มสินค้าคงคลังในปริมาณมากอีกครั้ง ผู้บริหารคาดว่าจะเติบโตต่อไป แต่กรอบเวลาที่ระบุไว้ยังหมายความว่าการปรับอัตรากำไรให้กลับสู่ระดับปกติขึ้นอยู่กับการแก้ไขข้อจำกัดด้านอุปทานในช่วงหลายไตรมาส
อ่านข่าวเพิ่มเติม
ข้อจำกัดความรับผิด
บทความ FinanceVelix นี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษีที่ปรับให้เหมาะกับแต่ละบุคคล ราคาตลาด อัตราดอกเบี้ย และภาวะเศรษฐกิจอาจเปลี่ยนแปลงได้ การลงทุนมีความเสี่ยงที่จะขาดทุน ข้อเท็จจริงสะท้อนข้อมูลที่มีอยู่ ณ เวลาที่เผยแพร่และอาจเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลสำคัญด้วยตนเอง และปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมเมื่อจำเป็น การกล่าวถึงสินทรัพย์ บริษัท หรือบริการใดไม่ได้เป็นการรับรอง



