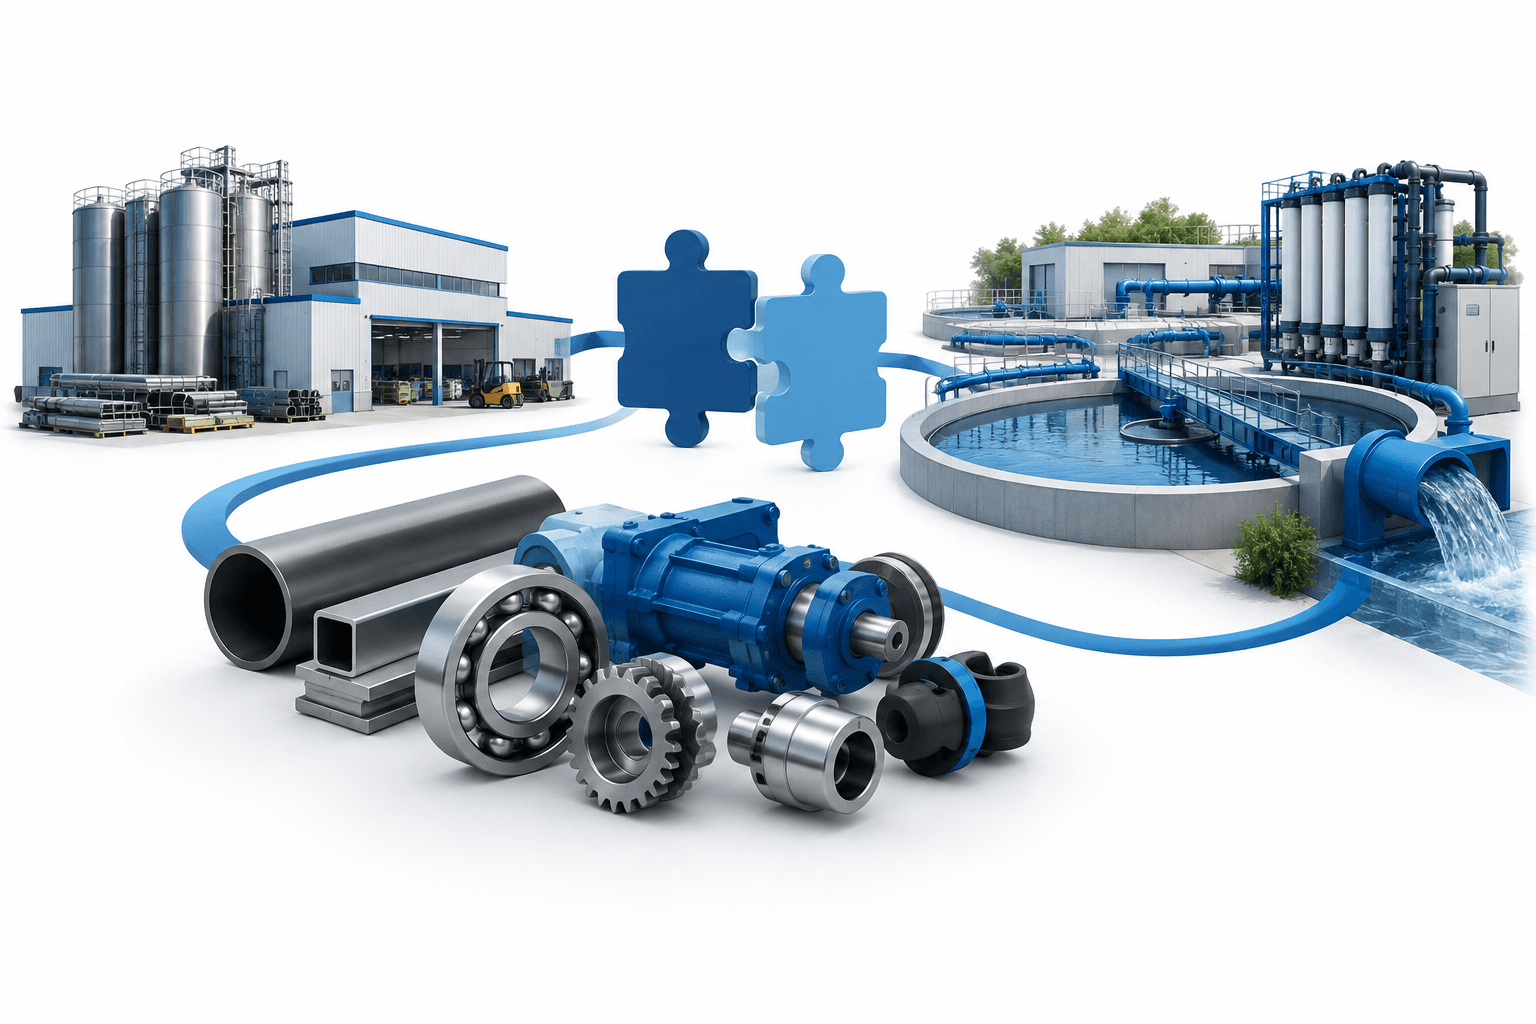
Прибуток Momentum Group зріс у третьому кварталі 2026 року: EBITA підвищився на 15% — до 109 млн шведських крон, оскільки придбання та поліпшення маржі підтримали результати. Виручка зросла на 8% — до 805 млн шведських крон.
Ключові висновки
- Придбання додали 52 млн шведських крон до квартальної виручки; загалом продажі зіставних підрозділів зросли лише незначно.
- Продажі зіставних підрозділів у напрямі «Промисловість» зросли на 5%, тоді як у напрямі «Інфраструктура» скоротилися на 4%.
- Компанія планує замінити два бізнес-напрями трьома з 1 січня 2027 року.
Прибуток і грошовий потік Momentum Group
У своєму проміжному звіті за третій квартал, оприлюдненому 23 жовтня, Momentum Group повідомила, що EBITA зросла з 95 млн шведських крон роком раніше. Маржа EBITA підвищилася до 13,5% з 12,7%, а виручка збільшилася з 746 млн шведських крон.
Компанія пояснила поліпшення фінансових результатів незначним зростанням базових продажів, підвищенням валової маржі та внеском придбаних підприємств. Грошовий потік від операційної діяльності зріс до 98 млн шведських крон із 38 млн шведських крон у третьому кварталі 2025 року.
За період із січня по вересень 2026 року виручка зросла на 5% — до 2 427 млн шведських крон, а EBITA підвищилася на 11% — до 292 млн шведських крон. За дев’ять місяців продажі зіставних підрозділів скоротилися на 2%.
Зростання промислового напряму компенсувало слабкість інфраструктурного
Виручка напряму «Промисловість» зросла на 11% — до 439 млн шведських крон, зокрема завдяки зростанню продажів зіставних підрозділів на 5%. Його EBITA підвищилася на 19% — до 63 млн шведських крон. Компанія відзначила посилення попиту у Швеції та позитивну динаміку в гірничодобувній і автомобільній галузях, хоча активність у целюлозно-паперовій промисловості залишалася слабкою.
Виручка напряму «Інфраструктура» зросла на 4% — до 373 млн шведських крон, але продажі зіставних підрозділів скоротилися на 4%. На бізнес негативно вплинули зменшення обсягів у Норвегії та слабкий попит у Данії. Водночас EBITA напряму «Інфраструктура» підвищилася на 10% — до 55 млн шведських крон завдяки придбанням і коригуванню витрат.
Придбання та запланована реорганізація
Після завершення кварталу Momentum придбала Polymore — компанію, що спеціалізується на обладнанні для дозування полімерів у системах очищення води та стічних вод. Таким чином, у 2026 році компанія завершила сім придбань із сукупною річною виручкою близько 260 млн шведських крон.
З 1 січня 2027 року група планує організувати свою діяльність у межах трьох напрямів: «Передача енергії», «Промислові рішення» та «Технології процесів». Генеральний директор Ульф Ліліус заявив, що така структура має сприяти розвитку бізнесу, придбанням і операційним поліпшенням, водночас залишаючи окремі компанії відповідальними за своїх клієнтів, ринки та прибутки.
Momentum зберегла довгострокову ціль подвоїти EBITA до 680 млн шведських крон до кінця 2030 року. Це ціль компанії, а не оприлюднений результат.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові рекомендації. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відображають інформацію, доступну на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є схваленням.
Коментарі
Будьте ввічливими. Заборонено спам, видавання себе за іншу особу та публікацію конфіденційних даних доступу. Звичайні дописи й коментарі з’являються одразу; підозрілі посилання затримуються для перевірки.
Будь ласка, зачекайте...