Звинувачення на адресу Coinbase залишаються предметом спору: засновник BlockTower Capital Арі Пол звинуватив біржу у втраті активів його компанії на суму приблизно 25 мільйонів доларів і приховуванні хакерських атак на загальну суму понад 1 мільярд доларів у дюжині установ. Coinbase заперечує ці звинувачення. Двадцятого жовтня дві тисячі двадцять шостого року генеральний директор Onramp Майкл Тангумма заявив, що цей спір виявляє окрему проблему для корпоративних власників біткоїна: їхню здатність самостійно перевіряти активи та контролювати, хто може ними розпоряджатися.
Ключові висновки
- Пол заявляє, що активний судовий процес не дозволяє йому оприлюднити докази; звинувачення залишаються предметом спору.
- Тангумма стверджує, що корпоративне зберігання має забезпечувати наявність іменних користувачів, погодження виведення коштів, доступні для читання аудиторські сліди та незалежну перевірку активів.
- Запропонований ним підхід розподіляє повноваження підписантів між незалежними установами, водночас визнаючи, що це підвищує вимоги до координації та операційної роботи.
Зміст
- Що доводять звинувачення на адресу Coinbase — і чого вони не доводять
- Що мають перевіряти ради директорів компаній
- Чому дані про активи на певний момент не замінюють контролю погодження
- Розподілене зберігання передбачає операційний компроміс
Що доводять звинувачення на адресу Coinbase — і чого вони не доводять
| Пункт | Деталі |
|---|---|
| Ймовірна втрата BlockTower | Пол стверджує, що активи його компанії на суму приблизно 25 мільйонів доларів було втрачено; Coinbase заперечує ці звинувачення. |
| Ширше звинувачення у приховуванні | Пол стверджує, що хакерські атаки на загальну суму понад 1 мільярд доларів відбулися в дюжині установ; Coinbase заперечує ці звинувачення. |
| Публічні докази | Пол заявляє, що активний судовий процес не дозволяє йому оприлюднити докази. |
| Запропонована відповідь у сфері корпоративного управління | Тангумма виступає за незалежних власників ключів, чітко визначені повноваження щодо погодження операцій і перевірку активів їхнім власником. |
Що мають перевіряти ради директорів компаній
Тангумма формулює практичну перевірку через звичні обов’язки казначейства: визначити, хто може переміщувати активи, хто має погоджувати перекази та що відбувається, якщо особа з обліковими даними звільняється, стає жертвою компрометації або помирає. Самого лише залишку на рахунку недостатньо, щоб відповісти на ці запитання.
Тангумма посилається на опитування Deloitte серед 200 фінансових директорів компаній із капіталізацією в мільярд доларів, у якому складність бухгалтерського обліку та контролю в 42% випадків назвали перешкодою для впровадження — лише на один відсотковий пункт менше, ніж волатильність цін. Він стверджує, що управління зберіганням активів — це питання впровадження, а не лише технічна проблема.
Тангумма також згадує Prime Trust, де в грудні дві тисячі двадцять першого року виявили, що компанія не може отримати доступ до застарілих гаманців. Ця проблема доступу залишалася невирішеною і через 18 місяців, коли влада штату Невада розпочала процедуру передачі компанії під зовнішнє управління.
Чому дані про активи на певний момент не замінюють контролю погодження
Тангумма розмежовує підтвердження наявності активів у певний момент і правила, що регулюють їхнє подальше переміщення. Він стверджує, що підтвердження резервів дає змогу зафіксувати стан активів на певний момент, але не визначає, хто зможе погодити виведення коштів наступного дня.
Його критика також стосується надмірної залежності від аудитів, статутів трастів і звітів про контрольні процедури. На його думку, перевірка процесів зберігача — це не те саме, що надання корпоративному клієнту власних чітко визначених ролей, правил виведення коштів і можливості незалежної перевірки. Для рад директорів це означає, що операційні повноваження потрібно розглядати окремо від заявлених обсягів активів.
Розподілене зберігання передбачає операційний компроміс
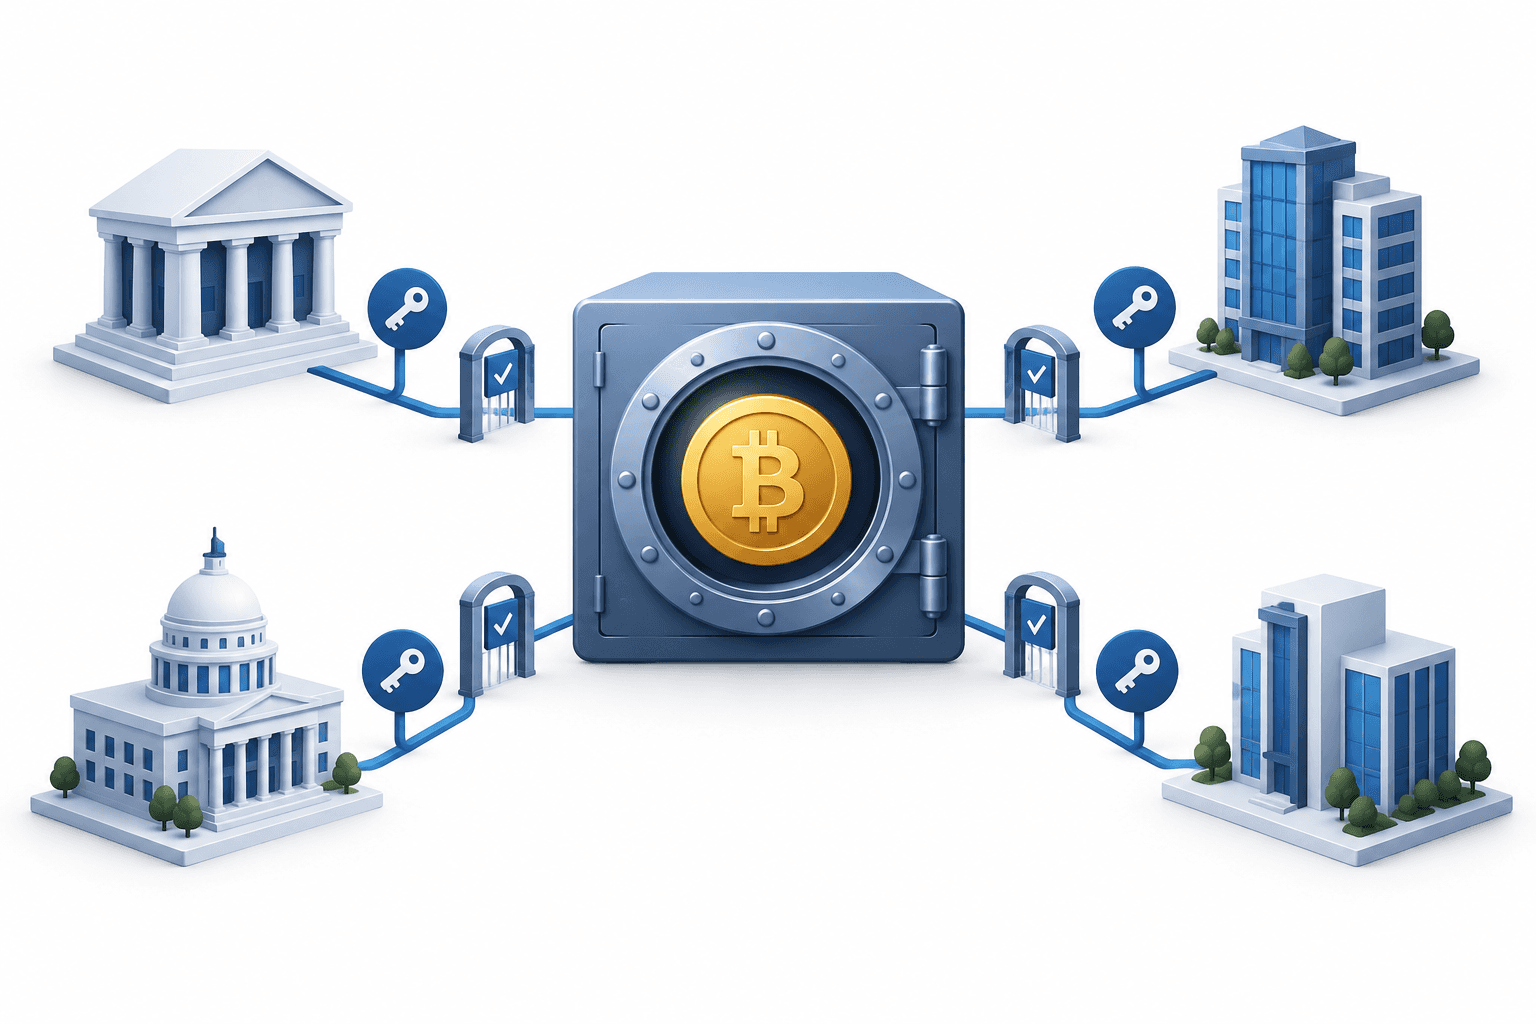
Тангумма виступає за моделі, у яких незалежні регульовані установи зберігають окремі ключі для підпису, і жодна установа не може самостійно переміщувати активи. Таку структуру він поєднує з юридичним володінням з боку компанії, іменними користувачами, правилами погодження та придатним до аудиту обліком операцій.
Тангумма наводить приклад того, як Morgan Stanley визначила окремих зберігачів для свого запропонованого біткоїн-ETF, вбачаючи в цьому ознаку інституційного інтересу до розподілу ризику зберігання. Запропонована модель не доводить, що його бажаний підхід до корпоративного управління вже повністю впроваджено.
Він визнає привабливість послуг одного зберігача: менше контрагентів, договорів та інтеграцій. Розподілені моделі вимагають координації, спільних стандартів і операційної дисципліни. Тангумма стверджує, що ці витрати слід зіставляти з тим, чи може власник перевіряти свої активи та зберігати контроль після того, як будь-яка окрема особа чи установа припинить участь.
Читайте інші новини
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові рекомендації. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відображають інформацію, доступну на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.