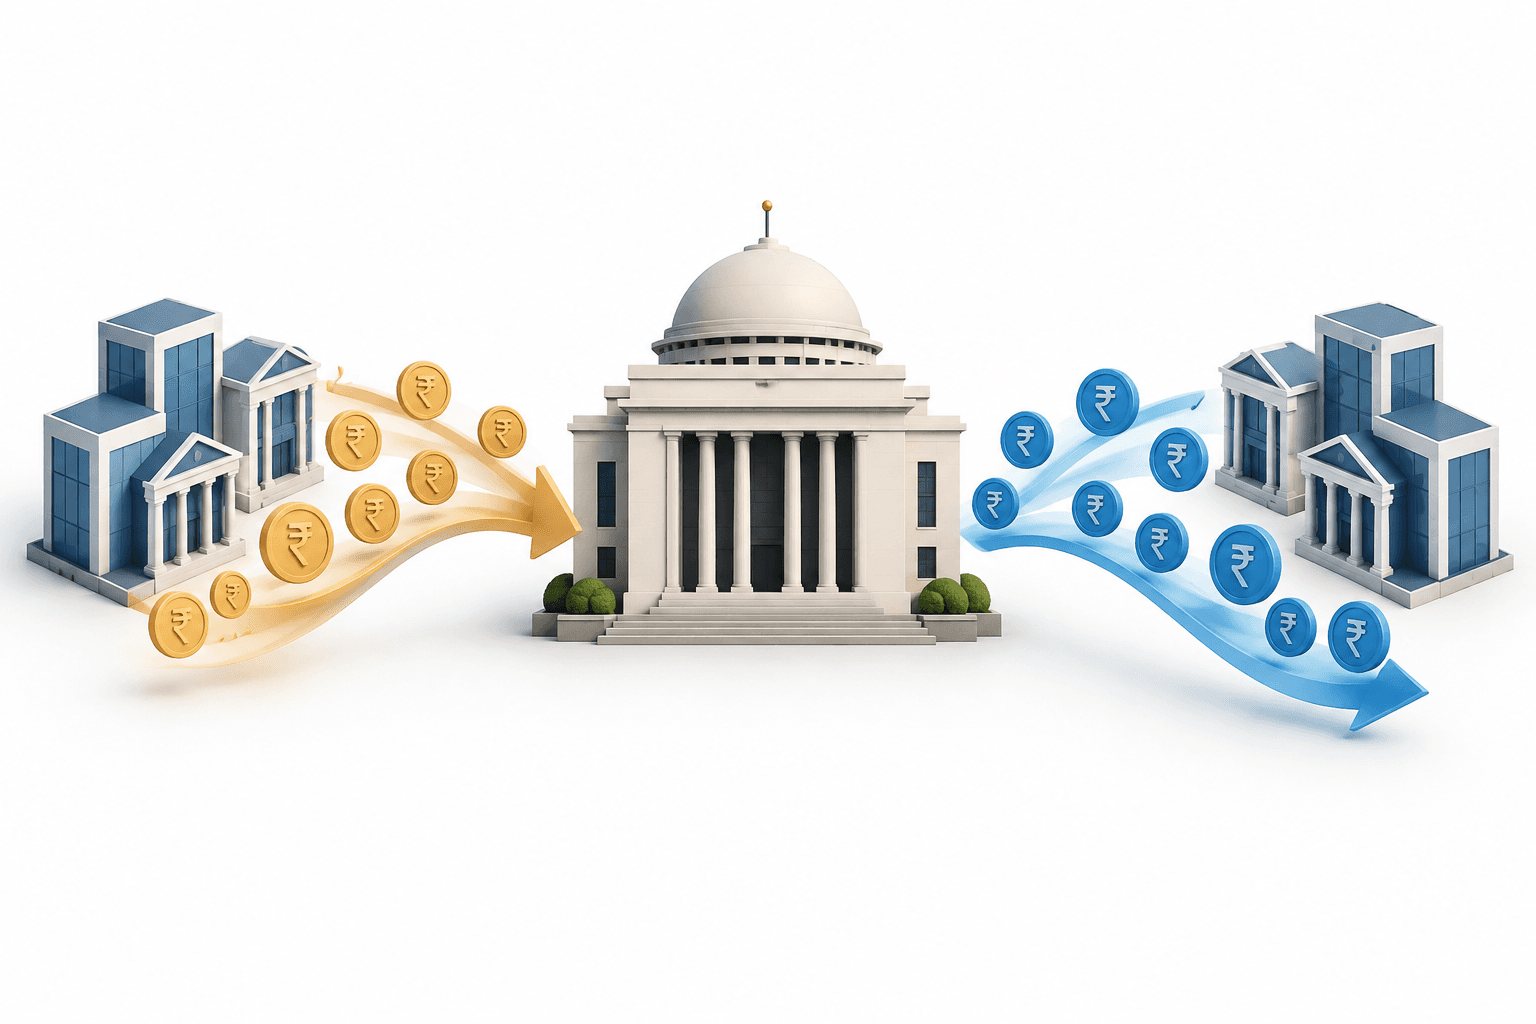
Операції RBI з управління ліквідністю перейшли від вилучення значного надлишку коштів у банківській системі до надання тимчасового фінансування, коли вартість запозичень овернайт перевищила ключову ставку. За шість тижнів до 22 жовтня 2026 року надлишкова ліквідність скоротилася з пікового рівня близько ₹11 lakh crore до ₹48,303 crore. Подальші вливання готівки мали на меті обмежити надмірне зростання ставок овернайт, а не сигналізувати про зміну монетарної політики.
Основні висновки
- Приплив депозитів в іноземній валюті та свопи з RBI різко збільшили ліквідність банків у рупіях.
- Вилучення ліквідності сприяло зростанню ставок овернайт за запозиченнями: спочатку вони були нижчими за ключову ставку, а згодом перевищили її.
- Тимчасове фінансування через операції репо допомогло стримати зростання вартості фондування, тоді як RBI зберігав курс на посилення монетарної політики.
Зміст
- Операції RBI з управління ліквідністю спрямовані на вартість запозичень овернайт
- Депозити в іноземній валюті створили початковий надлишок
- Чому відбулися тимчасові вливання готівки
- Висновок
Операції RBI з управління ліквідністю спрямовані на вартість запозичень овернайт
Щоб зрозуміти, чому операції на перший погляд суперечать одна одній, потрібно розглянути середньозважену ставку за міжбанківськими кредитами овернайт, або WACR: це ставка овернайт за запозиченнями, яку RBI прагне утримувати на рівні, близькому до ключової ставки репо.
Коли банки мають значний надлишок вільних коштів, ставки овернайт можуть опускатися нижче ключового орієнтира, послаблюючи передавання ефекту монетарного посилення. Якщо ж ліквідність стає надто обмеженою, ставки можуть, навпаки, перевищити цей орієнтир. Тому вилучення коштів, а згодом і тимчасове надання готівки можуть слугувати одній операційній меті.
Пояснення RBI щодо передавання ефекту монетарної політики описує, як зміни короткострокових процентних ставок впливають на інші витрати на запозичення, а також на витрати та інфляцію. Цей загальний механізм пояснює важливість умов на грошовому ринку; публікація є довідковим матеріалом, а не підтвердженням операцій у жовтні 2026 року.
| Показник | Деталі |
|---|---|
| Аукціони зворотного репо за плаваючою ставкою | Тимчасове вилучення надлишкової ліквідності з банківської системи. |
| Свопи «продаж-купівля» у вересні | Проведено операцій щонайменше на $10 billion для вилучення надлишку коштів у рупіях. |
| Щоденне підтримання мінімальних резервів | Підвищено з 90% до 99% від необхідного обсягу грошових резервів. |
| Аукціон репо за плаваючою ставкою в понеділок | Операція обсягом ₹1 lakh crore для надання тимчасового фінансування. |
| Операція репо за плаваючою ставкою в п’ятницю | Операція обсягом ₹50,000 crore для надання тимчасового фінансування. |
Депозити в іноземній валюті створили початковий надлишок
Банки залучили $133 billion від індійців, які проживають за кордоном, через нерезидентські банківські депозити в іноземній валюті, відомі як FCNR(B). Вони обміняли долари на кошти RBI через своп-механізм і отримали натомість кошти в рупіях.
Унаслідок цього надлишкова ліквідність банківської системи зросла приблизно з ₹3.5 lakh crore у серпні до понад ₹11 lakh crore у вересні. У середині вересня WACR опускалася до 4.93%.
Зростання цін на сиру нафту також підживлювало очікування підвищення ставки для стримування інфляційного тиску. Це були очікування, а не оголошене рішення RBI, однак значний надлишок готівки створював ризик, що ринкова вартість запозичень залишатиметься нижчою за рівень, сумісний із курсом центрального банку на посилення монетарної політики.
RBI використовував тимчасові аукціони зворотного репо за плаваючою ставкою, валютні свопи та підвищену вимогу щодо щоденного мінімального рівня резервів, щоб вилучити готівку або обмежити можливості банків використовувати її.
Чому відбулися тимчасові вливання готівки
Після вилучення ліквідності WACR 16 жовтня зросла до 5.75%, тобто на 25 базисних пунктів перевищила ставку репо 5.50%. 21 жовтня вона залишалася підвищеною — близько 5.65%.
Після цього RBI надав тимчасове фінансування через аукціони репо за плаваючою ставкою, щоб не допустити надто різкого зростання ставок овернайт. На відміну від операцій зворотного репо, які вилучають готівку, операції репо надають кошти банкам.
Зміну вимог щодо резервів також потрібно тлумачити коректно: підвищення з 90% до 99% стосувалося щоденної мінімальної частки необхідних грошових резервів, яку банки мають підтримувати. Це не означало, що банки повинні тримати в резервах 99% своїх депозитів.
Висновок
Практичний критерій ефективності управління ліквідністю RBI — чи наблизиться вартість запозичень овернайт до ключової ставки репо 5.50%. Наступними показниками, за якими варто стежити, є WACR і баланс між операціями з вилучення та надання готівки; самі по собі тимчасові вливання не свідчать про зміну курсу монетарної політики.
Читайте також
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові рекомендації. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Наведені факти відображають інформацію, доступну на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.