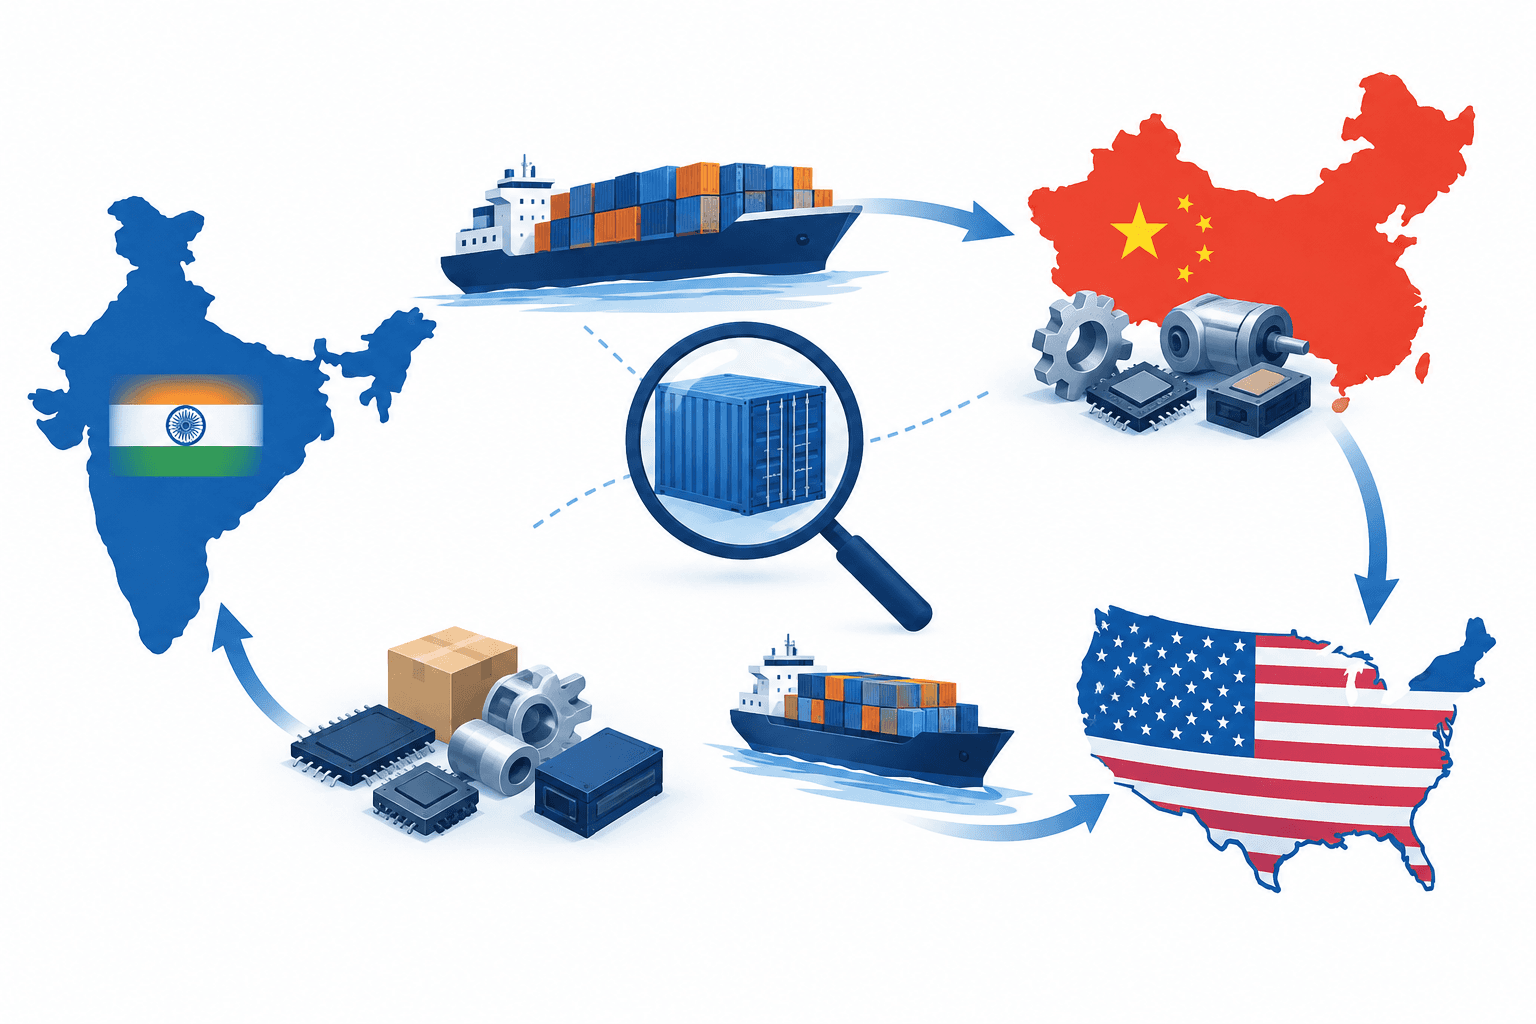
白宮2026年8月的一份報告將印度列為據稱協助中國規避美國關稅的網絡成員。兩名研究人員對印度轉口貿易的說法提出異議,認為該國出口及國內附加價值的變化也顯示製造業正在成長。
重點摘要
- 白宮報告將印度與另外39個國家並列,指其涉及涉嫌規避關稅的行為。
- 印度對美國的商品出口額從2014年的425億美元增至2024年的794億美元。
- 研究人員表示,僅憑貿易模式無法區分合法製造與原產地欺詐。
印度轉口貿易說法的內容
白宮貿易與製造業政策辦公室發布的報告《大規模轉口貿易騙局》(The Great Transshipment Scam),將印度列為40國網絡中的「多元化規模領先者」。報告指出,2018年《301條款》關稅實施後,中國占美國進口的比重下降,而其他國家的合計占比上升。
報告稱,這種模式「不太可能僅以偶然因素解釋」。報告採用的方法是檢視這類產品:中國占美國進口的比重下降之際,第三國自中國進口及對美出口同步增加。
研究人員指出出口結構正在改變
發展研究中心的C. Veeramani與社會經濟進步中心的Himanshu Jaiswal認為,這種模式本身無法區分產業升級與原產地洗白。他們表示,進口的中國零組件可用於經過真正製造加工後再出口的商品。
研究人員援引印度與美國在2014年至2024年間雙向貿易的成長:印度對美國的商品出口額增至1.86倍,而美國對印度的出口額增至1.94倍。他們也指出,印度出口組合正轉向機械、電氣產品、藥品及化學品。
根據經濟合作暨發展組織(OECD)的增加值貿易數據,研究人員指出,2012年至2022年間,印度對美出口中所含的國內附加價值增至1.89倍,而對美毛出口額增至1.87倍。他們認為,這與將印度描述為單純轉運樞紐的說法不一致。
合法貿易與原產地欺詐
這項區分對執法至關重要。研究人員指出,謊稱某國為產品原產國以規避關稅屬於欺詐;這與商品在第三國經真正加工轉型後進行的合法貿易不同。
他們也認為,關稅稅率不同,既可能促使非法規避,也可能促使工廠、供應商及投資合法轉移。他們援引的整體貿易數據,無法證明個別貨運是否符合原產地規則。
閱讀更多新聞
免責聲明
本文由FinanceVelix提供一般資訊,不構成個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資具有虧損風險。本文所述事實以發布時可取得的資料為準,且可能有所變動。請自行核實重要資訊,並在有需要時諮詢合格專業人士。提及任何資產、公司或服務,均不代表對其背書。


留言
請尊重他人。禁止垃圾訊息、冒充他人或發布私人登入憑證。一般貼文和留言會立即顯示;含可疑連結的內容會暫緩發布,待審核後再顯示。
請稍等......