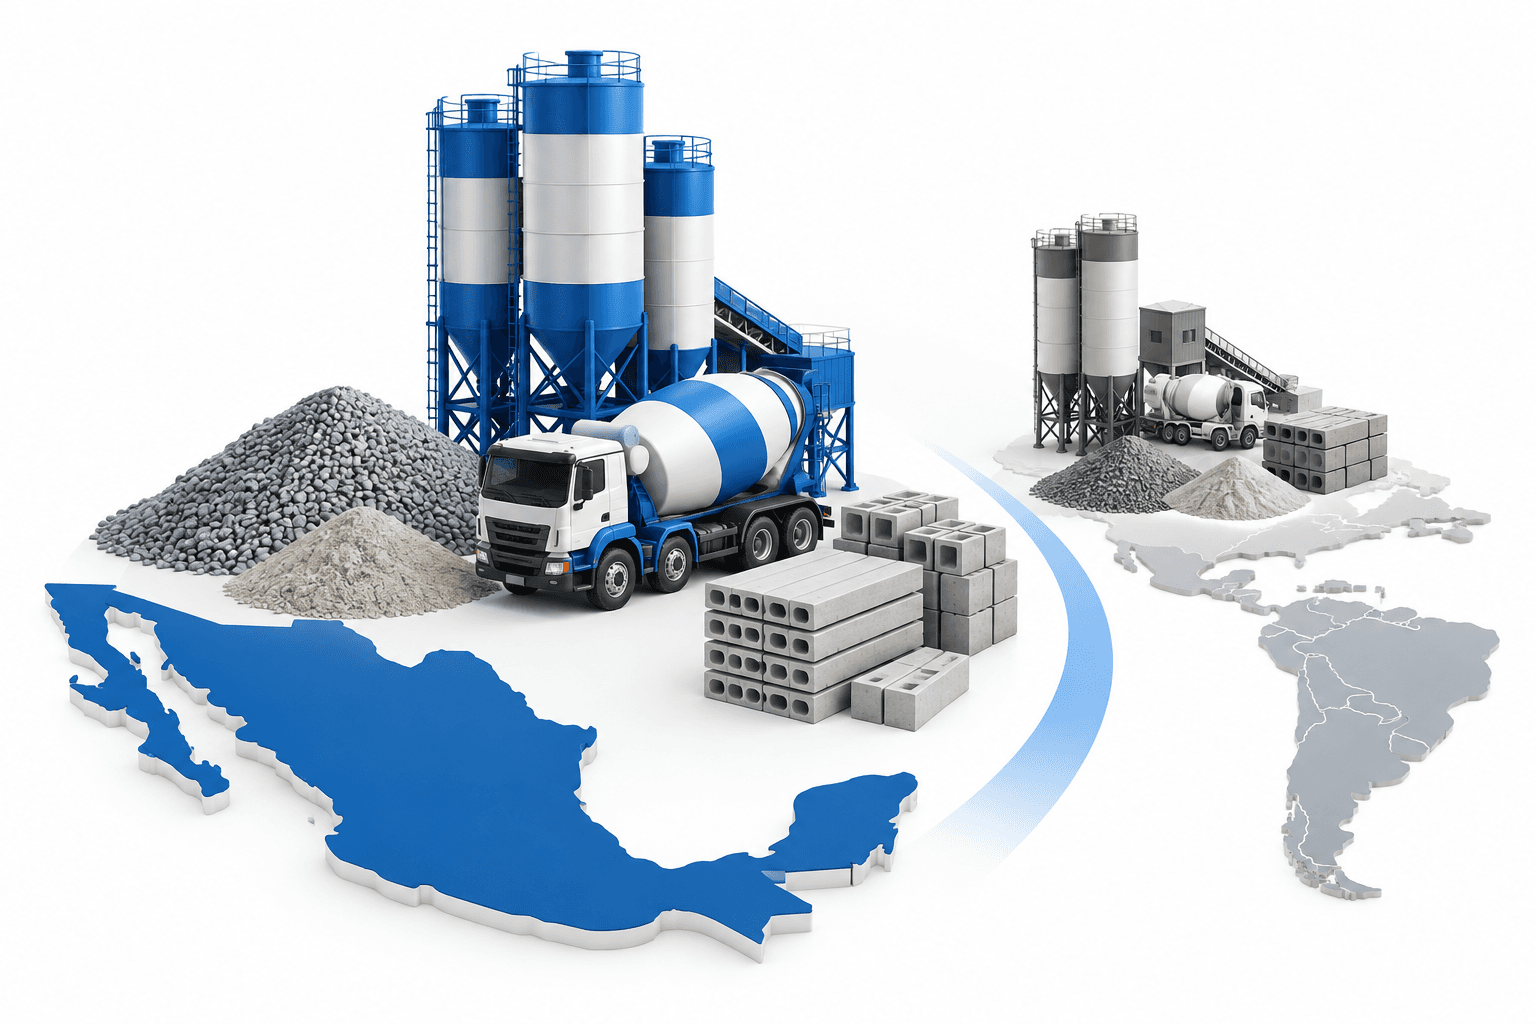
Cemex 2026年第三季度业绩改善,经营EBITDA增长12%,达到9.90亿美元,墨西哥需求走强、价格上涨和成本效率提升支撑了盈利能力。这家建筑材料公司于10月26日公布业绩,销售额增长8%,达到45.9亿美元。
要点
- 经营EBITDA增速快于销售额,推动季度利润率扩大至21.6%。
- 墨西哥业务走强,而美国经营EBITDA下降,尽管销售额有所增长。
- 资产出售所得包括已完成和已宣布的交易;一项拟议中的法国资产出售仍在谈判中。
Cemex业绩显示利润率和现金创造能力增强
Cemex的 2026年第三季度业绩公告 显示,归属于控股权益的净利润为4.07亿美元,较上年同期的2.64亿美元增长55%。经营EBITDA利润率从20.8%升至21.6%,表明经营收益增速快于收入。
公司将业绩归因于“Cutting Edge”项目、价格上涨以及合并水泥销量增长。这些因素推动经营业绩全面改善,而不仅仅是销售额增长。
经营活动自由现金流达到第三季度历史新高7.23亿美元,增长34%。1月至9月,该指标增长194%,达到14亿美元。不过,前九个月归属于控股权益的净利润下降25%,至9.82亿美元,体现出季度净利润与年初至今业绩之间的差异。
| 项目 | 详情 |
|---|---|
| 墨西哥经营EBITDA | 2026年第三季度:4.80亿美元;同比增长30% |
| 美国经营EBITDA | 2026年第三季度:2.59亿美元;同比下降4% |
| 欧洲、中东和非洲经营EBITDA | 2026年第三季度:2.57亿美元;同比增长4% |
| 南美洲、中美洲及加勒比地区经营EBITDA | 2026年第三季度:6200万美元;同比下降5% |
墨西哥业务增长与美国盈利能力走弱形成对比
墨西哥再度交出强劲的季度业绩,Cemex将此归因于水泥需求增长和成本效率提升。该地区销售额增长16%,经营EBITDA利润率从33.1%扩大至37.0%。
美国市场则呈现不同局面。水泥和骨料销量增加,带动销售额增长5%,但经营EBITDA下降,利润率从20.6%收窄至18.9%。因此,收入增加并未转化为该市场经营盈利能力的增强。
Cemex表示,在欧洲、中东和非洲,强劲的定价和成本效率提升支撑了EBITDA增长,部分抵消了能源成本上涨的影响。南美洲、中美洲及加勒比地区的EBITDA下降,尽管水泥需求稳健,哥伦比亚和牙买加的表现强劲。
资产出售仍包括已完成交易和计划中的交易
Cemex表示,自2025年启动资产精简计划以来,涵盖140多处设施的资产剥离预计所得款项已超过2亿美元。该总额包括已完成和已宣布的交易,因此不应视为已收到的现金。
第三季度,Cemex完成了亚特兰大预拌混凝土和再生混凝土资产的出售,并与买方达成长期水泥及外加剂供应协议。
此外,公司开始与Vicat Group就拟出售其在法国东南部的部分预拌混凝土和骨料资产进行独家谈判。Cemex计划将资产剥离所得款项再投资于其认为更具战略意义、能够提升价值的机遇;这仍是计划中的资金用途,并非已经完成的投资。
阅读更多新闻
免责声明
本篇FinanceVelix文章仅提供一般信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实反映发布时可获得的资料,之后可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不代表对其予以认可。
评论
请尊重他人。禁止发布垃圾信息、冒充他人或泄露私密凭证。普通帖子和评论会立即显示;可疑链接会暂缓发布,等待审核。
请稍等......