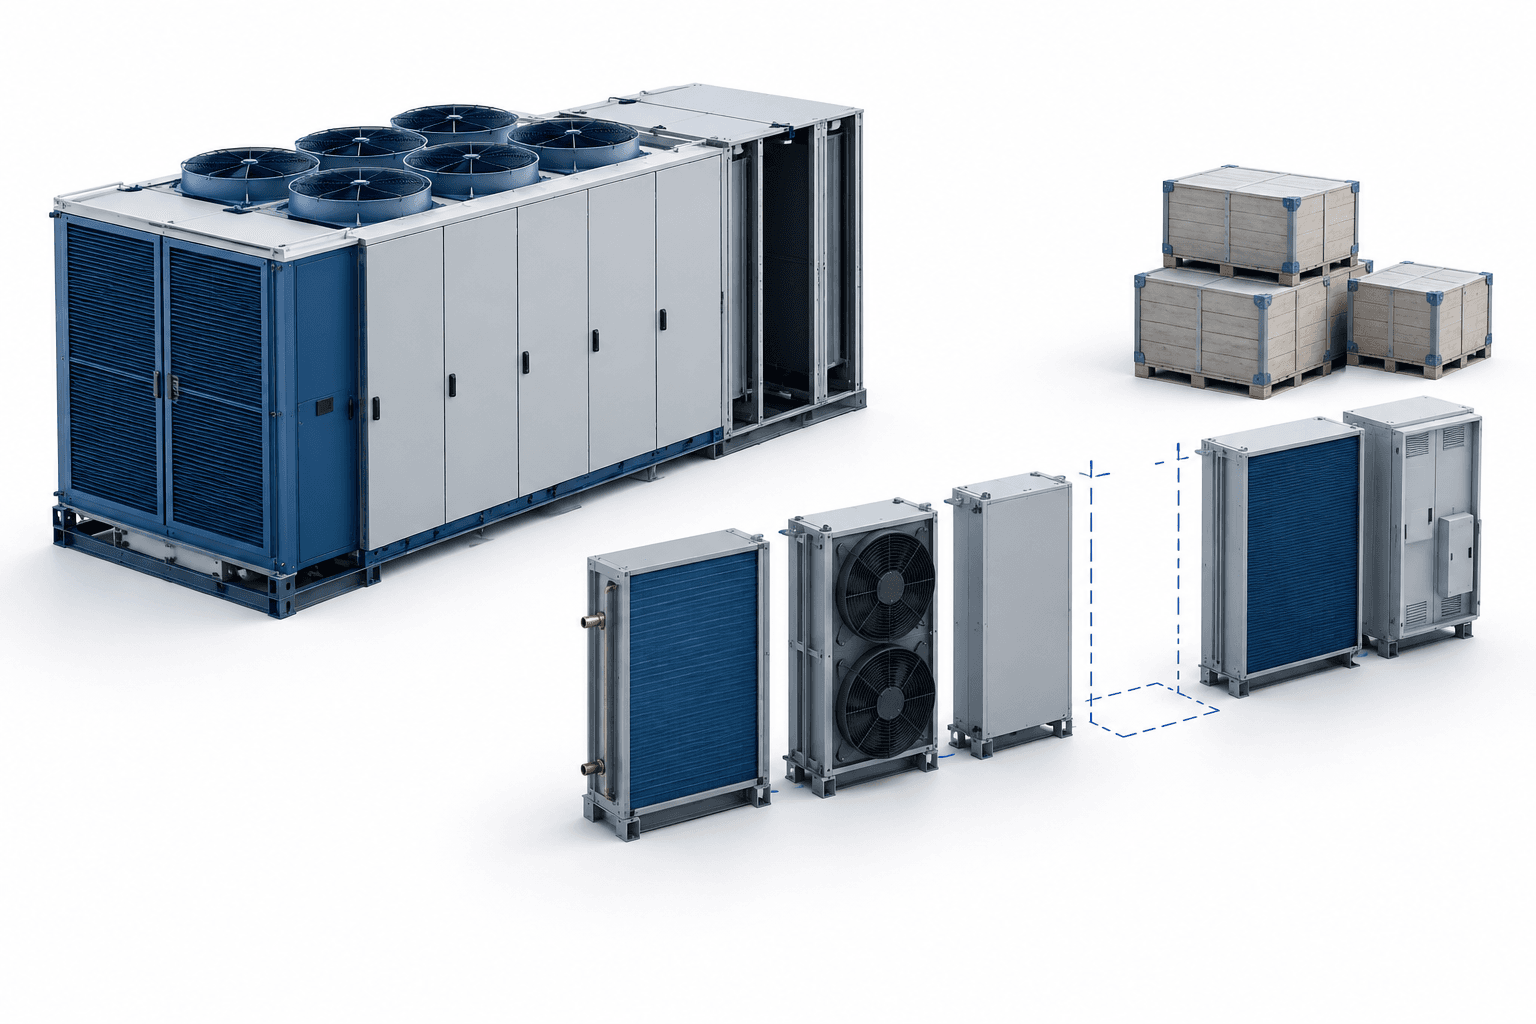
Munters 2026年第三季度财报显示,订单额增长70%,积压订单增长178%,达到280亿瑞典克朗,但强劲需求持续给生产和现金创造带来压力。在10月23日的财报讨论中,管理层表示,零部件短缺、工厂扩建和库存积累正拖累数据中心技术业务,尽管交付速度有所加快。
要点
- 不断增长的数据中心积压订单使交付能见度延伸至2027年和2028年。
- 零部件短缺和新产品爬坡继续制约数据中心业务的利润率。
- 经营现金流为负,预计第四季度库存还将进一步增长。
目录
Munters财报凸显订单与交付之间的差距
数据中心技术部门(DCT)实现了有史以来最高的季度销售额,较上一季度增长30%。其积压订单达到约220亿瑞典克朗,占集团未交付订单的大部分。
首席执行官Stefan Aspman表示,2027年很大一部分产能实际上已被预订,新订单也越来越多地排到了2028年。投资者关系负责人Line Dovärn提醒称,早前估算的DCT 2027年销售额约为110亿瑞典克朗,只是将积压订单分摊至两年的快速估算,并非正式指引,而且现在可能已明显偏低。
Munters的中期报告汇总页面将季度财务报告与演示材料及网络直播归集在一起。对于此次业绩更新,关键在于区分等待交付的订单与已确认的收入:积压订单增加本身并不能解决生产约束。
| 项目 | 详情 |
|---|---|
| 集团净销售额增长 | 2026年第三季度为18% |
| 集团订单出货比 | 1.6,表明订单额超过销售额 |
| FoodTech年度经常性收入 | 增长18% |
| DCT定价 | 管理层表示,部分产品涨价幅度超过20%;积压订单中的定价各不相同 |
数据中心业务增长伴随利润率压力
产品组合、零部件短缺和工厂爬坡效率低下抵消了销量增加的影响,导致DCT盈利能力下滑。Aspman表示,单一零部件缺货就可能中断生产流程、迫使返工,并导致设备无法完成,因而不能确认收入。
该部门今年还在推出三种新产品方案,其中包括拓展至冷冻水基础设施领域。管理层看好这些产品的潜力,但其生产仍处于早期阶段,效率尚未达到成熟水平。
Aspman称,DCT进展延迟约一个季度的估计仍属合理。如果计划顺利推进,他认为全年增长30%的目标完全合理,但仍需考虑外部因素。高十几位数的利润率仍是中期目标,而非近期承诺。
Munters正在认证更多供应商,与客户合作以批准替代零部件,并在其弗吉尼亚工厂部署效率提升团队。本季度关税使DCT利润率降低约2个百分点,低于此前的4个百分点,不过预计第四季度仍会受到部分影响。
库存占用现金并推高杠杆率
由于DCT积累库存,经营现金流为负。首席财务官Katharina Fischer表示,线圈等零部件短缺意味着其他部件虽已到位,却仍无法转化为已完成的交付。
Fischer预计,继第四季度库存进一步增加后,年末库存将趋于稳定;此次增幅将小于第二季度至第三季度期间的库存积累。不过,随着产能提高,所需物资的持续库存水平也将更高。
杠杆率从3.2升至3.4,高于公司1.5–2.5的长期目标区间。现金流为负和租赁负债增加促成了这一上升。因此,眼下的财务挑战在于将产能扩张转化为已完成的交付和现金,而不只是获得更多订单。
AirTech业务改善包含一笔不同寻常的取消费
在销量增加、有利的产品组合和成本节约推动下,AirTech盈利能力翻了一倍多。其报告利润率为12.9%;若不计一次性取消费,利润率为10.4%。
Fischer表示,这笔费用约为5000万瑞典克朗。管理层称,此次取消极不寻常,涉及一个被整体取消的大型项目,因此在评估该部门本季度的改善时,这笔费用是一个重要的限定因素。
尽管持续投资,FoodTech仍保持稳健的利润率。由于欧洲控制器销售受到季节性因素影响,且部分市场需求走弱,其销售额持平;与此同时,经常性收入继续增长。
结论
第四季度将检验DCT能否加快生产并转化为已完成的交付,同时避免库存再次大幅增加。管理层预计业务将进一步增长,但其给出的时间表仍意味着,利润率正常化取决于未来几个季度内解决供应限制。
阅读更多新闻
免责声明
本文由FinanceVelix提供一般信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。本文事实反映发布时可获得的材料,之后可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不代表对其予以认可。



