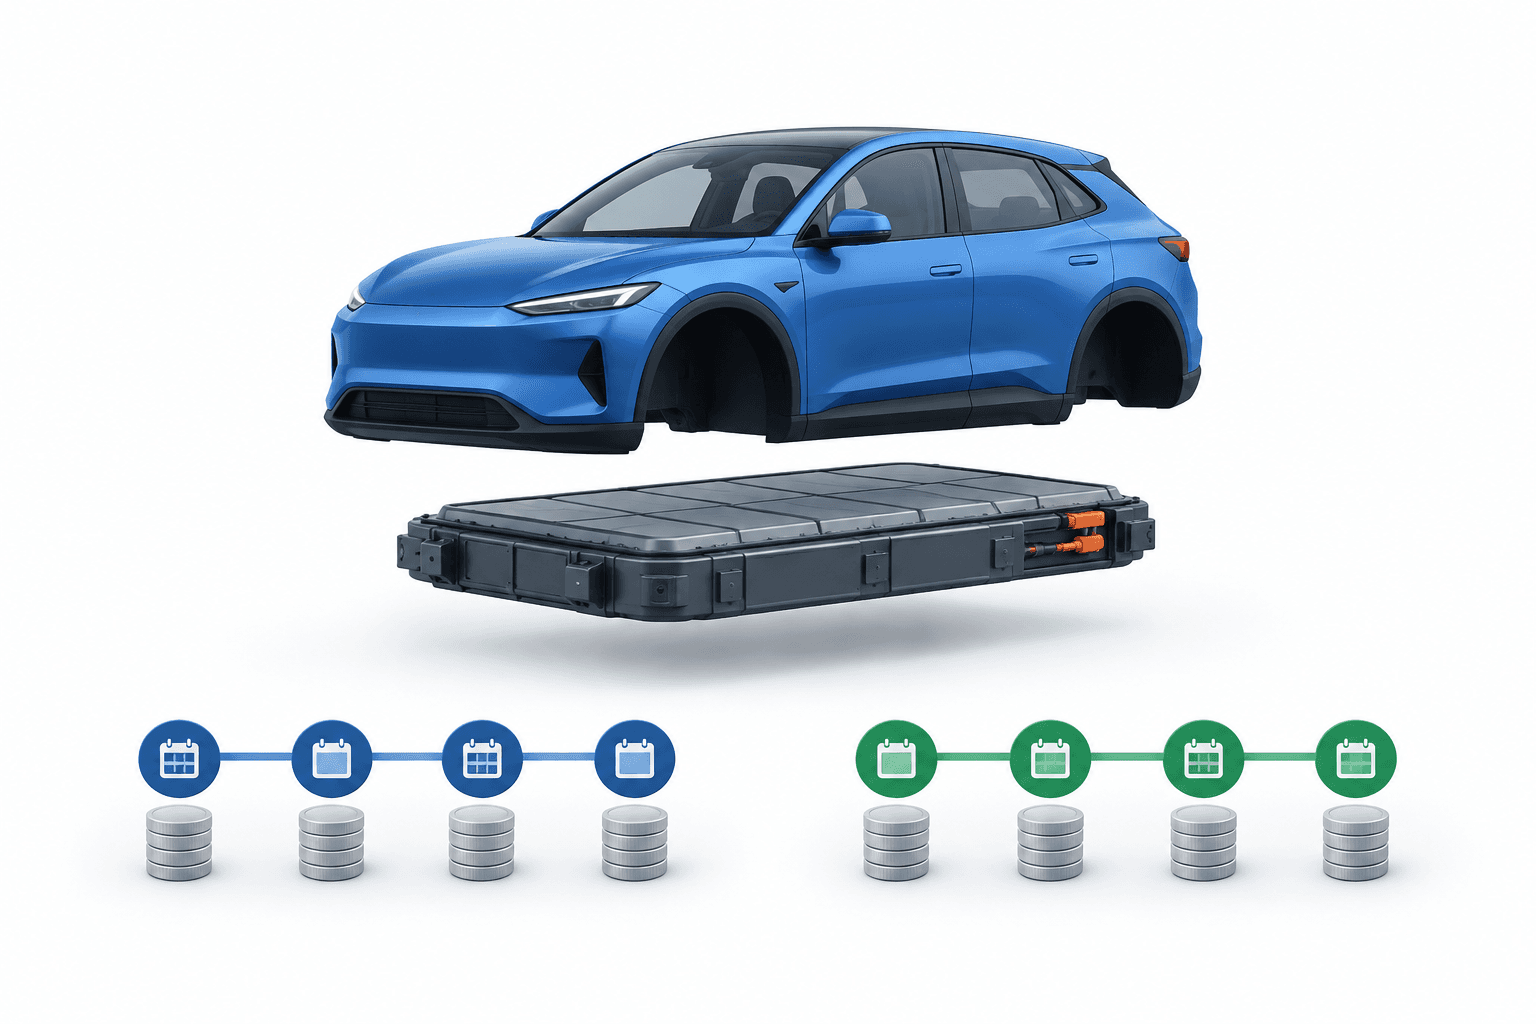
La oferta de préstamos para vehículos eléctricos de HDFC Bank ahora incluye una opción Flexi (Green) con diferentes proporciones de financiación y plazos de amortización para la carrocería y la batería de un automóvil eléctrico. El lanzamiento, cuyos detalles se dieron a conocer el 25 de octubre de 2026, permite amortizar la parte correspondiente a la batería durante un plazo más largo, lo que ofrece a los compradores más flexibilidad en las cuotas mensuales.
Conclusiones clave
- El préstamo Flexi (Green) separa la financiación de la carrocería y la batería del vehículo eléctrico.
- Se prevé que un plazo de amortización más largo para la batería ayude a los compradores a adaptar sus pagos mensuales.
- Los detalles del lanzamiento no especifican las tasas de interés, las proporciones de financiación ni los plazos exactos de cada componente.
Índice
- Cómo funciona la estructura del préstamo para vehículos eléctricos de HDFC Bank
- Afirmaciones sobre asequibilidad y condiciones que aún deben verificarse
- El banco enmarca el lanzamiento en torno a la adopción de vehículos eléctricos
- Conclusión
Cómo funciona la estructura del préstamo para vehículos eléctricos de HDFC Bank
En lugar de aplicar el mismo calendario de amortización a todo el vehículo, el producto permite establecer distintas proporciones de préstamo y plazos para la carrocería y la batería. HDFC Bank afirmó que esto permitiría a los prestatarios adaptar el importe de sus cuotas mensuales equitativas, o EMI.
El banco señaló que las baterías son el componente más caro de un vehículo eléctrico y una de las razones por las que los costos de adquisición son superiores a los de los vehículos con motor de combustión interna. Su enfoque modifica la forma en que se amortiza ese costo inicial, en lugar de reducir el precio de compra del vehículo.
Un plazo de amortización más largo puede distribuir el costo de la batería entre más cuotas. Esto no demuestra por sí solo que el costo total del préstamo sea menor, ya que también depende de las tasas de interés, las comisiones y el calendario de amortización.
| Concepto | Detalles |
|---|---|
| Proporciones de financiación de la carrocería y la batería | Se ofrecen proporciones distintas; los detalles del lanzamiento no especificaron los porcentajes exactos. |
| Plazos de amortización de cada componente | La batería puede tener un plazo más largo; no se especificaron los plazos exactos de la carrocería ni de la batería. |
| Precio de Flexi (Green) | Los detalles del lanzamiento no especificaron las tasas de interés ni las comisiones específicas del producto. |
Afirmaciones sobre asequibilidad y condiciones que aún deben verificarse
HDFC Bank afirmó que la cuota mensual relacionada con la batería sería comparable al costo de funcionamiento de un vehículo con motor de combustión interna. Los detalles del lanzamiento no incluyeron un ejemplo práctico ni los supuestos en los que se basa esa comparación.
El banco también afirmó que el enfoque está en consonancia con la evolución de los modelos de suscripción de baterías. Esa comparación no demuestra que este préstamo incluya una suscripción de batería ni que esta tenga una propiedad separada.
Para obtener un contexto más amplio sobre el producto, las opciones generales de amortización del préstamo para vehículos eléctricos de HDFC Bank van de 12 a 96 meses. Esas condiciones publicadas describen su oferta general de financiación de automóviles eléctricos; no especifican plazos separados para la carrocería y la batería en la nueva estructura Flexi (Green).
El banco enmarca el lanzamiento en torno a la adopción de vehículos eléctricos
Arvind Vohra, director del Grupo de Activos Minoristas y Banca Rural de HDFC Bank, describió el producto como un paso más para hacer que la propiedad de vehículos eléctricos sea más económica y accesible.
Vohra señaló los incentivos gubernamentales, las mejoras tecnológicas y el apoyo normativo como factores que respaldan el mercado de vehículos eléctricos de India. El lanzamiento se centra en la flexibilidad de amortización, mientras que el beneficio real en términos de asequibilidad dependerá de las condiciones ofrecidas a cada prestatario.
Conclusión
El préstamo para vehículos eléctricos de HDFC Bank ofrece flexibilidad al separar los calendarios de amortización de la carrocería y la batería. Para los prestatarios, el siguiente paso práctico es revisar la oferta concreta del préstamo: los plazos de cada componente, las tasas de interés, las comisiones y el importe total que se deberá pagar.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico o fiscal personalizado. Los precios de mercado, las tasas de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.