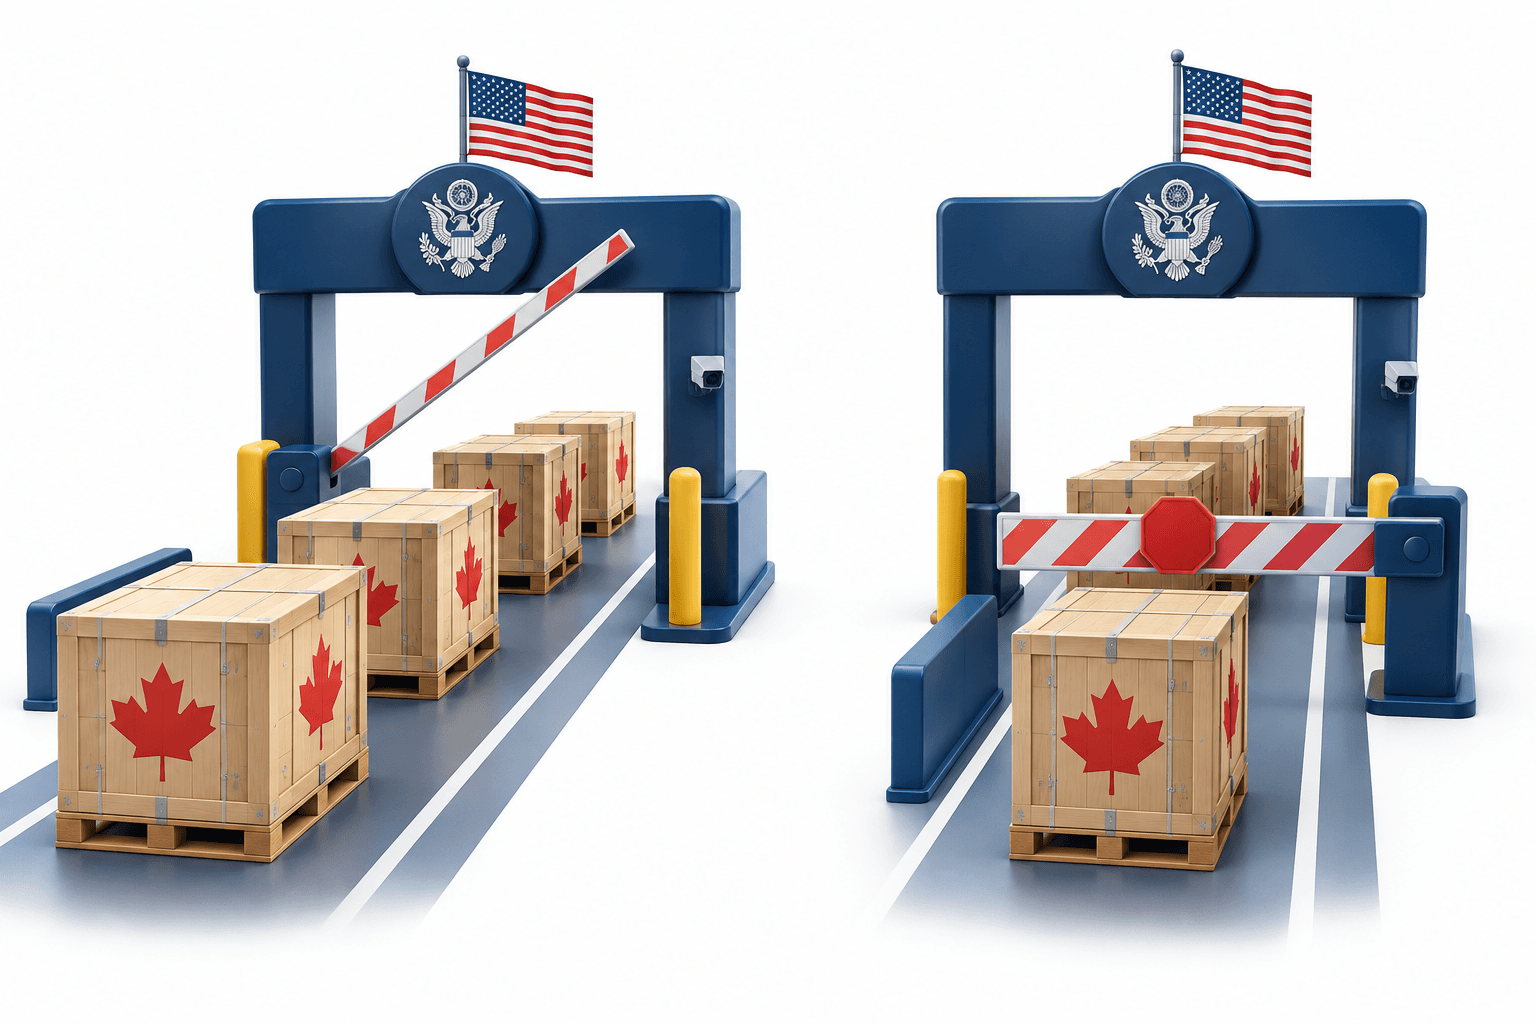
El presidente Donald Trump firmó una proclamación el 23 de octubre de 2026 que modifica qué importaciones canadienses están sujetas a un gravamen adicional del 50% de EE. UU. La revisión de los aranceles canadienses entrará en vigor el 30 de octubre y eliminará el gravamen para determinados productos, mientras lo aplicará a otros. La decisión no establece un impacto financiero específico para la empresa de materias primas agrícolas Bunge Global.
Puntos clave
- El cambio modifica la cobertura de productos, en lugar de reducir la tasa arancelaria del 50% para todas las importaciones canadienses.
- Los gravámenes revisados entrarán en vigor a las 12:01 a. m., hora del Este, el 30 de octubre de 2026.
- No es posible determinar los costos o ahorros específicos de Bunge a partir de la proclamación.
Índice
- Cómo cambiarán los aranceles canadienses
- El marco legal sigue vigente
- Qué establece la decisión para Bunge
- Conclusión
Cómo cambiarán los aranceles canadienses
La proclamación presidencial que modifica los gravámenes a las importaciones canadienses elimina los productos enumerados en el Anexo I, Parte A, del gravamen adicional del 50% impuesto en virtud de la Proclamación 11048. Los productos enumerados en la Parte B estarán sujetos a dicho gravamen.
Se trata de un cambio en el alcance del arancel, no de una exención general para los productos canadienses. Que un envío concreto obtenga una exención depende de si su producto pertenece a las categorías designadas para quedar excluidas.
El tratamiento revisado se aplica a los productos despachados para consumo, o retirados de depósitos aduaneros para consumo, a partir de la hora de entrada en vigor indicada. Los gravámenes adicionales que se mantengan se aplicarán además de los impuestos en virtud de la Sección 232 de la Ley de Expansión Comercial.
| Elemento | Detalles |
|---|---|
| Fecha de la decisión | 23 de octubre de 2026 |
| Hora de implementación | 12:01 a. m., hora del Este, el 30 de octubre de 2026 |
| Categoría exenta | Productos especificados en el Anexo I, Parte A |
| Productos sujetos al gravamen adicional | Productos especificados en el Anexo I, Parte B |
| Administración aduanera | La Oficina de Aduanas y Protección Fronteriza de EE. UU. está autorizada a emitir directrices e instrucciones para la implementación. |
El marco legal sigue vigente
Trump emitió la revisión en virtud de la Sección 338 de la Ley Arancelaria de 1930. La proclamación señala que el Gobierno determinó que modificar la cobertura de productos serviría mejor al interés público, al tiempo que seguiría contrarrestando lo que describe como un trato discriminatorio de Canadá hacia el comercio estadounidense.
La medida también modifica el Arancel Armonizado de los Estados Unidos. Esas modificaciones seguirán vigentes salvo que se suspendan, revoquen, complementen, enmienden o rescindan expresamente.
Qué establece la decisión para Bunge
Bunge adquiere y procesa oleaginosas, cereales y otros productos agrícolas mediante una red mundial de operaciones. Ese perfil empresarial, por sí solo, no permite determinar si determinados envíos corresponden a las categorías arancelarias revisadas.
La proclamación no proporciona valores de envíos específicos de Bunge, clasificaciones de los productos afectados ni una estimación del impacto en las ganancias. Por tanto, no permite concluir que la empresa obtendrá un beneficio cuantificable o afrontará un costo adicional como consecuencia de este cambio.
Conclusión
El próximo hito confirmado es la implementación el 30 de octubre de 2026. El efecto práctico de la revisión de los aranceles canadienses dependerá de los productos incluidos en cada anexo, mientras que cualquier impacto financiero específico para Bunge sigue sin establecerse.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico ni fiscal personalizado. Los precios de mercado, las tasas de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye un respaldo.