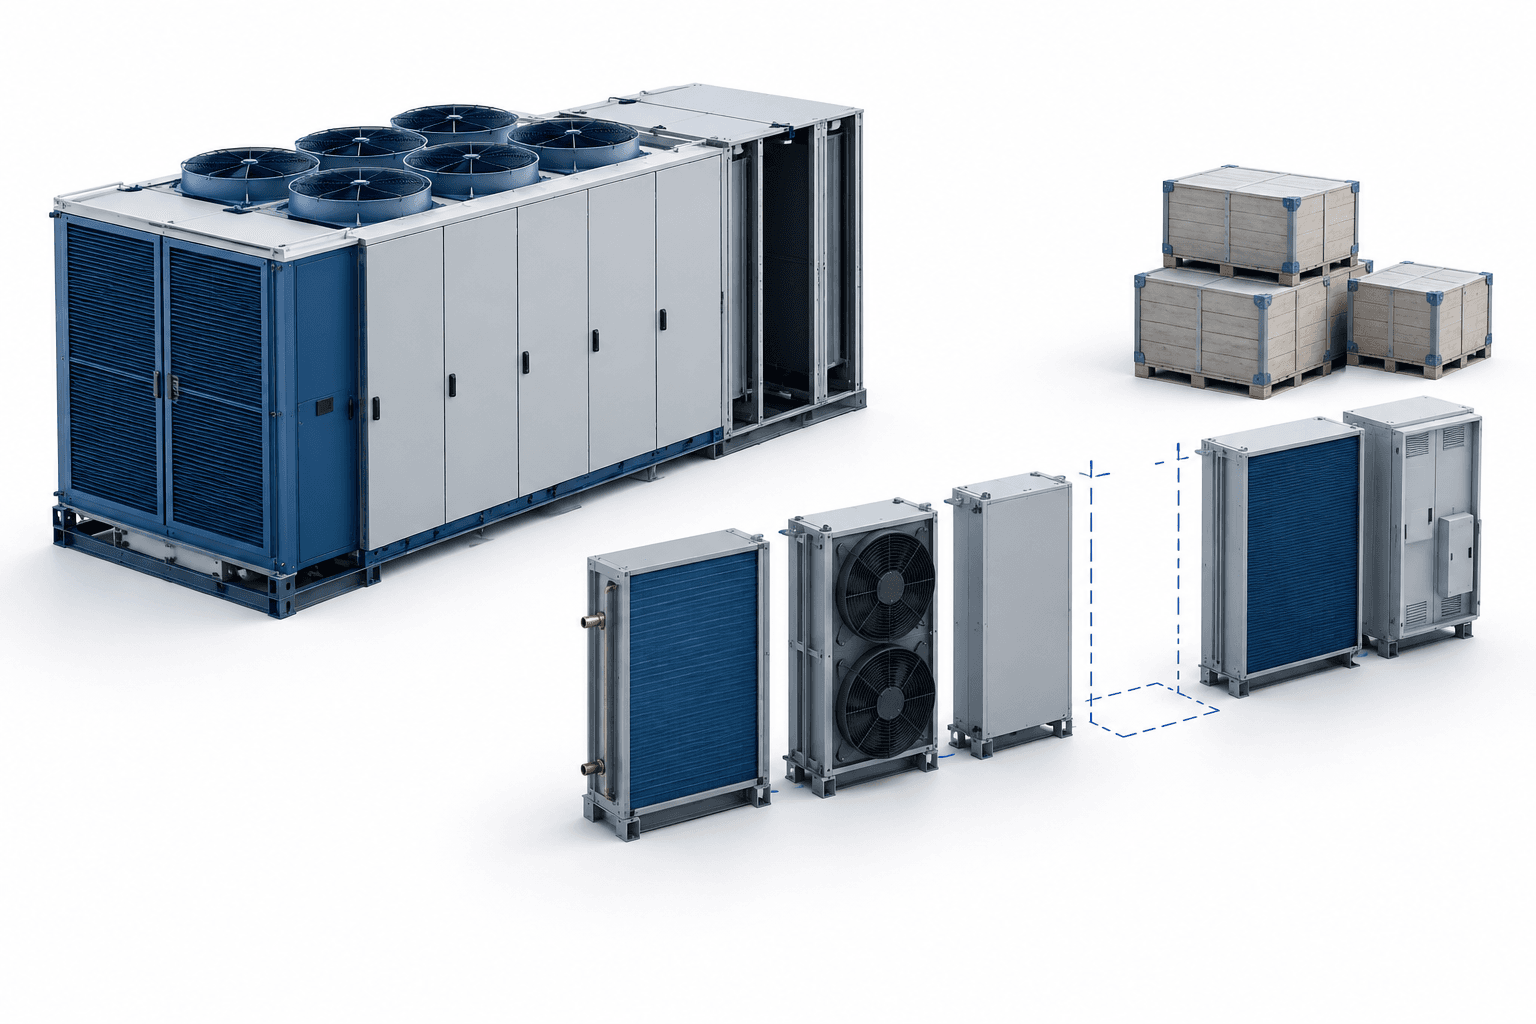
Los resultados de Munters del tercer trimestre de 2026 mostraron un aumento del 70% en la entrada de pedidos y un incremento del 178% en la cartera de pedidos, hasta 28.000 millones de SEK, pero la fuerte demanda siguió poniendo a prueba la producción y la generación de caja. En la presentación de resultados del 23 de octubre, la dirección señaló que la escasez de componentes, la ampliación de las fábricas y la acumulación de inventario estaban lastrando el negocio de tecnología para centros de datos, incluso cuando las entregas se aceleraban.
Conclusiones clave
- La creciente cartera de pedidos de centros de datos extiende la visibilidad de las entregas hasta 2027 y 2028.
- La escasez de componentes y la puesta en marcha de nuevos productos siguen limitando los márgenes del negocio de centros de datos.
- El flujo de caja operativo fue negativo y se prevé que el inventario siga aumentando en el cuarto trimestre.
Índice
- Los resultados de Munters ponen de relieve la brecha entre pedidos y entregas
- El crecimiento de los centros de datos conlleva presión sobre los márgenes
- El inventario absorbe efectivo y eleva el apalancamiento
- La mejora de AirTech incluye una inusual comisión por cancelación
- Conclusión
Los resultados de Munters ponen de relieve la brecha entre pedidos y entregas
La división de tecnología para centros de datos (DCT) registró sus mayores ventas trimestrales hasta la fecha, con un crecimiento del 30% respecto al trimestre anterior. Su cartera de pedidos alcanzó aproximadamente 22.000 millones de SEK, lo que representa la mayor parte de los pedidos pendientes del grupo.
El consejero delegado, Stefan Aspman, afirmó que gran parte de la capacidad de 2027 estaba prácticamente reservada y que los nuevos pedidos se estaban trasladando cada vez más a 2028. La responsable de relaciones con los inversores, Line Dovärn, advirtió que una estimación anterior de aproximadamente 11.000 millones de SEK en ventas de DCT para 2027 era un cálculo rápido basado en repartir la cartera de pedidos entre dos años, y no una previsión firme; probablemente, ahora era demasiado baja.
La colección de informes intermedios de Munters reúne los informes financieros trimestrales con presentaciones y webcasts. En esta actualización, la distinción clave es entre los pedidos pendientes de entrega y los ingresos ya reconocidos: una cartera de pedidos mayor no resuelve por sí sola las limitaciones de producción.
| Concepto | Detalles |
|---|---|
| Crecimiento de las ventas netas del grupo | 18% en el tercer trimestre de 2026 |
| Relación pedidos/facturación del grupo | 1,6, lo que indica que los pedidos superaron las ventas |
| Ingresos recurrentes anuales de FoodTech | Aumento del 18% |
| Precios de DCT | La dirección señaló que algunos productos tuvieron aumentos de precio superiores al 20%; los precios variaban según la cartera de pedidos |
El crecimiento de los centros de datos conlleva presión sobre los márgenes
La rentabilidad de DCT disminuyó, ya que la composición de productos, la escasez de componentes y las ineficiencias durante la puesta en marcha de las fábricas contrarrestaron el efecto de los mayores volúmenes. Aspman afirmó que la falta de un solo componente puede interrumpir el flujo de producción, obligar a rehacer trabajos y dejar unidades sin terminar a efectos del reconocimiento de ingresos.
La división también está introduciendo este año tres nuevos conceptos de producto, incluida su expansión hacia la infraestructura de agua refrigerada. La dirección ve potencial en estos productos, pero sus primeras fases de producción aún no han alcanzado niveles de eficiencia maduros.
Aspman describió el retraso de aproximadamente un trimestre en el avance de DCT como una estimación que seguía siendo razonable. Calificó de muy razonable el objetivo de crecimiento anual del 30%, si se mantienen los planes, aunque mantuvo la salvedad de que existen factores externos. Un margen de dos dígitos altos sigue siendo una aspiración a medio plazo, no un compromiso a corto plazo.
Munters está homologando proveedores adicionales, colaborando con clientes para aprobar componentes alternativos y desplegando equipos de eficiencia en sus instalaciones de Virginia. Los aranceles redujeron el margen de DCT en aproximadamente dos puntos porcentuales durante el trimestre, frente a cuatro puntos anteriormente, aunque se prevé que parte del impacto persista en el cuarto trimestre.
El inventario absorbe efectivo y eleva el apalancamiento
El flujo de caja operativo fue negativo debido a la acumulación de inventario en DCT. La directora financiera, Katharina Fischer, afirmó que la escasez de componentes, como las bobinas, significaba que otras piezas ya estaban disponibles, pero aún no podían transformarse en entregas completas.
Fischer espera que el inventario se estabilice al cierre del año, tras otro aumento en el cuarto trimestre, menor que la acumulación registrada entre el segundo y el tercer trimestre. No obstante, la mayor capacidad de producción exigirá mantener un nivel más alto de suministros.
El apalancamiento aumentó a 3,4 desde 3,2, por encima del objetivo a largo plazo de la empresa, de 1,5–2,5. El flujo de caja negativo y el aumento de los pasivos por arrendamiento contribuyeron al incremento. Por tanto, el reto financiero inmediato consiste en convertir la expansión de la producción en entregas completas y efectivo, no simplemente en conseguir más pedidos.
La mejora de AirTech incluye una inusual comisión por cancelación
La rentabilidad de AirTech se más que duplicó, respaldada por mayores volúmenes, una composición favorable y ahorros de costes. Su margen declarado fue del 12,9%, frente al 10,4% sin incluir una comisión extraordinaria por cancelación.
Fischer cifró la comisión en aproximadamente 50 millones de SEK. La dirección describió la cancelación como muy inusual y la vinculó a un proyecto de mayor envergadura que se canceló en su totalidad, por lo que la comisión es una salvedad importante al evaluar la mejora trimestral de la división.
FoodTech mantuvo márgenes sólidos pese a la continuidad de las inversiones. Las ventas se mantuvieron estables, ya que las ventas de controladores en Europa estuvieron sujetas a factores estacionales y a una demanda más débil en algunos mercados, mientras los ingresos recurrentes siguieron creciendo.
Conclusión
El cuarto trimestre pondrá a prueba si el aumento de la producción de DCT puede traducirse en entregas completas sin otro gran incremento del inventario. La dirección prevé un mayor crecimiento, pero el calendario indicado sigue supeditando la normalización de los márgenes a que se resuelvan las limitaciones de suministro durante varios trimestres.
Más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico ni fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.



