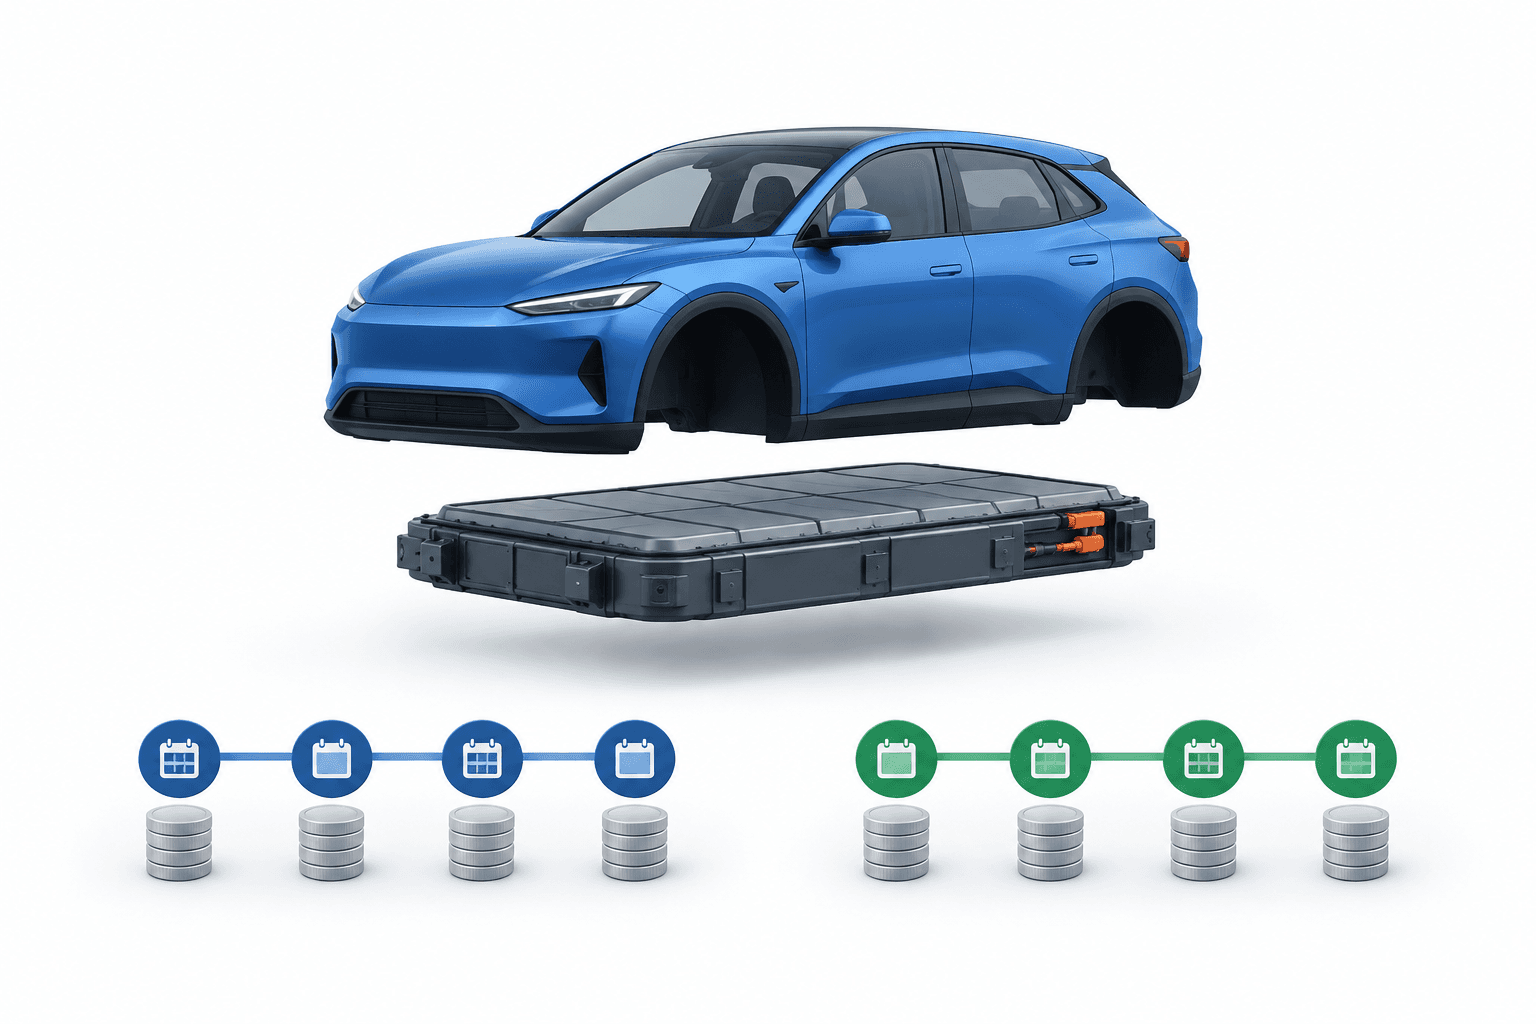
L’offre de prêt HDFC Bank pour véhicule électrique comprend désormais une option Flexi (Green), avec des proportions de financement et des durées de remboursement différentes pour la carrosserie et la batterie d’une voiture électrique. Lancée, comme détaillé le 25 octobre 2026, elle permet de rembourser la part correspondant à la batterie sur une période plus longue, offrant ainsi aux acheteurs davantage de flexibilité sur leurs mensualités.
Points clés
- Le prêt Flexi (Green) distingue le financement de la carrosserie et celui de la batterie du véhicule électrique.
- Une durée de remboursement plus longue pour la batterie vise à aider les acheteurs à adapter leurs mensualités.
- Les détails du lancement ne précisent ni les taux d’intérêt, ni les proportions de financement, ni les durées exactes applicables à chaque composant.
Table des matières
- Fonctionnement de la structure du prêt HDFC Bank pour véhicule électrique
- Arguments sur l’accessibilité financière et modalités à vérifier
- La banque inscrit le lancement dans le contexte de l’adoption des véhicules électriques
- Conclusion
Fonctionnement de la structure du prêt HDFC Bank pour véhicule électrique
Au lieu d’appliquer le même échéancier de remboursement à l’ensemble du véhicule, le produit permet de prévoir des proportions de prêt et des durées différentes pour la carrosserie et la batterie. HDFC Bank a indiqué que les emprunteurs pourraient ainsi adapter le montant de leurs échéances mensuelles équivalentes, ou EMI.
La banque a désigné les batteries comme le composant le plus coûteux d’un véhicule électrique et comme l’une des raisons pour lesquelles son coût d’acquisition est supérieur à celui d’un véhicule à moteur à combustion interne. Son approche modifie les modalités de remboursement de ce coût initial, sans réduire le prix d’achat du véhicule.
Une période de remboursement plus longue peut répartir le coût de la batterie sur un plus grand nombre d’échéances. Cela ne suffit pas, à lui seul, à établir une réduction du coût total de l’emprunt, qui dépend également des taux d’intérêt, des frais et de l’échéancier de remboursement.
| Élément | Détails |
|---|---|
| Proportions de financement de la carrosserie et de la batterie | Des proportions différentes sont proposées ; les pourcentages exacts n’ont pas été précisés dans les détails du lancement. |
| Durées de remboursement par composant | La durée peut être plus longue pour la batterie ; les durées exactes pour la carrosserie et la batterie n’ont pas été précisées. |
| Tarification Flexi (Green) | Les taux d’intérêt et les frais propres au produit n’ont pas été précisés dans les détails du lancement. |
Arguments sur l’accessibilité financière et modalités à vérifier
HDFC Bank a indiqué que l’EMI liée à la batterie serait comparable au coût d’utilisation d’un véhicule à moteur à combustion interne. Les détails du lancement ne fournissent ni exemple chiffré ni hypothèses sous-tendant cette comparaison.
La banque a également indiqué que cette approche s’inscrivait dans l’évolution des modèles d’abonnement aux batteries. Cette comparaison ne permet pas d’établir que ce prêt comprend un abonnement à la batterie ou une propriété distincte de celle-ci.
Pour davantage de contexte sur les produits, les options générales de remboursement du prêt HDFC Bank pour voiture électrique vont de 12 à 96 mois. Ces modalités publiées décrivent l’offre plus générale de financement de voitures électriques de la banque ; elles ne précisent pas les durées distinctes applicables à la carrosserie et à la batterie dans la nouvelle structure Flexi (Green).
La banque inscrit le lancement dans le contexte de l’adoption des véhicules électriques
Arvind Vohra, responsable du groupe des actifs de détail et des services bancaires ruraux chez HDFC Bank, a présenté le produit comme une nouvelle étape vers une détention de véhicules électriques plus économique et plus accessible.
Vohra a cité les mesures incitatives publiques, les progrès technologiques et le soutien des pouvoirs publics parmi les facteurs favorables au marché indien des véhicules électriques. Le lancement met l’accent sur la flexibilité des remboursements, tandis que l’avantage réel en matière d’accessibilité financière dépendra des modalités proposées à chaque emprunteur.
Conclusion
Le prêt HDFC Bank pour véhicule électrique offre davantage de flexibilité en distinguant les échéanciers de remboursement de la carrosserie et de la batterie. Pour les emprunteurs, la prochaine étape pratique consiste à examiner l’offre de prêt effective : les durées applicables à chaque composant, les taux d’intérêt, les frais et le montant total à rembourser.
Lire d’autres actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; les investissements comportent un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez les informations importantes de manière indépendante et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.