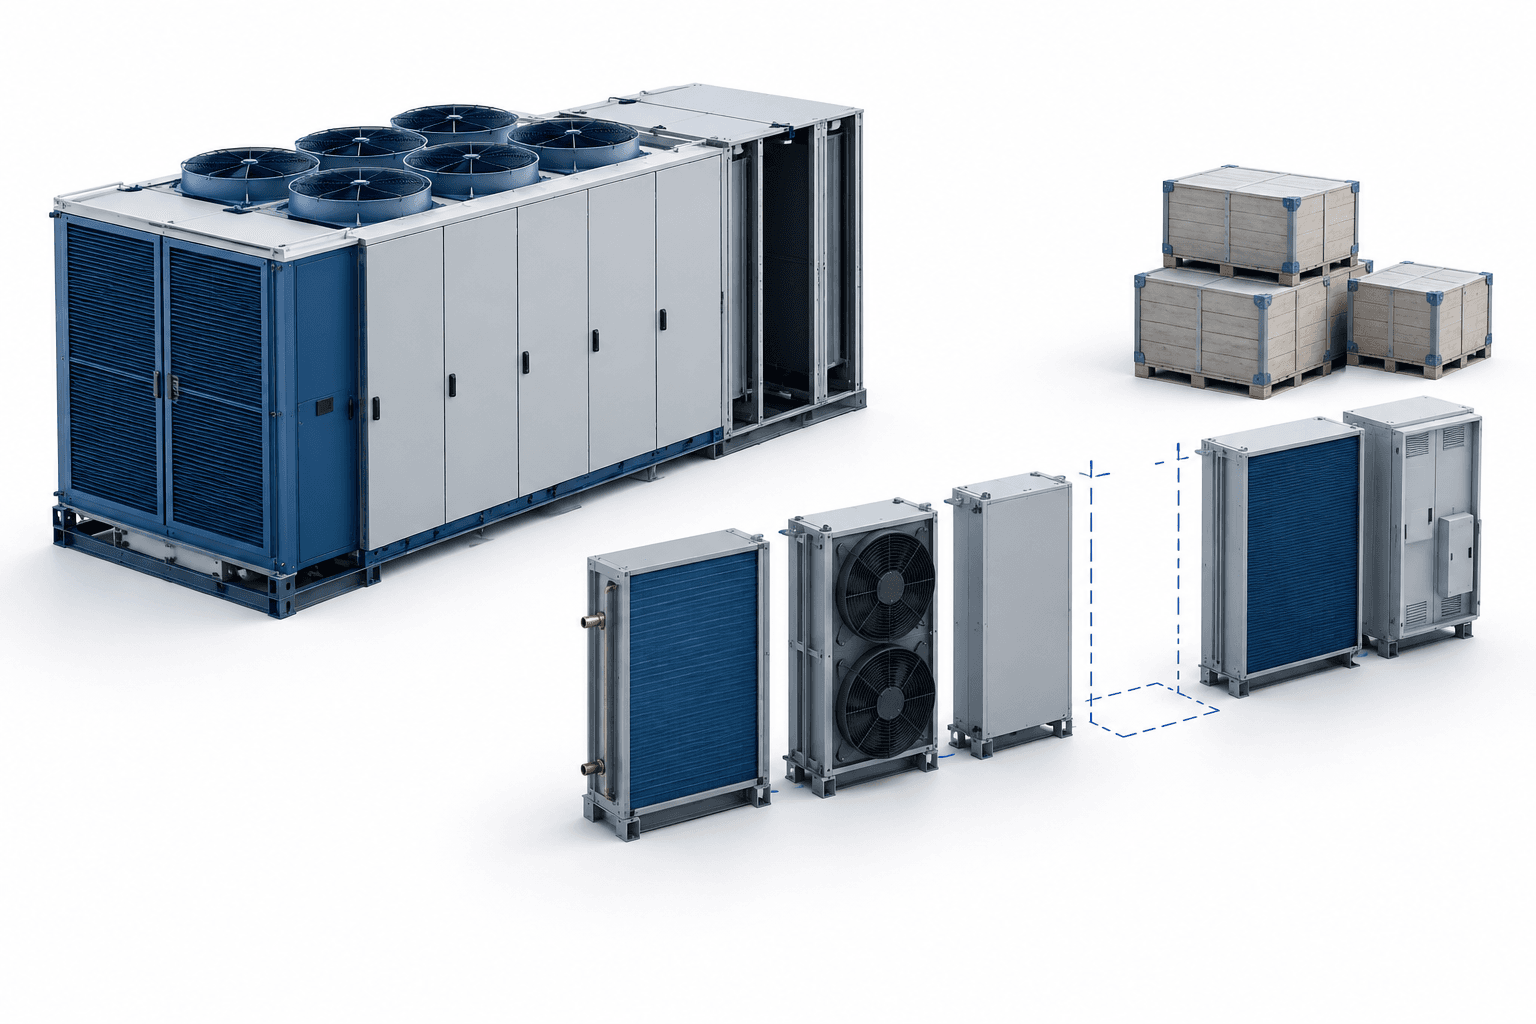
Au troisième trimestre 2026, les résultats de Munters ont fait état d’une hausse de 70 % des prises de commandes et d’une augmentation de 178 % du carnet de commandes, à 28 milliards de SEK, mais la forte demande a continué de peser sur la production et la génération de trésorerie. Lors de la présentation des résultats du 23 octobre, la direction a indiqué que les pénuries de composants, l’agrandissement des usines et la constitution de stocks pesaient sur l’activité des technologies pour centres de données, alors même que les livraisons s’accéléraient.
Points clés
- La croissance du carnet de commandes dans les centres de données offre une visibilité sur les livraisons jusqu’en 2027 et 2028.
- Les pénuries de composants et la montée en cadence des nouveaux produits continuent de limiter les marges des activités liées aux centres de données.
- Les flux de trésorerie liés aux activités opérationnelles étaient négatifs, et une nouvelle hausse des stocks est attendue au quatrième trimestre.
Table des matières
- Les résultats de Munters mettent en évidence l’écart entre les commandes et les livraisons
- La croissance des centres de données s’accompagne de pressions sur les marges
- Les stocks absorbent de la trésorerie et font augmenter l’endettement
- L’amélioration d’AirTech comprend des frais d’annulation inhabituels
- Conclusion
Les résultats de Munters mettent en évidence l’écart entre les commandes et les livraisons
La division des technologies pour centres de données, DCT, a enregistré son chiffre d’affaires trimestriel le plus élevé jamais atteint, en hausse de 30 % par rapport au trimestre précédent. Son carnet de commandes a atteint environ 22 milliards de SEK, soit la majeure partie des commandes en attente du groupe.
Le directeur général Stefan Aspman a déclaré qu’une grande partie des capacités de 2027 était de fait réservée et que les nouvelles commandes portaient de plus en plus sur 2028. Line Dovärn, responsable des relations investisseurs, a précisé qu’une estimation antérieure d’environ 11 milliards de SEK de ventes de DCT en 2027 était une hypothèse rapide fondée sur la répartition du carnet de commandes sur deux ans, et non une prévision ferme, et qu’elle était probablement désormais trop basse.
La collection de rapports intermédiaires de Munters regroupe les rapports financiers trimestriels, les présentations et les webdiffusions. Pour cette mise à jour, il est essentiel de distinguer les commandes en attente de livraison du chiffre d’affaires déjà comptabilisé : l’augmentation du carnet de commandes ne suffit pas, à elle seule, à résoudre les contraintes de production.
| Élément | Détails |
|---|---|
| Croissance du chiffre d’affaires net du groupe | 18 % au T3 2026 |
| Ratio commandes/facturations du groupe | 1,6, ce qui indique que les commandes ont dépassé les ventes |
| Chiffre d’affaires récurrent annuel de FoodTech | En hausse de 18 % |
| Prix chez DCT | La direction a indiqué que certains produits avaient enregistré des hausses de prix supérieures à 20 % ; les prix variaient selon les commandes en attente |
La croissance des centres de données s’accompagne de pressions sur les marges
La rentabilité de DCT a reculé, le mix produits, les pénuries de composants et les inefficacités liées à la montée en cadence des usines ayant neutralisé l’effet de volumes plus élevés. Aspman a déclaré que l’absence d’un seul composant pouvait interrompre le flux de production, imposer des reprises et laisser des unités inachevées aux fins de comptabilisation du chiffre d’affaires.
La division introduit également trois nouveaux concepts de produits cette année, notamment une expansion dans les infrastructures d’eau glacée. La direction estime que ces produits présentent un potentiel, mais leurs premières phases de production n’ont pas encore atteint des niveaux d’efficacité matures.
Aspman a indiqué que le retard d’environ un trimestre dans la progression de DCT restait une estimation raisonnable. Il a jugé que l’objectif de croissance de 30 % sur l’ensemble de l’année était tout à fait réaliste si les plans étaient respectés, tout en maintenant une réserve concernant les facteurs externes. Une marge élevée à deux chiffres reste un objectif à moyen terme, et non un engagement à court terme.
Munters qualifie de nouveaux fournisseurs, travaille avec ses clients pour faire approuver des composants de remplacement et déploie des équipes chargées de l’efficacité sur son site de Virginie. Les droits de douane ont réduit la marge de DCT d’environ deux points de pourcentage au cours du trimestre, contre quatre précédemment, même si un certain impact devrait subsister au quatrième trimestre.
Les stocks absorbent de la trésorerie et font augmenter l’endettement
Les flux de trésorerie liés aux activités opérationnelles étaient négatifs, DCT ayant accumulé des stocks. La directrice financière Katharina Fischer a expliqué que les pénuries de composants, tels que les serpentins, signifiaient que d’autres pièces étaient déjà disponibles, mais ne pouvaient pas encore être transformées en livraisons achevées.
Fischer s’attend à une stabilisation des stocks en fin d’année, après une nouvelle hausse au quatrième trimestre, qui devrait être inférieure à l’accumulation observée entre les deuxième et troisième trimestres. L’augmentation des capacités de production nécessitera néanmoins un niveau durablement plus élevé de fournitures.
Le ratio d’endettement est passé de 3,2 à 3,4, dépassant l’objectif à long terme de l’entreprise, compris entre 1,5 et 2,5. Les flux de trésorerie négatifs et l’augmentation des dettes locatives ont contribué à cette hausse. Le défi financier immédiat consiste donc à transformer l’expansion de la production en livraisons achevées et en trésorerie, et non simplement à obtenir davantage de commandes.
L’amélioration d’AirTech comprend des frais d’annulation inhabituels
La rentabilité d’AirTech a plus que doublé, grâce à des volumes plus élevés, à un mix favorable et à des économies de coûts. Sa marge publiée s’est établie à 12,9 %, contre 10,4 % hors frais d’annulation ponctuels.
Fischer a évalué ces frais à environ 50 millions de SEK. La direction a qualifié l’annulation de très inhabituelle et l’a rattachée à un projet de grande ampleur annulé dans son intégralité, ce qui en fait un élément important à prendre en compte pour évaluer l’amélioration trimestrielle de la division.
FoodTech a maintenu des marges solides malgré la poursuite des investissements. Les ventes sont restées stables, les ventes de contrôleurs en Europe étant affectées par la saisonnalité et une demande plus faible sur certains marchés, tandis que le chiffre d’affaires récurrent a continué de progresser.
Conclusion
Le quatrième trimestre permettra de vérifier si l’accélération de la production de DCT peut se traduire par des livraisons achevées sans nouvelle forte hausse des stocks. La direction prévoit une croissance supplémentaire, mais le calendrier annoncé indique toujours que la normalisation des marges dépendra de la résolution des contraintes d’approvisionnement sur plusieurs trimestres.
Lire davantage d’actualités
Plus d’actualités de FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; tout investissement comporte un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez les informations importantes de manière indépendante et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.



