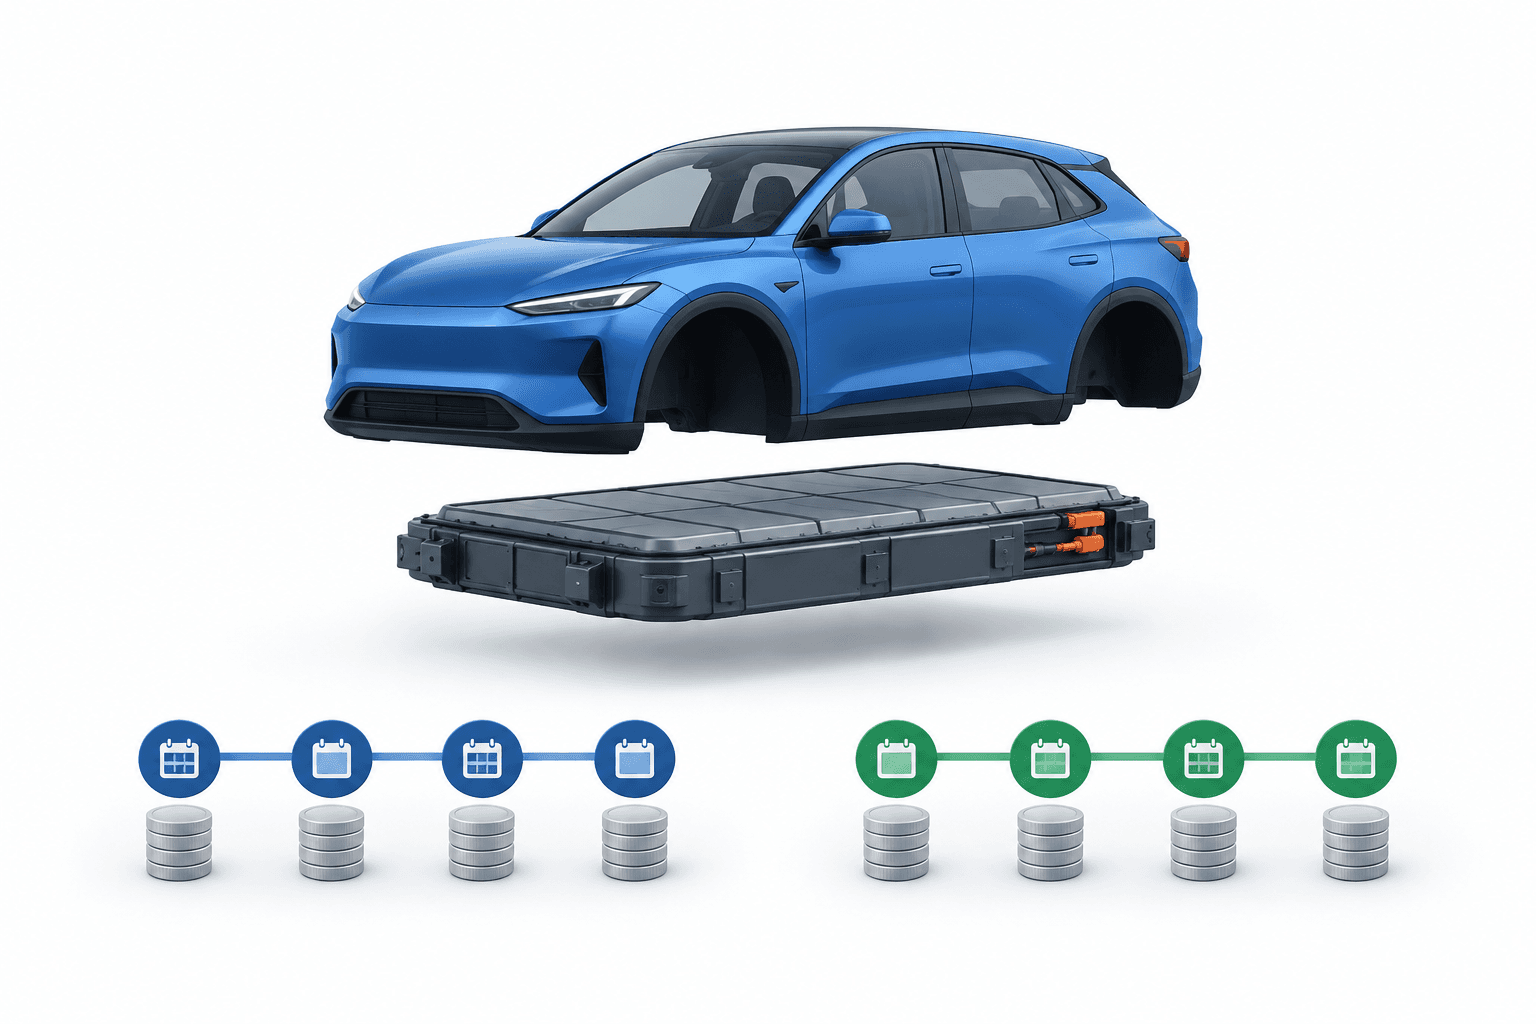
HDFC Bank EV लोन में अब Flexi (Green) विकल्प शामिल है, जिसमें इलेक्ट्रिक कार की बॉडी और बैटरी के लिए वित्तपोषण के अलग-अलग अनुपात और पुनर्भुगतान अवधियां हैं। 25 अक्टूबर, 2026 को इसकी शुरुआत का विवरण दिया गया। इसके तहत बैटरी वाले हिस्से का पुनर्भुगतान लंबी अवधि में किया जा सकता है, जिससे खरीदारों को मासिक किस्तों के संबंध में अधिक लचीलापन मिलता है।
मुख्य बातें
- Flexi (Green) लोन में इलेक्ट्रिक वाहन की बॉडी और बैटरी के लिए वित्तपोषण अलग-अलग किया जाता है।
- बैटरी के लिए लंबी पुनर्भुगतान अवधि का उद्देश्य खरीदारों को मासिक भुगतान अपनी जरूरत के अनुसार तय करने में मदद करना है।
- शुरुआत के विवरण में ब्याज दरों, वित्तपोषण अनुपातों या दोनों घटकों की सटीक अवधि का उल्लेख नहीं है।
विषय-सूची
- HDFC Bank EV लोन की संरचना कैसे काम करती है
- किफायती होने के दावे और वे शर्तें जिनकी जांच बाकी है
- बैंक ने EV अपनाने के संदर्भ में पेशकश को रखा
- निष्कर्ष
HDFC Bank EV लोन की संरचना कैसे काम करती है
पूरे वाहन पर एक ही पुनर्भुगतान अनुसूची लागू करने के बजाय, इस उत्पाद में बॉडी और बैटरी के लिए अलग-अलग ऋण अनुपात और अवधियां रखी जा सकती हैं। HDFC Bank ने कहा कि इससे उधारकर्ता अपनी समान मासिक किस्त (EMI) का भुगतान अपनी जरूरत के अनुसार तय कर सकेंगे।
बैंक ने बैटरी को इलेक्ट्रिक वाहन का सबसे महंगा घटक बताया और कहा कि यही एक वजह है कि आंतरिक दहन इंजन वाले वाहनों की तुलना में इलेक्ट्रिक वाहन की खरीद लागत अधिक होती है। बैंक का तरीका इस शुरुआती लागत के पुनर्भुगतान के तरीके को बदलता है, न कि वाहन की खरीद कीमत को घटाता है।
लंबी पुनर्भुगतान अवधि से बैटरी की लागत अधिक किस्तों में बांटी जा सकती है। हालांकि, इससे अपने आप कुल उधारी लागत कम साबित नहीं होती; यह ब्याज दरों, शुल्कों और पुनर्भुगतान अनुसूची पर भी निर्भर करती है।
| मद | विवरण |
|---|---|
| बॉडी और बैटरी के वित्तपोषण अनुपात | अलग-अलग अनुपात उपलब्ध हैं; शुरुआत के विवरण में सटीक प्रतिशत नहीं बताए गए। |
| घटकों की पुनर्भुगतान अवधि | बैटरी के लिए लंबी अवधि रखी जा सकती है; बॉडी और बैटरी की सटीक अवधि नहीं बताई गई। |
| Flexi (Green) की कीमत | शुरुआत के विवरण में ब्याज दरों और उत्पाद-विशिष्ट शुल्कों का उल्लेख नहीं है। |
किफायती होने के दावे और वे शर्तें जिनकी जांच बाकी है
HDFC Bank ने कहा कि बैटरी से जुड़ी EMI, आंतरिक दहन इंजन वाले वाहन की परिचालन लागत के समान होगी। शुरुआत के विवरण में इस तुलना के लिए कोई उदाहरण या उसके आधारभूत अनुमान नहीं दिए गए।
बैंक ने यह भी कहा कि यह तरीका बैटरी-सदस्यता के बदलते मॉडलों के अनुरूप है। इस तुलना से यह साबित नहीं होता कि इस लोन में बैटरी सदस्यता या बैटरी का अलग स्वामित्व शामिल है।
उत्पाद की व्यापक जानकारी के लिए, HDFC Bank के सामान्य EV लोन के पुनर्भुगतान विकल्प 12 से 96 महीने तक हैं। प्रकाशित शर्तें बैंक की व्यापक इलेक्ट्रिक-कार वित्तपोषण पेशकश का वर्णन करती हैं; इनमें नए Flexi (Green) ढांचे के तहत बॉडी और बैटरी की अलग-अलग अवधि निर्दिष्ट नहीं है।
बैंक ने EV अपनाने के संदर्भ में पेशकश को रखा
HDFC Bank के रिटेल एसेट्स और रूरल बैंकिंग के ग्रुप हेड अरविंद वोहरा ने इस उत्पाद को इलेक्ट्रिक वाहन का स्वामित्व अधिक किफायती और सुलभ बनाने की दिशा में एक और कदम बताया।
वोहरा ने सरकारी प्रोत्साहनों, तकनीकी सुधारों और नीतिगत समर्थन को भारत के EV बाजार को सहारा देने वाले कारकों के रूप में गिनाया। इस पेशकश का मुख्य जोर पुनर्भुगतान में लचीलेपन पर है, जबकि इससे वास्तव में कितनी बचत या किफायत होगी, यह प्रत्येक उधारकर्ता को दी जाने वाली शर्तों पर निर्भर करेगा।
निष्कर्ष
HDFC Bank EV लोन में बॉडी और बैटरी के पुनर्भुगतान की अनुसूचियां अलग करके अधिक लचीलापन दिया गया है। उधारकर्ताओं के लिए अगला व्यावहारिक कदम वास्तविक लोन प्रस्ताव की जांच करना है—इसमें दोनों घटकों की अवधि, ब्याज दरें, शुल्क और कुल पुनर्भुगतान राशि शामिल हैं।
और खबरें पढ़ें
अस्वीकरण
FinanceVelix का यह लेख सामान्य जानकारी देता है, व्यक्तिगत वित्तीय, निवेश, कानूनी या कर संबंधी सलाह नहीं। बाजार मूल्य, ब्याज दरें और आर्थिक परिस्थितियां बदल सकती हैं; निवेश में नुकसान का जोखिम होता है। तथ्य प्रकाशन के समय उपलब्ध सामग्री पर आधारित हैं और बदल सकते हैं। महत्वपूर्ण जानकारी की स्वतंत्र रूप से जांच करें और जरूरत पड़ने पर किसी योग्य पेशेवर से परामर्श लें। किसी परिसंपत्ति, कंपनी या सेवा का उल्लेख समर्थन या अनुशंसा नहीं है।