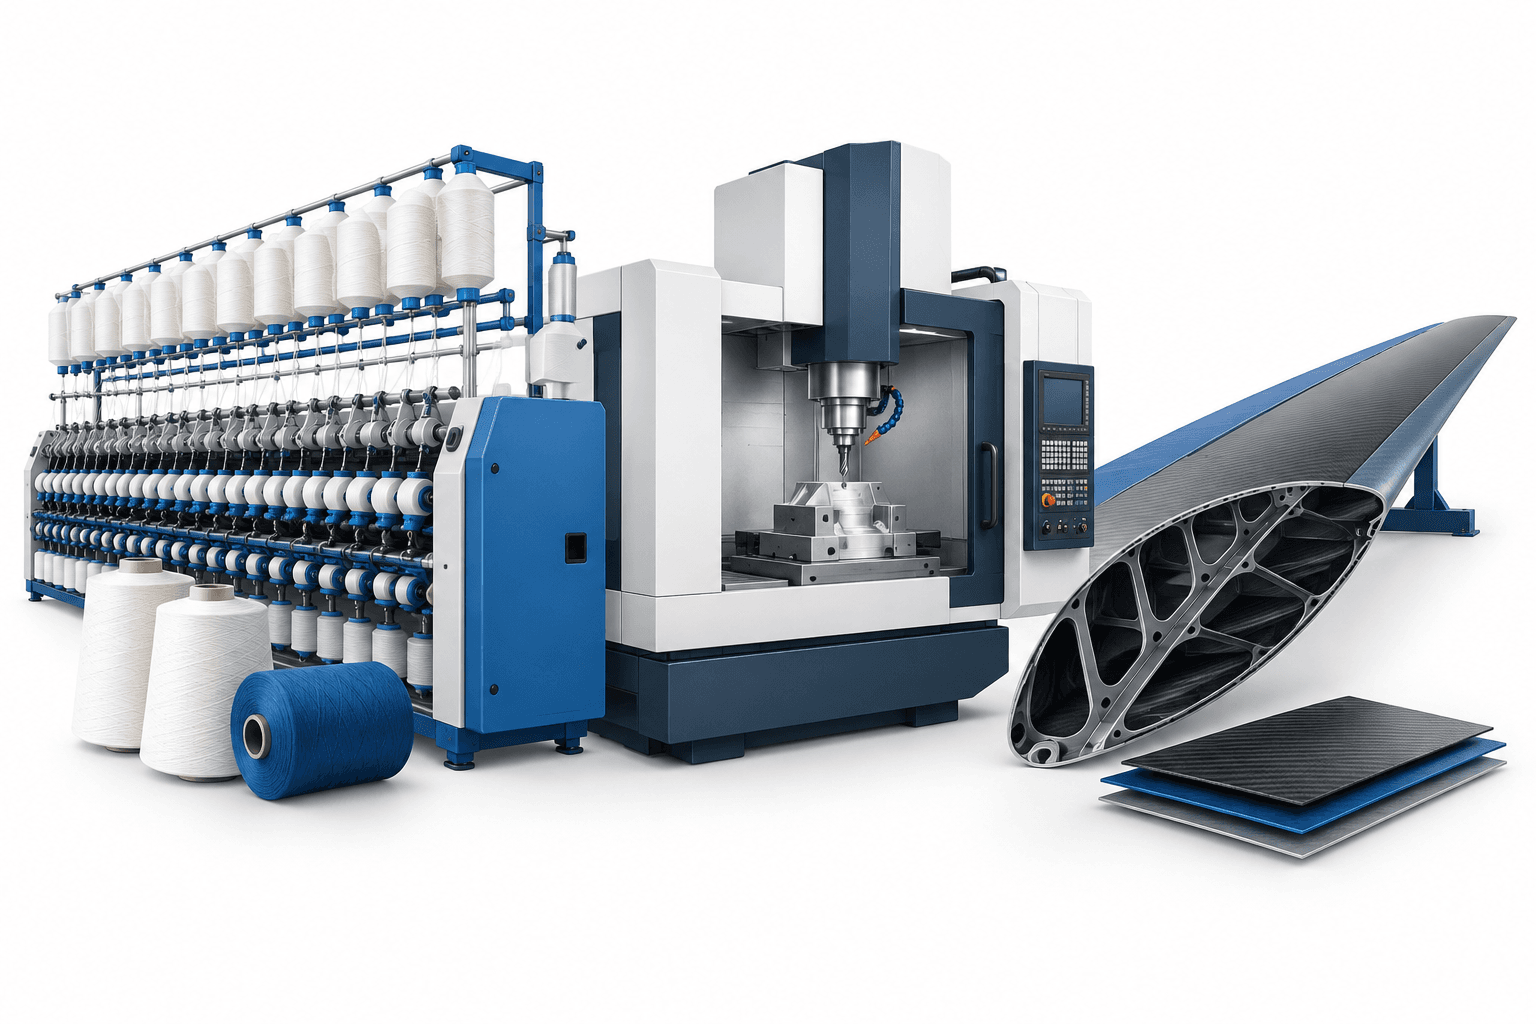
Kinerja LMW pada kuartal kedua tahun fiskal 2026–27 menunjukkan pendapatan naik 30% secara tahunan menjadi INR 1,153 crore, didukung pemulihan penjualan mesin tekstil. Dalam komentar kinerja tanggal 22 Oktober 2026, perusahaan juga menyebutkan kuatnya permintaan peralatan mesin dan besarnya buku pesanan dirgantara, seraya memperingatkan bahwa kenaikan biaya input masih sulit dibebankan kepada pelanggan.
Intisari
- Pendapatan mesin tekstil naik 32% secara berurutan, sementara laba segmen semester pertama meningkat tajam.
- Manajemen melaporkan pertumbuhan peralatan mesin hampir 50%, didukung diversifikasi manufaktur dan peningkatan peralatan.
- Pesanan luar negeri menawarkan peluang pemulihan, tetapi tekanan biaya dan jadwal ekspansi dirgantara yang belum dikonfirmasi tetap menjadi kendala.
Daftar Isi
- Kinerja LMW menunjukkan pemulihan tekstil dengan kendala biaya
- Permintaan peralatan mesin menguat di luar pelanggan otomotif
- Pesanan dirgantara bertambah, tetapi waktu ekspansi belum ditetapkan
- Pemulihan luar negeri bergantung pada pelaksanaan pesanan yang ada
- Kesimpulan
Kinerja LMW menunjukkan pemulihan tekstil dengan kendala biaya
Pendapatan semester pertama mencapai INR 2,045 crore, naik 33% dibandingkan tahun sebelumnya. Divisi mesin tekstil membukukan pendapatan kuartal kedua sebesar INR 639 crore, meningkat 32% dari kuartal sebelumnya.
Laba mesin tekstil pada semester pertama naik menjadi INR 48 crore dari INR 2 crore pada tahun sebelumnya. Peningkatan ini menunjukkan kontribusi laba yang lebih kuat dari divisi tersebut, meskipun perbandingan laba semester pertama dan kenaikan penjualan kuartalan secara berurutan mencakup periode yang berbeda.
CFO V. Senthil mengatakan kebijakan pemerintah dan insentif ekspor mendukung permintaan, tetapi manajemen tetap berhati-hati mengenai keberlanjutannya. Kenaikan biaya tembaga, aluminium, dan elektronik, ketersediaan komponen elektronik, serta ketidakpastian geopolitik terus mempersulit operasional.
Harga telah ditetapkan tanpa pembebanan langsung kenaikan biaya kepada pelanggan, meskipun diskusi dengan pelanggan masih berlangsung. LMW menekankan analisis nilai dan rekayasa nilai untuk mengendalikan biaya, sehingga perlindungan margin menjadi tantangan tersendiri, terpisah dari upaya memperoleh lebih banyak penjualan.
| Item | Rincian |
|---|---|
| Utilisasi kapasitas peralatan mesin | 75%–80%. |
| Utilisasi kapasitas ATC | Sekitar 70%. |
| Komposisi buku pesanan ATC | Sekitar 70% logam dan 30% komposit. |
| Bauran produk peralatan mesin | Sekitar 23%–24% pusat pemesinan dan 76% pusat pembubutan. |
Permintaan peralatan mesin menguat di luar pelanggan otomotif
Senthil menggambarkan pertumbuhan peralatan mesin hampir 50% untuk tahun fiskal berjalan, didukung strategi manufaktur China-plus-one dan pelanggan yang mengganti peralatan lama dengan mesin modern.
Pelanggan otomotif tetap menjadi sumber permintaan terbesar, dengan porsi lebih dari separuh bisnis, sementara sektor pertahanan, jasa manufaktur elektronik, dan perkakas juga berkembang.
Manajemen mengatakan kapasitas dapat ditambah relatif cepat karena ekspansi terutama hanya memerlukan ruang perakitan. Senthil juga menjelaskan bahwa penambahan kapasitas kecil baru-baru ini merupakan pemenuhan persyaratan undang-undang untuk jenis mesin tertentu, bukan pendekatan umum perusahaan terhadap pertumbuhan.
Pesanan dirgantara bertambah, tetapi waktu ekspansi belum ditetapkan
Advanced Technology Centre, atau ATC, memiliki buku pesanan sekitar INR 1,000 crore. Senthil menyoroti peluang di bidang perakitan struktural, proses khusus, dan pemesinan untuk program drone, rudal, dan radar, bukan manufaktur elektronik.
Kapabilitas komposit dirgantara LMW mencakup pembuatan komponen struktural, subrakitan, dan rakitan untuk aplikasi dirgantara dan pertahanan. Cakupan manufaktur yang sudah ada ini memberi konteks bagi peluang yang dijelaskan manajemen; hal tersebut tidak memastikan kapan pesanan baru atau belanja ekspansi akan menghasilkan pendapatan.
Untuk investasi yang direncanakan sebesar INR 150 crore, LMW telah menandatangani nota kesepahaman dengan pemerintah Tamil Nadu dan sedang melakukan perencanaan. Manajemen tidak memberikan tanggal mulai beroperasi, sehingga waktu penambahan kapasitas dan kontribusinya terhadap pendapatan belum dapat dipastikan.
Pemulihan luar negeri bergantung pada pelaksanaan pesanan yang ada
LMW Global memiliki pesanan senilai INR 163 crore dan LMW China memiliki pesanan senilai INR 128 crore, yang diperkirakan manajemen akan dilaksanakan dalam enam bulan berikutnya. Pesanan tersebut berpotensi mendukung operasi luar negeri, tetapi belum menandakan pemulihan yang telah tercapai.
Kerugian LMW Global pada tahun sebelumnya mencapai INR 29.5 crore dengan pendapatan sebesar INR 184 crore. Senthil mengaitkan kerugian tersebut dengan kondisi sulit di pasar, termasuk Bangladesh dan Turki, yang menghalangi bisnis itu menyerap biaya tetap.
Untuk tahun fiskal 2026–27, manajemen memperkirakan belanja modal akan serupa dengan depresiasi tahunan. Sebagian aset dapat disewa guna mempertahankan fleksibilitas untuk pekerjaan berbasis kontrak, termasuk kegiatan ATC.
Kesimpulan
Kinerja LMW menunjukkan basis penjualan yang lebih kuat, tetapi mengubah permintaan menjadi laba berkelanjutan masih bergantung pada pengendalian biaya input dan pelaksanaan pesanan. Jangka waktu pengiriman luar negeri enam bulan yang disebutkan menjadi tolok ukur terdekat yang paling jelas; investasi dirgantara masih belum memiliki tanggal mulai beroperasi.
Baca Berita Lainnya
Penafian
Artikel FinanceVelix ini memberikan informasi umum, bukan nasihat keuangan, investasi, hukum, atau pajak yang dipersonalisasi. Harga pasar, suku bunga, dan kondisi ekonomi dapat berubah; investasi memiliki risiko kerugian. Fakta mencerminkan materi yang tersedia saat diterbitkan dan dapat berubah. Periksa informasi penting secara mandiri dan konsultasikan dengan profesional yang berkualifikasi bila diperlukan. Penyebutan aset, perusahaan, atau layanan bukan merupakan dukungan.



