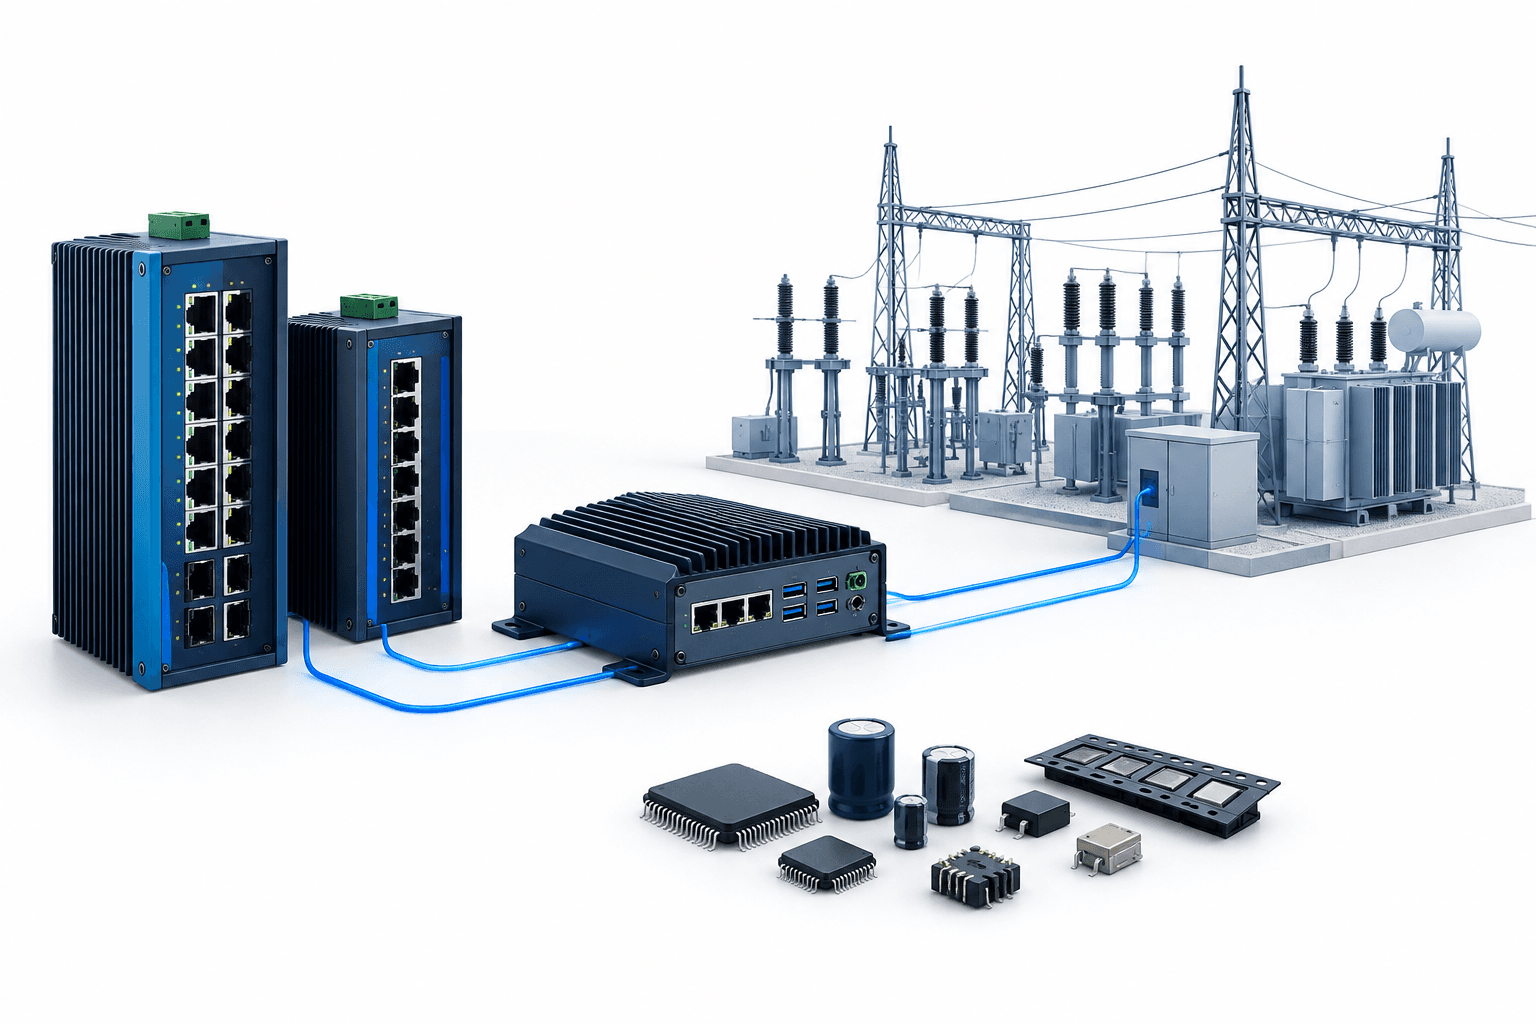
Kinerja Ependion pada kuartal ketiga 2026 menunjukkan penjualan naik 22% secara organik menjadi SEK664 juta dan EBITA meningkat 43% menjadi rekor SEK95 juta. Pembahasan hasil pada 23 Oktober menyoroti profitabilitas yang lebih kuat di kedua bisnis, tetapi pesanan tertinggal dari pengiriman dan manajemen memperingatkan bahwa pasokan komponen elektronik semakin sulit diperoleh.
Hal-Hal Penting
- Margin EBITA grup naik dua poin persentase menjadi rekor 14,3%.
- Westermo memimpin pertumbuhan, didukung permintaan dari sektor energi, sementara Beijer Electronics melanjutkan pemulihan marginnya.
- Pesanan tertinggal dari penjualan, dan manajemen memprioritaskan kapasitas pengiriman daripada mengurangi persediaan saat pasokan komponen semakin ketat.
Daftar Isi
- Laba Ependion tumbuh lebih cepat daripada penjualan
- Permintaan energi mendukung ekspansi Westermo
- Penerimaan pesanan tertinggal dari pengiriman, tetapi permintaan kereta api tetap stabil
- Pasokan komponen yang semakin ketat menguji penetapan harga dan persediaan
- Kesimpulan
Laba Ependion tumbuh lebih cepat daripada penjualan
Kenaikan EBITA melampaui pertumbuhan penjualan organik, menunjukkan bahwa volume bisnis yang lebih tinggi menghasilkan profitabilitas operasional yang lebih kuat. Permintaan membaik di berbagai segmen dan wilayah, meskipun lajunya berbeda di antara kedua bisnis grup.
Westermo melaporkan pertumbuhan penjualan organik sebesar 30% dan EBITA rekor SEK81 juta, dengan margin EBITA sebesar 18,7%. Beijer Electronics mencatat pertumbuhan penjualan 10% dan pertumbuhan penerimaan pesanan 11%, sementara marginnya mencapai 13,3%, menandai perbaikan selama tiga kuartal berturut-turut.
Manajemen menyebut perbaikan manufaktur kemungkinan lebih merupakan pemulihan umum daripada bukti peningkatan pangsa pasar. CFO Joakim Laurén mengingatkan bahwa satu kuartal belum cukup untuk memastikan tren; perbaikan tersebut terkonsentrasi di Amerika Utara dan Asia.
| Pos | Detail |
|---|---|
| Rasio pesanan terhadap penjualan grup | 0.85 pada Q3 2026. |
| Rasio pesanan terhadap penjualan Westermo | 0.79 pada Q3 2026. |
| Arus kas bebas | SEK60 juta, dua kali lipat dari setahun sebelumnya. |
| Utang bersih/EBITDA | Membaik menjadi sedikit di bawah 1 kali. |
Permintaan energi mendukung ekspansi Westermo
CEO Jenny Sjödahl mengatakan posisi Welotec dalam otomasi gardu induk dan virtualisasi menjadi pendorong utama kuatnya pesanan dari sektor energi. Ia juga menggambarkan meningkatnya kerja sama antara Welotec dan Westermo, dengan hubungan Welotec di perusahaan utilitas membuka peluang untuk menawarkan switch dan router Westermo.
Alasan strategis ini sudah ada sebelum kuartal tersebut. Pengumuman kesepakatan akuisisi Welotec oleh Westermo pada April 2025 menjelaskan rencana untuk menggabungkan komputasi edge industri dengan komunikasi data serta memperluas portofolio bersama di bidang otomasi gardu induk. Pengumuman tersebut memberikan konteks mengenai penawaran produk yang saling melengkapi, bukan bukti kinerja kuartalan terbaru.
Laurén mengakui bahwa margin kotor Welotec berada di bawah rata-rata Westermo sehingga menurunkan bauran margin. Meski demikian, ia mengatakan margin kotor keseluruhan tetap stabil dan Welotec memberikan kontribusi positif terhadap profitabilitas Westermo.
Penerimaan pesanan tertinggal dari pengiriman, tetapi permintaan kereta api tetap stabil
Penerimaan pesanan grup tumbuh lebih lambat daripada penjualan sehingga rasio pesanan terhadap penjualan berada di bawah satu. Artinya, pesanan baru tidak sepenuhnya menggantikan nilai bisnis yang dikirim selama kuartal tersebut, berbeda dengan pertumbuhan penjualan yang dilaporkan kuat.
Pola pesanan Westermo sangat tidak merata. Sjödahl mengingatkan agar pesanan kereta api per kuartal tidak ditafsirkan sebagai ukuran langsung permintaan yang mendasarinya, yang ia gambarkan stabil dan sedikit lebih tinggi dibandingkan tahun sebelumnya. Pelanggan kereta api masih memiliki tumpukan pesanan multiyear, meskipun sebagian menghadapi kesulitan operasional dalam mengirimkan produk mereka sendiri.
Peluang di sektor pertahanan tetap lebih sulit diprediksi. Manajemen menggambarkan adanya diskusi aktif dengan pelanggan dan kemampuan tambahan yang sedang dibangun secara bertahap, tetapi menyatakan bahwa waktu penerimaan pesanan dan penjualan sulit diperkirakan.
Pasokan komponen yang semakin ketat menguji penetapan harga dan persediaan
Sjödahl mengatakan waktu tunggu yang lebih panjang, kenaikan harga, dan tekanan alokasi membuat pengadaan komponen semakin sulit. Ependion belum mengalami kekurangan atau penghentian produksi, tetapi ia tidak dapat mengesampingkan gangguan di masa depan.
Perusahaan memprioritaskan kemampuan untuk melakukan pengiriman daripada meminimalkan persediaan. Meski demikian, arus kas bebas meningkat dua kali lipat selama kuartal tersebut, sementara leverage membaik.
Manajemen mengatakan sebagian besar kenaikan biaya komponen telah diteruskan kepada pelanggan, meskipun kontrak jangka panjang menghalangi pemulihan biaya sepenuhnya. Kenaikan harga memori lebih lanjut dapat menguji kesediaan pelanggan untuk menerima harga yang lebih tinggi. Perusahaan tetap bermaksud meneruskan semua kenaikan biaya, tetapi hal itu bukan jaminan bahwa upaya tersebut akan berhasil.
Kesimpulan
Rekor margin kuartalan Ependion dicapai bersamaan dengan peningkatan perolehan kas, tetapi penerimaan pesanan dan ketersediaan komponen tetap menjadi faktor utama yang menguji kemajuan tersebut. Hasil kuartalan berikutnya akan menunjukkan apakah momentum penjualan dapat dipertahankan tanpa mengorbankan keandalan pengiriman atau pemulihan biaya.
Baca Berita Lainnya
Penyangkalan
Artikel FinanceVelix ini memberikan informasi umum, bukan nasihat keuangan, investasi, hukum, atau perpajakan yang dipersonalisasi. Harga pasar, suku bunga, dan kondisi ekonomi dapat berubah; investasi mengandung risiko kerugian. Fakta mencerminkan materi yang tersedia saat diterbitkan dan dapat berubah. Periksa informasi penting secara mandiri dan konsultasikan dengan profesional berkualifikasi bila diperlukan. Penyebutan aset, perusahaan, atau layanan bukan merupakan dukungan atau rekomendasi.



