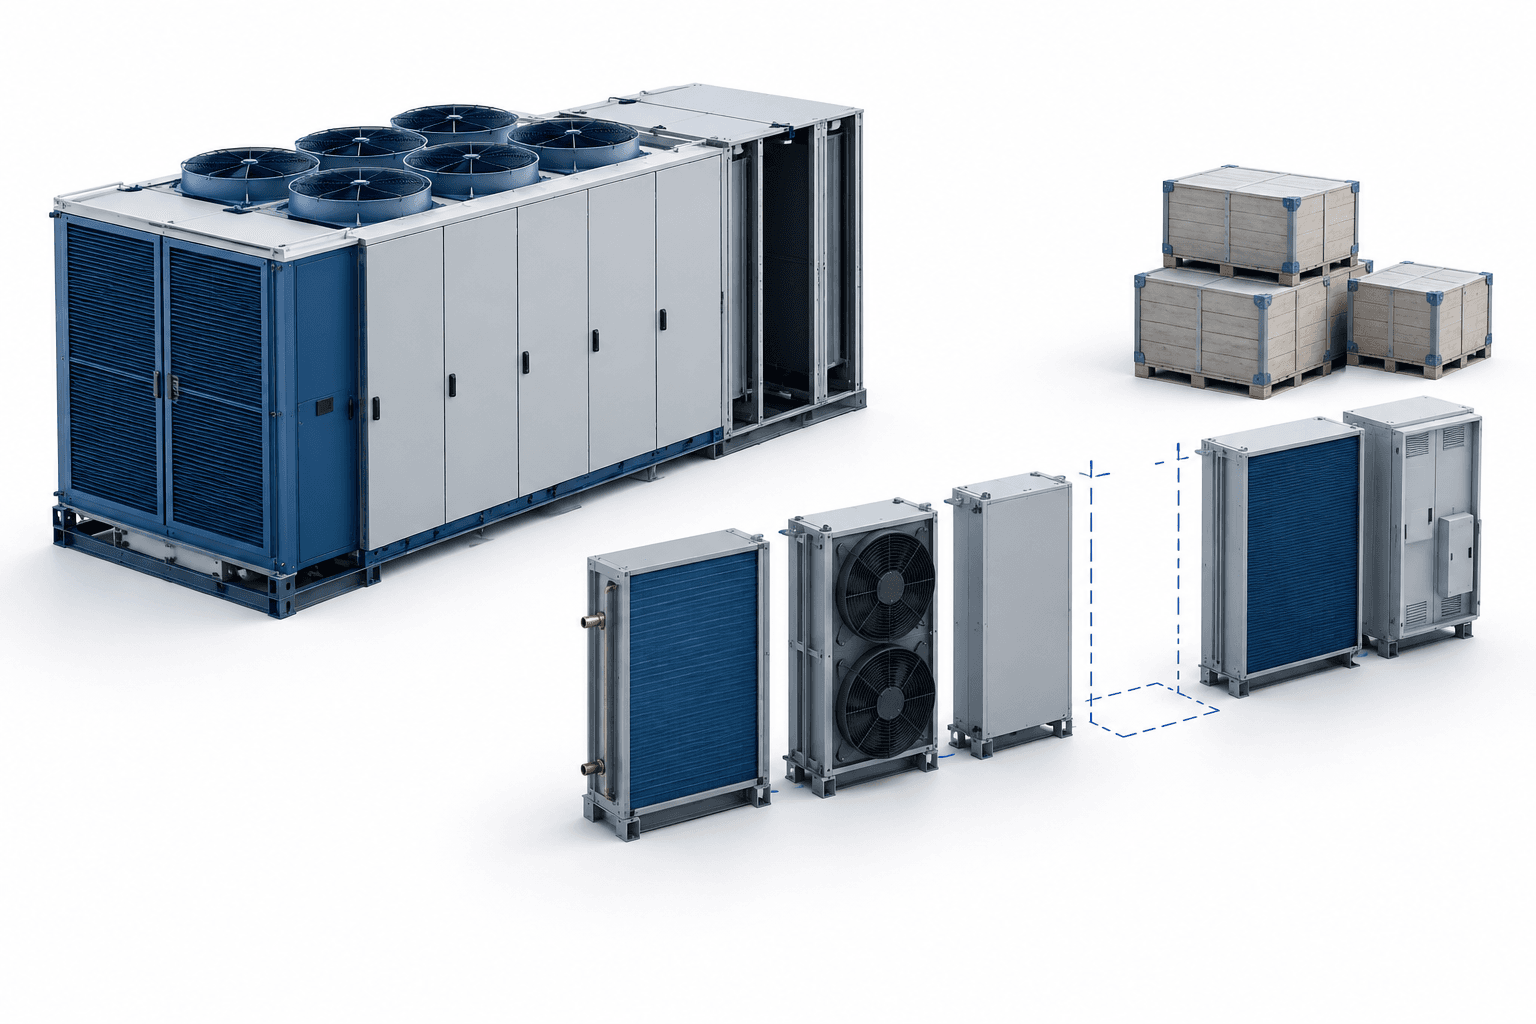
I risultati di Munters per il terzo trimestre del 2026 hanno evidenziato un aumento del 70% degli ordini acquisiti e una crescita del 178% del portafoglio ordini, che ha raggiunto 28 miliardi di SEK; tuttavia, la forte domanda ha continuato a mettere sotto pressione la produzione e la generazione di cassa. Nella discussione sui risultati del 23 ottobre, la dirigenza ha dichiarato che la carenza di componenti, l’ampliamento degli stabilimenti e l’accumulo di scorte stavano pesando sull’attività delle tecnologie per i data center, nonostante l’accelerazione delle consegne.
Punti chiave
- Il crescente portafoglio ordini dei data center estende la visibilità sulle consegne fino al 2027 e al 2028.
- La carenza di componenti e l’avvio della produzione di nuovi prodotti continuano a limitare i margini del comparto data center.
- Il flusso di cassa operativo è stato negativo e si prevede un ulteriore aumento delle scorte nel quarto trimestre.
Indice
- I risultati di Munters evidenziano il divario tra ordini e consegne
- La crescita dei data center comporta pressioni sui margini
- Le scorte assorbono liquidità e fanno aumentare la leva finanziaria
- Il miglioramento di AirTech include una commissione di cancellazione insolita
- Conclusione
I risultati di Munters evidenziano il divario tra ordini e consegne
La divisione Data Center Technology (DCT) ha registrato le vendite trimestrali più alte di sempre, con una crescita del 30% rispetto al trimestre precedente. Il suo portafoglio ordini ha raggiunto circa 22 miliardi di SEK, rappresentando la maggior parte degli ordini ancora da evadere del gruppo.
L’amministratore delegato Stefan Aspman ha dichiarato che una parte consistente della capacità produttiva del 2027 era di fatto già prenotata e che i nuovi ordini si stavano spostando sempre più verso il 2028. La responsabile delle relazioni con gli investitori Line Dovärn ha precisato che la precedente stima di circa 11 miliardi di SEK di vendite DCT nel 2027 era un calcolo approssimativo, basato sulla ripartizione del portafoglio ordini su due anni, e non una previsione ufficiale; probabilmente, ha aggiunto, ora è troppo bassa.
La raccolta delle relazioni intermedie di Munters riunisce i rapporti finanziari trimestrali, le presentazioni e i webcast. Per questo aggiornamento, è essenziale distinguere tra gli ordini in attesa di consegna e i ricavi già contabilizzati: un portafoglio ordini più ampio non elimina di per sé i vincoli produttivi.
| Voce | Dettagli |
|---|---|
| Crescita delle vendite nette del gruppo | 18% nel terzo trimestre 2026 |
| Rapporto ordini acquisiti/vendite del gruppo | 1,6, a indicare che gli ordini hanno superato le vendite |
| Ricavi ricorrenti annui di FoodTech | In aumento del 18% |
| Prezzi DCT | La dirigenza ha dichiarato che per alcuni prodotti gli aumenti di prezzo hanno superato il 20%; i prezzi variavano all’interno del portafoglio ordini |
La crescita dei data center comporta pressioni sui margini
La redditività di DCT è diminuita poiché il mix di prodotti, la carenza di componenti e le inefficienze nella fase di avvio degli stabilimenti hanno compensato l’aumento dei volumi. Aspman ha spiegato che la mancanza di un singolo componente può interrompere il flusso produttivo, rendere necessarie rilavorazioni e lasciare unità incomplete ai fini della rilevazione dei ricavi.
Quest’anno la divisione sta inoltre introducendo tre nuovi concept di prodotto, tra cui l’espansione nelle infrastrutture per l’acqua refrigerata. La dirigenza vede potenziale in questi prodotti, ma le prime fasi di produzione non hanno ancora raggiunto livelli di efficienza consolidati.
Aspman ha descritto come ancora ragionevole la stima di un ritardo di circa un trimestre nei progressi di DCT. Ha definito molto realistico l’obiettivo di crescita del 30% per l’intero anno, se i piani saranno rispettati, pur mantenendo una riserva legata a fattori esterni. Un margine nella fascia alta delle singole cifre resta un obiettivo di medio termine, non un impegno a breve.
Munters sta qualificando ulteriori fornitori, collaborando con i clienti per approvare componenti alternativi e impiegando team dedicati all’efficienza nel suo stabilimento in Virginia. Nel trimestre i dazi hanno ridotto il margine di DCT di circa due punti percentuali, rispetto ai quattro punti precedenti, anche se si prevede che parte dell’impatto persista nel quarto trimestre.
Le scorte assorbono liquidità e fanno aumentare la leva finanziaria
Il flusso di cassa operativo è stato negativo a causa dell’accumulo di scorte da parte di DCT. La direttrice finanziaria Katharina Fischer ha spiegato che la carenza di componenti come le serpentine faceva sì che altre parti fossero già disponibili, ma non potessero ancora essere trasformate in consegne completate.
Fischer prevede che le scorte si stabilizzino a fine anno, dopo un ulteriore aumento nel quarto trimestre, inferiore all’incremento registrato tra il secondo e il terzo trimestre. L’aumento della capacità produttiva richiederà comunque un livello di approvvigionamento ricorrente più elevato.
La leva finanziaria è salita a 3,4 da 3,2, superando l’obiettivo di lungo termine della società, compreso tra 1,5 e 2,5. Alla crescita hanno contribuito il flusso di cassa negativo e maggiori passività per leasing. La sfida finanziaria immediata consiste quindi nel trasformare l’espansione della produzione in consegne completate e liquidità, non semplicemente nell’acquisire più ordini.
Il miglioramento di AirTech include una commissione di cancellazione insolita
La redditività di AirTech è più che raddoppiata, sostenuta da maggiori volumi, un mix favorevole e risparmi sui costi. Il margine riportato è stato del 12,9%, rispetto al 10,4% escludendo una commissione di cancellazione una tantum.
Fischer ha quantificato la commissione in circa 50 milioni di SEK. La dirigenza ha descritto la cancellazione come estremamente insolita e collegata a un progetto di maggiori dimensioni annullato integralmente; la commissione è quindi un elemento importante da considerare nella valutazione del miglioramento trimestrale della divisione.
FoodTech ha mantenuto margini solidi nonostante i continui investimenti. Le vendite sono rimaste stabili, poiché le vendite di controller in Europa hanno risentito della stagionalità e di una domanda più debole in alcuni mercati, mentre i ricavi ricorrenti hanno continuato a crescere.
Conclusione
Il quarto trimestre metterà alla prova la capacità di DCT di accelerare la produzione e trasformarla in consegne completate senza un altro forte aumento delle scorte. La dirigenza prevede un’ulteriore crescita, ma la tempistica indicata continua a far dipendere la normalizzazione dei margini dalla risoluzione dei vincoli di fornitura nell’arco di diversi trimestri.
Leggi altre notizie
Avvertenza
Questo articolo di FinanceVelix fornisce informazioni di carattere generale e non costituisce consulenza finanziaria, d’investimento, legale o fiscale personalizzata. I prezzi di mercato, i tassi d’interesse e le condizioni economiche possono cambiare; gli investimenti comportano un rischio di perdita. I fatti riflettono le informazioni disponibili al momento della pubblicazione e possono variare. Verificate autonomamente le informazioni importanti e, se necessario, consultate un professionista qualificato. La menzione di un’attività, di una società o di un servizio non costituisce un’approvazione.



