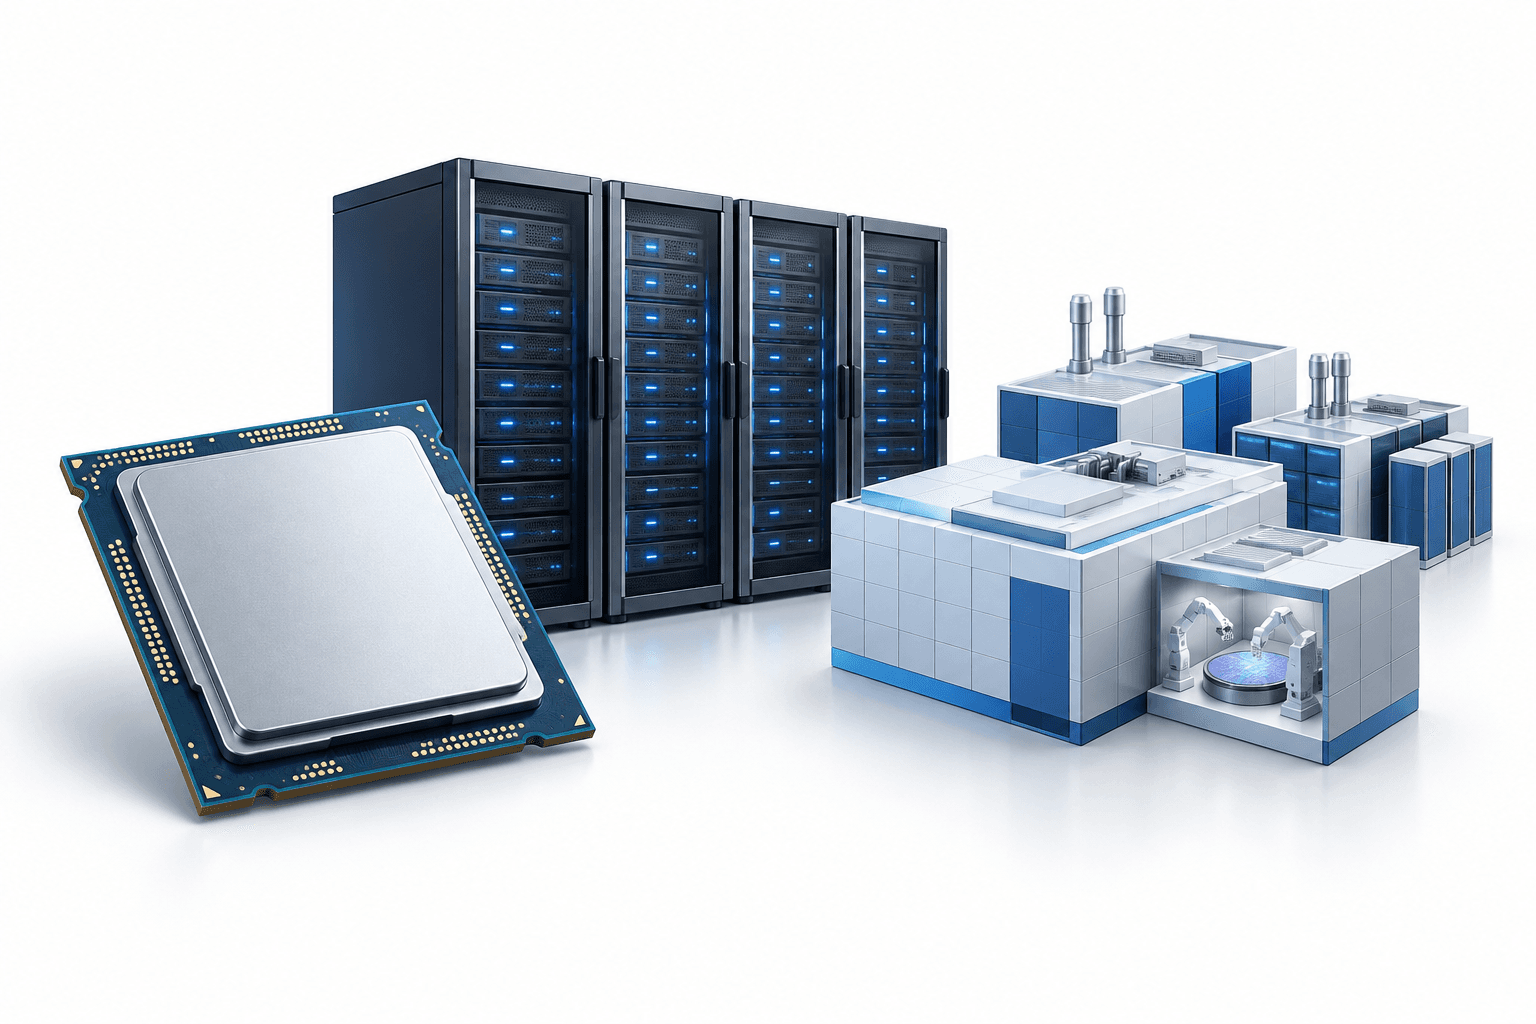
2026年10月26日の午前の取引でインテル株は約4%上昇し、91ドルとなった。ニュー・ストリート・リサーチが同社の投資判断を「中立」から「買い」に引き上げ、目標株価を125ドルに設定したことが材料となった。同調査会社は、企業が人間の介入を限定しながらタスクを遂行できる人工知能システムを導入するなか、サーバー向けプロセッサーの需要に注目している。
サーバー需要見通しを受けインテル株上昇
市場の取引開始前に公表されたニュー・ストリートのレポートは、インテルが生産能力を拡大する一方で、供給制約は数年間続くと予測した。同社は、2027年にインテルのサーバー供給能力が50%超拡大する可能性があると見込んでいる。
さらに先を見据え、ニュー・ストリートはインテルが2030年までにサーバー向けCPUの売上高を500億ドルに伸ばす可能性があると予測する一方、市場シェアは20%から25%に低下する可能性があるとしている。この見通しは、市場シェアの拡大を成長の前提とするのではなく、市場に占める割合が縮小しても、より大きな売上機会があると捉えている。
生産能力と売上高の予測はニュー・ストリートによるもので、インテルの業績見通しではない。株価が約4%上昇したというのは午前の取引時点の状況であり、終値での上昇が確認されたものではない。
四半期決算で収益性見通しが試される
インテルの 2026年第2四半期の決算 では、データセンター&AI部門の売上高は63億ドルとなり、前年同期比59%増だった。同部門の営業利益率は16.1%から39.5%に上昇し、ニュー・ストリートの投資判断引き上げを支える最近の決算実績となった。
インテルは7月23日の発表で、第3四半期の売上高を158億ドルから168億ドルと予測した。同社は10月29日に第3四半期決算を発表する予定で、投資家は需要の増加と並行してデータセンターの収益性が維持されたかどうかを見極めることができる。
ニュースをもっと読む
免責事項
この記事は一般的な情報を提供するものであり、個別の財務、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動することがあり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な情報に基づいており、変更される可能性があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家に相談してください。資産、企業、サービスへの言及は推奨を意味するものではありません。



コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…