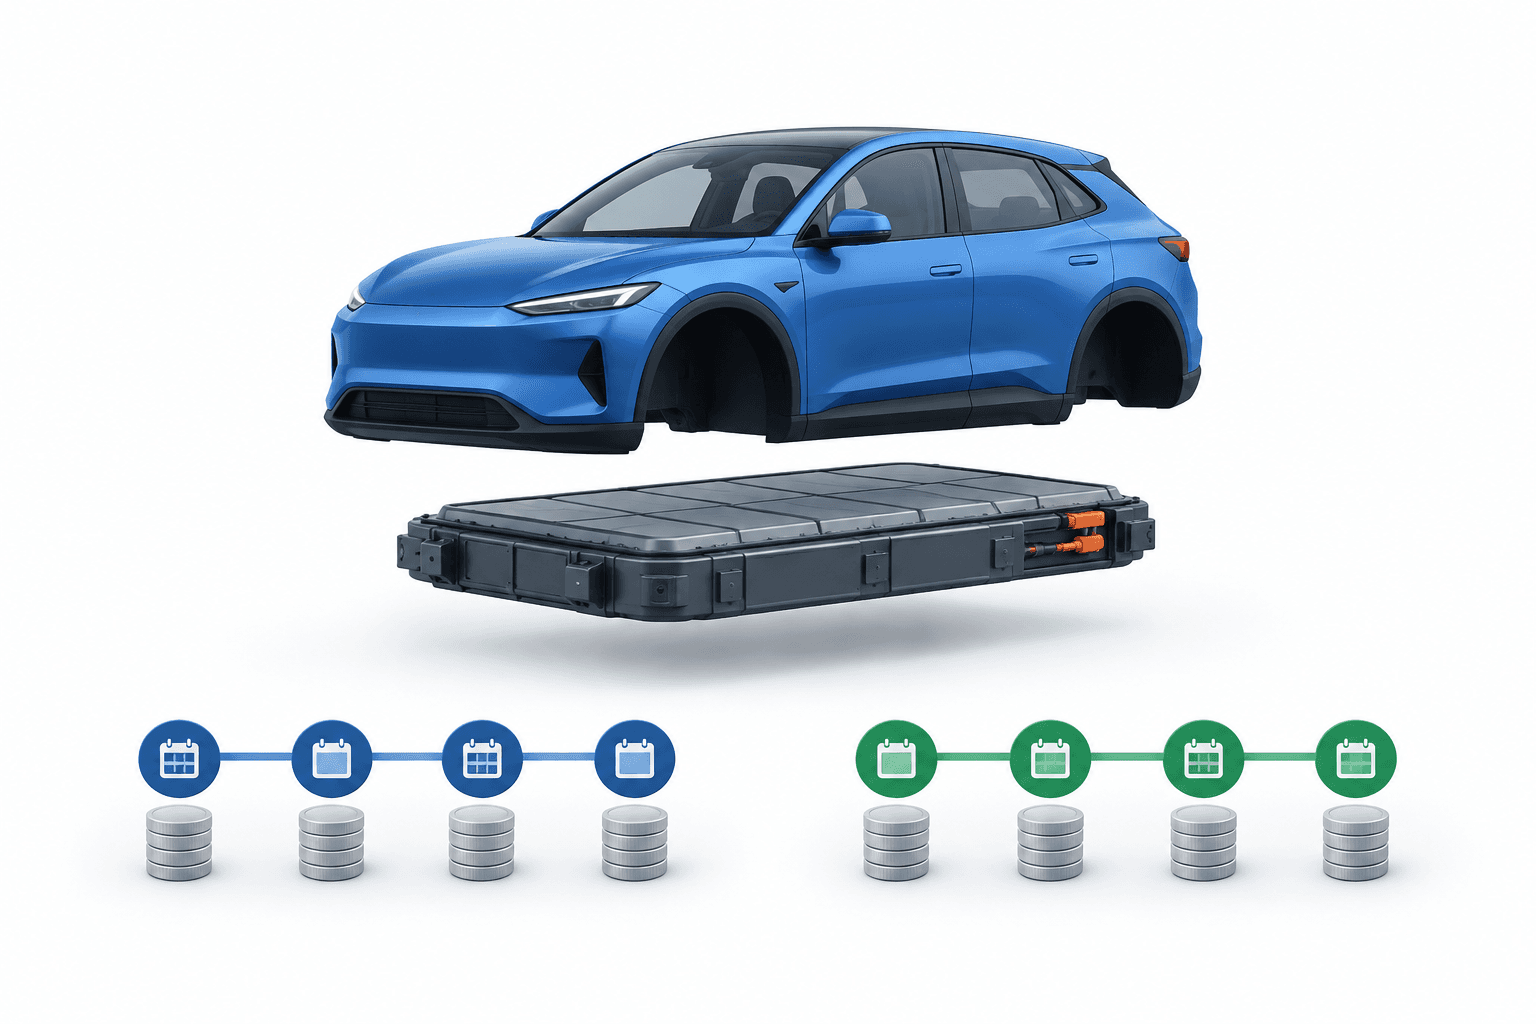
HDFC銀行のEVローンに、電気自動車の車体とバッテリーで融資割合と返済期間を分けるFlexi(Green)オプションが加わりました。2026年10月25日に発表されたこの商品では、バッテリー部分の返済期間をより長く設定でき、購入者は毎月の返済額をより柔軟に調整できます。
主なポイント
- Flexi(Green)ローンは、電気自動車の車体とバッテリーの融資を分けます。
- バッテリーの返済期間を長くすることで、購入者が毎月の返済額を調整しやすくすることを目指しています。
- 発表内容では、金利、融資割合、部品ごとの具体的な返済期間は明らかにされていません。
目次
HDFC銀行のEVローンの仕組み
車両全体に同じ返済スケジュールを適用するのではなく、この商品では車体とバッテリーで融資割合と返済期間をそれぞれ設定できます。HDFC銀行によると、借り手はこれにより、均等月払い(EMI)の支払額を調整できるようになります。
同行は、バッテリーが電気自動車の最も高価な部品であり、内燃機関車より購入費用が高くなる理由の一つだとしています。この仕組みは車両の購入価格を引き下げるのではなく、初期費用の返済方法を変更するものです。
返済期間を長くすれば、バッテリー費用をより多くの分割払いに振り分けられます。ただし、それだけで借入総費用が下がるとは限りません。総費用は金利、手数料、返済スケジュールにも左右されます。
| 項目 | 詳細 |
|---|---|
| 車体とバッテリーの融資割合 | 異なる割合が設定されますが、発表内容では具体的な比率は示されていません。 |
| 部品ごとの返済期間 | バッテリーの返済期間はより長く設定できますが、車体とバッテリーそれぞれの具体的な期間は明らかにされていません。 |
| Flexi(Green)の価格条件 | 発表内容では、金利と商品固有の手数料は明らかにされていません。 |
返済負担に関する説明と確認すべき条件
HDFC銀行は、バッテリー分のEMIは内燃機関車の走行費用と同程度になると説明しました。発表内容には、試算例や比較の前提条件は示されていません。
同行はまた、この仕組みは進化するバッテリーサブスクリプションモデルに沿ったものだとしています。ただし、この比較によって、本ローンにバッテリーサブスクリプションやバッテリーの別個所有が含まれることが確認されたわけではありません。
商品全般に関する情報として、HDFC銀行の一般的なEVローンの返済期間は12~96カ月です。公表されているこの条件は、同行の電気自動車向け融資全般に関するものであり、新たなFlexi(Green)では車体とバッテリーに別々に設定される返済期間を示すものではありません。
EV普及を見据えた銀行の新商品
HDFC銀行のリテール資産・農村銀行部門グループ責任者であるアルヴィンド・ヴォーラ氏は、この商品について、電気自動車の保有をより費用効率的で身近なものにするための新たな一歩だと述べました。
ヴォーラ氏は、政府の優遇措置、技術の進歩、政策支援をインドのEV市場を後押しする要因として挙げました。この新商品は返済の柔軟性を中心に据えていますが、実際にどの程度負担が軽減されるかは、借り手ごとに提示される条件によって異なります。
結論
HDFC銀行のEVローンは、車体とバッテリーの返済スケジュールを分けることで柔軟性を高めています。借り手が次に確認すべきなのは、実際の融資条件、つまり部品ごとの返済期間、金利、手数料、総返済額です。
関連記事
免責事項
この記事はFinanceVelixによる一般的な情報提供を目的としており、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変化する可能性があり、投資には損失のリスクがあります。記載内容は公開時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。