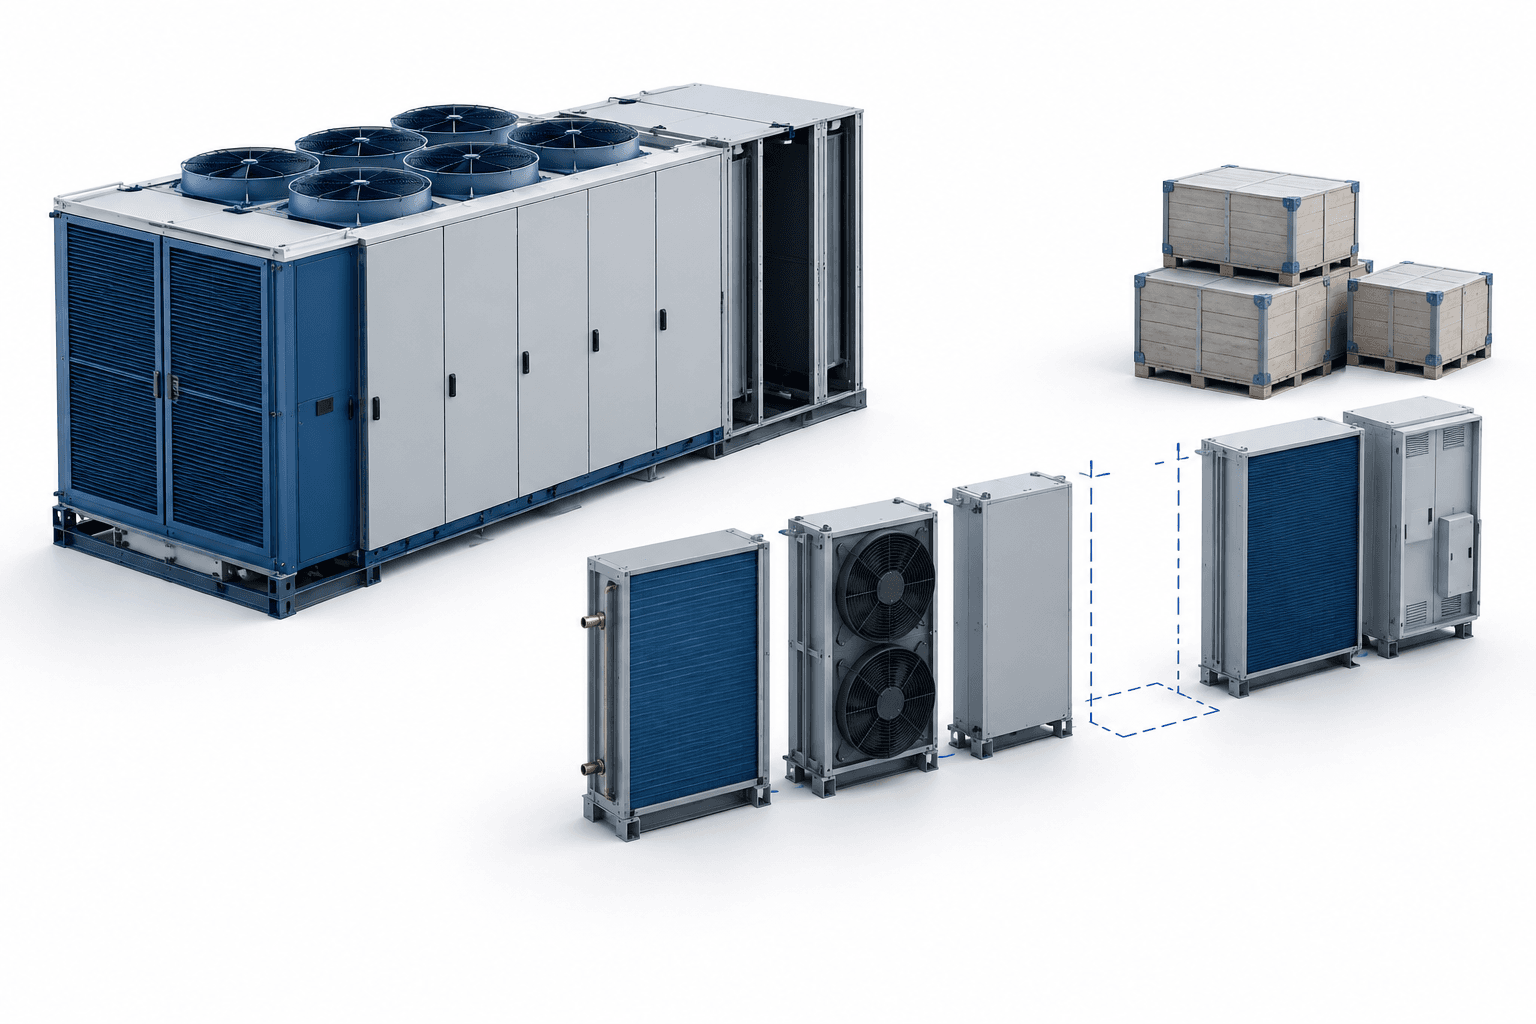
2026年第3四半期のMuntersの決算では、受注高が70%増加し、受注残高は178%増の280億SEKとなったが、旺盛な需要が生産とキャッシュ創出に引き続き負荷をかけた。10月23日の決算説明会で経営陣は、納入が加速する一方、部品不足、工場の拡張、在庫の積み増しがデータセンター技術事業の重しになっていると述べた。
要点
- データセンター事業の受注残高拡大により、2027年と2028年まで納入の見通しが立っている。
- 部品不足と新製品の立ち上げが、データセンター事業の利益率を引き続き制約している。
- 営業キャッシュフローはマイナスとなり、第4四半期には在庫がさらに増加する見込み。
目次
Muntersの決算、受注と納入の隔たりを浮き彫りに
データセンター技術部門(DCT)は四半期売上高で過去最高を達成し、前四半期比で30%増加した。同部門の受注残高は約220億SEKに達し、グループ全体の未消化受注の大部分を占めた。
最高経営責任者(CEO)のStefan Aspman氏は、2027年の生産能力の大部分が事実上すでに予約済みで、新規受注は2028年にずれ込むケースが増えていると述べた。IR責任者のLine Dovärn氏は、2027年のDCT売上高を約110億SEKとする以前の推計について、受注残高を2年間で単純に割った暫定的な想定で、確定的な会社見通しではなく、おそらく現時点では低すぎると注意を促した。
Muntersの中間報告書一覧では、四半期財務報告書にプレゼンテーションとウェブキャストが併せて掲載されている。今回の更新で重要なのは、納入待ちの受注と、すでに認識された売上高との違いだ。受注残高が拡大しても、それだけで生産上の制約が解消するわけではない。
| 項目 | 詳細 |
|---|---|
| グループ純売上高の伸び | 2026年第3四半期に18% |
| グループのブック・トゥ・ビル比率 | 1.6。受注が売上高を上回ったことを示す |
| FoodTechの年間経常収益 | 18%増 |
| DCTの価格設定 | 一部製品で20%を超える値上げがあったと経営陣は説明。受注残高内では価格設定にばらつきがある |
データセンター事業の成長に伴う利益率の圧力
製品構成、部品不足、工場の立ち上げに伴う非効率性が販売数量の増加を相殺し、DCTの収益性は低下した。Aspman氏によると、部品が1つ不足するだけで生産工程が中断し、手直しが必要になるほか、売上高認識の観点から製品が未完成のまま残る可能性がある。
同部門は今年、冷水インフラへの事業拡大を含む3つの新たな製品コンセプトも導入している。経営陣はこれらの製品に可能性を見込む一方、初期の生産段階ではまだ成熟した効率水準に達していない。
Aspman氏は、DCTの進捗が約1四半期遅れているという見方について、依然として妥当な推定だと述べた。計画どおりに進めば通期30%成長の目標は十分に現実的としつつ、外部要因による不確実性も留保した。10%台後半の利益率は中期的な目標であり、短期的な確約ではない。
Muntersは追加の供給業者を認定し、代替部品の承認を得るため顧客と連携するとともに、バージニア州の施設に効率化チームを配置している。関税は当四半期のDCT利益率を約2ポイント押し下げた。前期の4ポイントから縮小したものの、第4四半期にも影響の一部が残る見込みだ。
在庫が資金を吸収し、レバレッジが上昇
DCTが在庫を積み増したことで、営業キャッシュフローはマイナスとなった。最高財務責任者(CFO)のKatharina Fischer氏によると、コイルなどの部品が不足していたため、他の部品はすでにそろっていても、完成品の納入にはまだつなげられなかった。
Fischer氏は、第4四半期にも在庫はさらに増えるものの、その増加幅は第2四半期から第3四半期にかけての積み増しより小さくなり、年末には安定すると予想している。ただし、生産能力の拡大に伴い、継続的に必要となる供給品の水準も高まる。
レバレッジは3.2から3.4に上昇し、同社の長期目標である1.5~2.5を上回った。営業キャッシュフローのマイナスとリース負債の増加が上昇に寄与した。したがって、当面の財務上の課題は、単に受注をさらに獲得することではなく、拡大する生産を完成品の納入とキャッシュ創出に結びつけることだ。
AirTechの改善には異例のキャンセル料が含まれる
AirTechの収益性は、販売数量の増加、有利な製品構成、コスト削減に支えられ、2倍超に改善した。報告利益率は12.9%だったが、一時的なキャンセル料を除くと10.4%だった。
Fischer氏によると、キャンセル料は約5,000万SEK。経営陣は、プロジェクト全体がキャンセルされたことに伴う極めて異例のものと説明した。このため、部門の四半期ごとの改善を評価する際には、このキャンセル料を考慮する必要がある。
FoodTechは継続的な投資を行いながら、健全な利益率を維持した。欧州でのコントローラー販売が季節要因や一部市場の需要軟化に直面したため、売上高は横ばいだった一方、経常収益は引き続き拡大した。
結論
第4四半期には、DCTの生産加速が、在庫を再び大幅に増やすことなく、完成品の納入につながるかが試される。経営陣はさらなる成長を見込む一方、示された時間軸では、利益率の正常化は今後数四半期にわたる供給制約の解消に左右される。
続きを読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身でも確認し、必要に応じて有資格の専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。



