Biura rodzinne coraz bardziej selektywnie podchodzą do inwestowania w nieruchomości, ponieważ wyższe stopy procentowe i niepewność dotycząca kosztów finansowania podnoszą poprzeczkę dla nowych zobowiązań inwestycyjnych. W komentarzach opublikowanych 23 października 2026 r. przedstawiciele kierownictwa inwestycyjnego opisali koncentrację na nieruchomościach kupowanych ze znacznym dyskontem, aktywach umożliwiających podnoszenie czynszów oraz ograniczonym zadłużeniu, a także ostrożność wobec długoterminowych inwestycji w centra danych.
Najważniejsze wnioski
- Michels Family Office priorytetowo traktuje wyjątkowe okazje na rynku nieruchomości, dopóki utrzymuje się niepewność dotycząca stóp procentowych.
- Możliwość podnoszenia czynszów i poziom zadłużenia mają kluczowe znaczenie przy ocenie ochrony nieruchomości przed inflacją.
- Długie okresy zaangażowania i ryzyko przestarzałości technologicznej skłaniają niektórych zarządzających do ostrożności wobec centrów danych.
Spis treści
- Biura rodzinne podnoszą poprzeczkę przy transakcjach na rynku nieruchomości
- Ochrona przed inflacją zależy od czynszów i zadłużenia
- Centra danych wiążą się z ryzykiem wykraczającym poza warunki najmu
- Podsumowanie
Biura rodzinne podnoszą poprzeczkę przy transakcjach na rynku nieruchomości
Rob Haugen, który nadzoruje inwestycje w kapitał prywatny oraz fuzje i przejęcia w Michels Family Office, powiedział, że niepewność co do kierunku zmian stóp procentowych sprawiła, iż firma bardziej rygorystycznie ocenia możliwości inwestycji w nieruchomości. Haugen jest również dyrektorem inwestycyjnym River1 Asset Management, spółki wydzielonej z rodzinnego biura.
„Szczerze mówiąc, dopóki nie będziemy mieć naprawdę silnego przekonania, że stopy znów zaczną spadać, trudno nam zdecydować się na cokolwiek poza naprawdę wyjątkowym projektem” — powiedział.
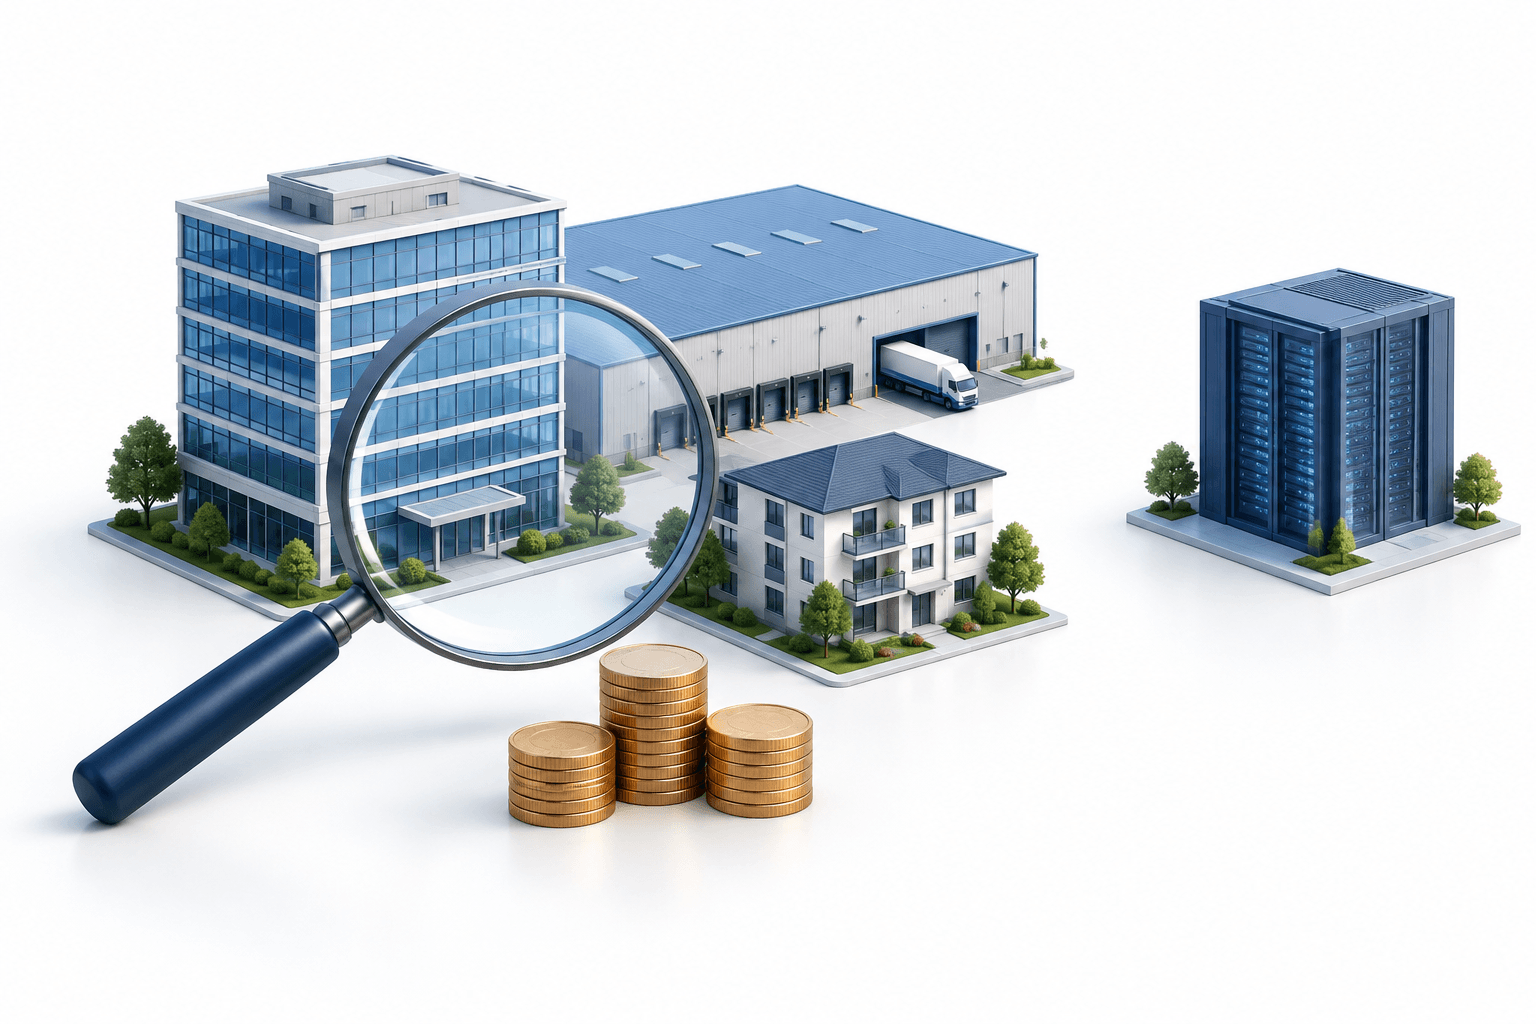
Haugen opisał możliwości takie jak zakup biurowca ze znacznym dyskontem, w którym znany najemca ma zająć dużą część powierzchni. Takie połączenie wiąże zasadność inwestycji zarówno z ceną zakupu, jak i możliwym do zidentyfikowania popytem, zamiast opierać się wyłącznie na odbudowie wartości nieruchomości.
Kolejnym interesującym obszarem są wielkopowierzchniowe obiekty handlowe. Haugen powiedział, że około półtora roku przed jego wypowiedzią biuro rodzinne kupiło nieruchomość należącą do Kohl’s w pobliżu Milwaukee wraz z konsorcjum inwestorów.
| Pozycja | Szczegóły |
|---|---|
| Docelowa okazja inwestycyjna według Haugena | Potencjalna stopa zwrotu z nakładów w górnym przedziale jednocyfrowym lub dwucyfrowym; jest to cel inwestycyjny, a nie odnotowana stopa zwrotu. |
| Kryterium zadłużenia HB Wealth | Zasadniczo odradza klientom fundusze o dźwigni finansowej przekraczającej 65%, zarówno na poziomie nieruchomości operacyjnej, jak i funduszu. |
| Obawa Haugena dotycząca zamrożenia kapitału | Niechęć do angażowania kapitału na 10–15 lat przy wysokich stopach procentowych. |
Ochrona przed inflacją zależy od czynszów i zadłużenia
Joel Houck, dyrektor inwestycyjny w HB Wealth, powiedział, że zaobserwował wzrost zainteresowania dużych biur rodzinnych nieruchomościami i innymi aktywami rzeczowymi, w tym magazynami przemysłowymi, gruntami rolnymi i lasami. Ochrona przed inflacją jest istotnym atutem, ale — jak podkreślił — zależy od struktury danego aktywa.
„W przypadku nieruchomości ochrona przed inflacją wynika z możliwości zmiany stawek czynszu przez zarządcę danej nieruchomości” — powiedział Houck. Czynsze w różnych typach nieruchomości nie są aktualizowane w tym samym tempie.
Houck wskazał nieruchomości przemysłowe i mieszkaniowe jako aktywa, w przypadku których czynsze można regularnie podnosić, dodając, że oba segmenty mogą korzystać z ograniczonej podaży. Wyższe stopy procentowe mogą również tworzyć okazje do zakupów po obniżonych cenach, choć zalecał inwestorom analizę zadłużenia zarówno na poziomie nieruchomości, jak i funduszu.
Kwestie podatkowe również mają znaczenie. Houck zwrócił uwagę na amortyzację jako potencjalną osłonę podatkową. Wytyczne IRS dotyczące amortyzacji mieszkaniowych nieruchomości na wynajem wyjaśniają, że odliczenie pozwala rozliczać koszty nieruchomości na wynajem przez określoną liczbę lat, a odrębne przepisy regulują limity dotyczące strat z wynajmu. Zasady te stanowią kontekst dla potencjalnej korzyści, ale nie gwarantują, że każda wypłata z funduszu nieruchomościowego będzie odroczona podatkowo do momentu sprzedaży.
Centra danych wiążą się z ryzykiem wykraczającym poza warunki najmu
Zainteresowanie centrami danych nie przełożyło się na zobowiązania inwestycyjne wszystkich zarządzających majątkiem. Haugen wyraził niechęć do akceptowania długich okresów zamrożenia kapitału, dopóki stopy procentowe pozostają wysokie.
Mike Silverman, dyrektor inwestycyjny w Cresset, powiedział, że klienci często pytają o centra danych, ale firma nie podejmowała takich inwestycji ze względu na ryzyko. Uważa je bardziej za inwestycje w technologię niż tradycyjne inwestycje w nieruchomości.
Silverman powiedział, że 15-letnia umowa najmu z dużą firmą może wyglądać atrakcyjnie, ale zmiany technologiczne mogą sprawić, że po jej wygaśnięciu obiekt będzie mniej wartościowy. Jego obawy rozróżniają pewność płatności wynikającą z umowy najemcy od długoterminowej użyteczności nieruchomości.
Podsumowanie
Opisane przez tych zarządzających podejście oznacza selektywne lokowanie kapitału, a nie całkowite wycofanie się z rynku nieruchomości. Wskazane przez nich kryteria przyszłych zobowiązań inwestycyjnych to nadal cena zakupu, elastyczność czynszów, ekspozycja na zadłużenie oraz użyteczność aktywa po zakończeniu obecnej umowy najmu.
Czytaj więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Niniejszy artykuł FinanceVelix zawiera ogólne informacje i nie stanowi spersonalizowanej porady finansowej, inwestycyjnej, prawnej ani podatkowej. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Fakty odzwierciedlają materiały dostępne w chwili publikacji i mogą ulec zmianie. Weryfikuj samodzielnie istotne informacje i w razie potrzeby skonsultuj się z wykwalifikowanym specjalistą. Wzmianka o aktywie, firmie lub usłudze nie stanowi rekomendacji.