Akcje Apollo Micro Systems wzrosły 26 października 2026 r. o niemal 9%, osiągając śródsesyjne maksimum na poziomie ₹410 na National Stock Exchange. Stało się to po tym, jak spółka z branży technologii obronnych poinformowała o gwałtownym wzroście przychodów i zysku operacyjnego w kwartale zakończonym we wrześniu. Przychody zwiększyły się rok do roku o 72,2%, EBITDA wzrosła jeszcze szybciej, a portfel zamówień osiągnął rekordową wartość ₹1,765 crore.
Najważniejsze wnioski
- Przychody kwartalne wyniosły ₹388 crore, osiągając najwyższy w historii wynik za wrześniowy kwartał.
- EBITDA wzrosła o 87,6%, a jej marża zwiększyła się z 26,3% do 28,6%.
- Zarząd przedstawił dziesięcioletni cel, jakim jest przekształcenie spółki w globalnego producenta oryginalnego wyposażenia.
Spis treści
- Wzrost przychodów Apollo Micro Systems zwiększa zysk operacyjny
- Rekordowy portfel zamówień skupia uwagę na realizacji
- Wizja 2036 wyznacza długoterminowe ambicje ekspansji
- Podsumowanie
Wzrost przychodów Apollo Micro Systems zwiększa zysk operacyjny
W drugim kwartale roku obrotowego 2026–27 przychody z działalności operacyjnej wzrosły do około ₹388 crore z ₹225.3 crore rok wcześniej. EBITDA — zysk przed odsetkami, podatkami, amortyzacją i deprecjacją — zwiększyła się do ₹111 crore z ₹59.2 crore.
Marża EBITDA wzrosła o 2,3 pkt proc., do 28,6%. Zysk operacyjny rósł zatem szybciej niż sprzedaż, co wskazuje, że spółka zachowała większą część przychodów na poziomie EBITDA.
Wzrost kursu akcji nastąpił po ogłoszeniu wyników, jednak ₹410 było maksimum śródsesyjnym, a nie ceną zamknięcia.
| Pozycja | Szczegóły |
|---|---|
| Przychody w I półroczu roku obrotowego 2027 | ₹639.44 crore, wzrost o 78,2% rok do roku. |
| EBITDA w I półroczu roku obrotowego 2027 | ₹164.91 crore, wzrost o 64,7% rok do roku. |
| Zysk netto w I półroczu roku obrotowego 2027 | ₹71.37 crore, wzrost o 49,6% rok do roku. |
Rekordowy portfel zamówień skupia uwagę na realizacji
Apollo poinformowała o rekordowym w historii portfelu zamówień o wartości ₹1,765 crore. Obejmuje on zakontraktowane projekty oczekujące na realizację, a nie przychody już ujęte w wynikach za kwartał.
Dyrektor zarządzający Baddam Karunakar Reddy przypisał te wyniki sprawnej realizacji projektów i powiedział, że spółka przyspieszy dostawy, jednocześnie wzmacniając swoje możliwości, aby sprostać zmieniającym się potrzebom sektora obronnego.
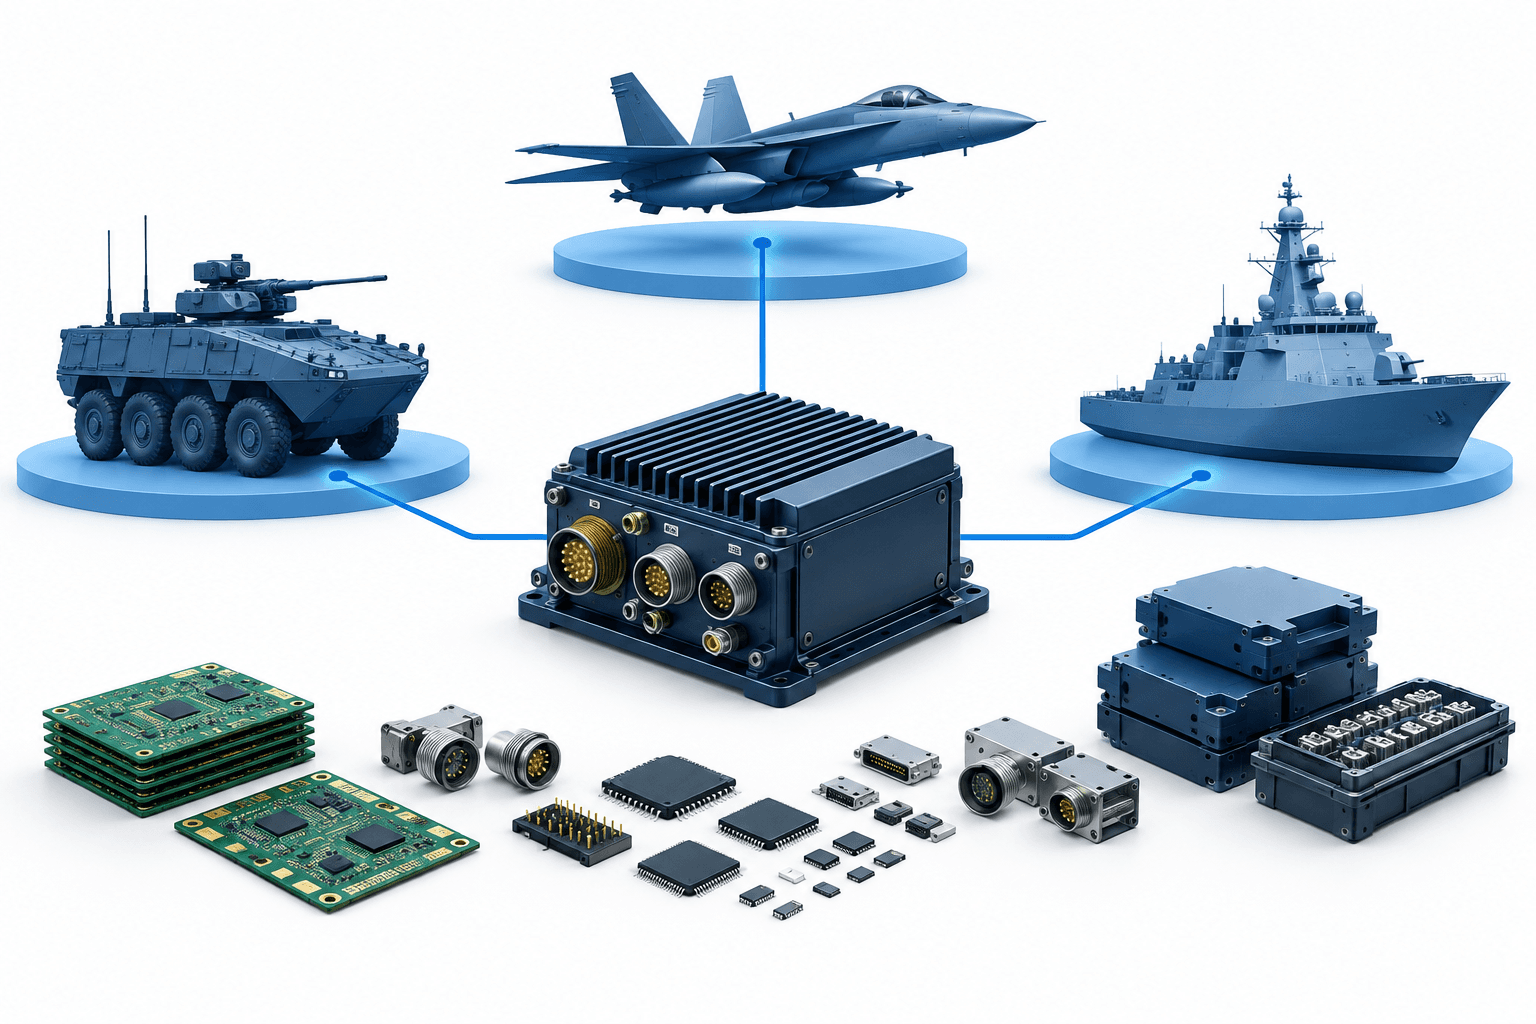
Spółka z siedzibą w Hajdarabadzie zdolności w zakresie systemów obronnych o znaczeniu krytycznym dla misji obejmują obszary lądowy, powietrzny, morski i kosmiczny, a ich zaplecze stanowią badania i rozwój, produkcja, integracja systemów oraz infrastruktura testowa. Te ugruntowane obszary działalności stanowią kontekst dla planów ekspansji; są odrębne od najnowszych wyników finansowych.
Wizja 2036 wyznacza długoterminowe ambicje ekspansji
W ramach planu Vision 2036 Apollo zamierza w ciągu najbliższych dziesięciu lat stać się globalnym producentem oryginalnego wyposażenia, uzyskując rozpoznawalne źródła przychodów w obszarach lądowym, powietrznym i morskim.
Spółka planuje również rozszerzyć swoją obecność w Indiach, kontynuować rozwój działalności międzynarodowej oraz wzmocnić badania i rozwój dzięki wykorzystaniu nowszych technologii. Są to cele strategiczne, a nie zrealizowane kamienie milowe ani skwantyfikowane prognozy zysków.
Poniższe dane za pierwsze półrocze przedstawiają szerszy obraz wyników w roku obrotowym 2027. W okresie sześciu miesięcy wzrost przychodów przewyższył tempo wzrostu zarówno EBITDA, jak i zysku netto, w przeciwieństwie do szybszego wzrostu EBITDA odnotowanego w samym drugim kwartale.
Podsumowanie
Kwartalna aktualizacja Apollo Micro Systems łączyła szybki wzrost przychodów z wyższą marżą EBITDA. Kolejnym aspektem operacyjnym, który warto obserwować, będzie realizacja rekordowego portfela zamówień, natomiast Vision 2036 pozostaje długoterminowym celem, a nie krótkoterminową prognozą finansową.
Czytaj więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje i nie stanowi spersonalizowanej porady finansowej, inwestycyjnej, prawnej ani podatkowej. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestowanie wiąże się z ryzykiem straty. Przedstawione fakty odzwierciedlają informacje dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy niezależnie zweryfikować, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywach, spółce lub usłudze nie stanowi rekomendacji.