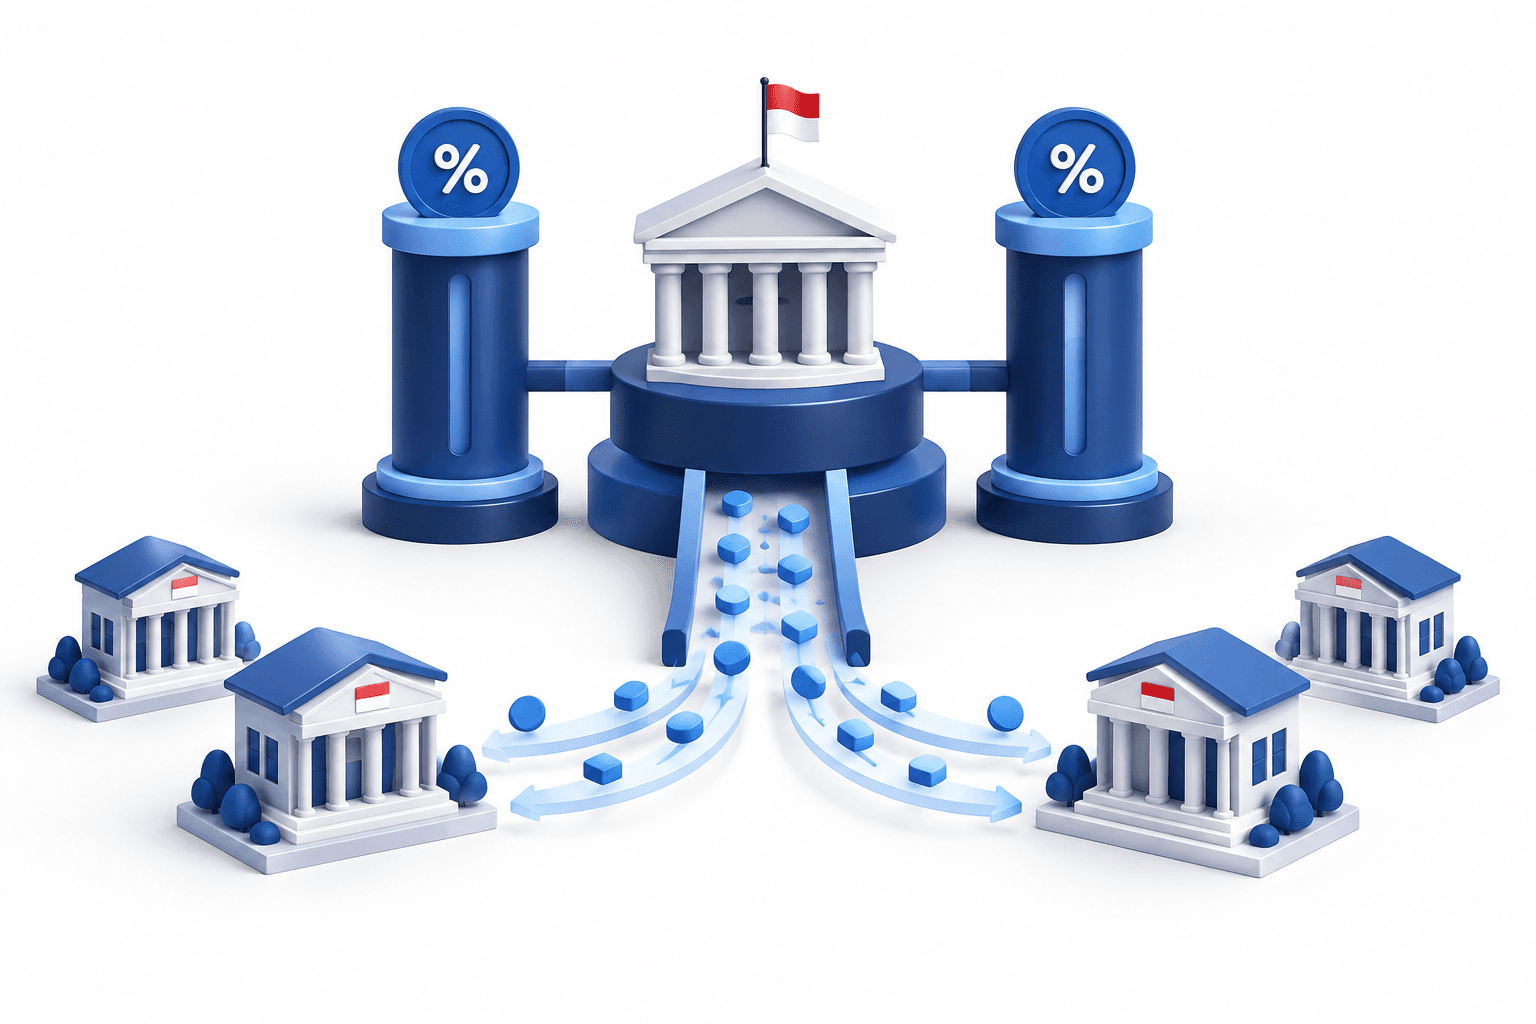
23 października 2026 r. przedstawiciele Bank Indonesia bronili połączenia niezmienionych stóp referencyjnych banku centralnego, wyższego oprocentowania depozytu w banku centralnym oraz planowanych obniżek rezerw. Stwierdzili, że działania te mają poprawić oddziaływanie polityki pieniężnej na szerszą gospodarkę, po tym jak ekonomiści zakwestionowali, czy pakiet nie wysyła sprzecznych sygnałów.
Najważniejsze informacje
- Wyższe oprocentowanie depozytu w banku centralnym przywraca symetryczny korytarz wokół niezmienionej stopy referencyjnej na poziomie 5,75%.
- Oczekuje się, że planowane zmiany rezerw uwolnią w systemie bankowym około 90 bilionów rupii.
- Przedstawiciele banku chcą, by banki preferowały instrumenty o krótszym terminie zapadalności, zamiast lokować nadwyżki środków w papierach wartościowych banku centralnego.
Spis treści
- Zmiany w polityce Bank Indonesia służą różnym celom
- Obniżki rezerw mają zwiększyć płynność, a nie obniżyć stopę referencyjną
- Instrumenty o krótszym terminie zapadalności i ponowna ocena ekonomistów
- Podsumowanie
Zmiany w polityce Bank Indonesia służą różnym celom
Decyzja Bank Indonesia w sprawie polityki pieniężnej z października utrzymała stopę BI-Rate na poziomie 5,75% i stopę kredytową banku centralnego na poziomie 6,50%, jednocześnie podnosząc oprocentowanie depozytu w banku centralnym do 5,00%. Na posiedzeniu w dniach 20–21 października zatwierdzono także etapowe obniżki wymogów rezerwowych oraz silniejsze zachęty do zabezpieczania ryzyka walutowego.
Firman Mochtar, szef polityki gospodarczej i pieniężnej banku centralnego, powiedział 23 października, że podwyżka oprocentowania depozytu dostosowała operacje pieniężne do stopy referencyjnej. Obie stopy operacji depozytowo-kredytowych są obecnie oddalone od BI-Rate o 75 punktów bazowych, co przywraca symetrię korytarza stóp procentowych.
Wcześniej oprocentowanie depozytu w banku centralnym było o 100 punktów bazowych niższe od stopy referencyjnej. Firman powiązał tę większą różnicę z lokowaniem przez rząd środków pieniężnych w bankach komercyjnych, co zwiększyło płynność systemu bankowego. Część tych środków została następnie wycofana po zmianie kierownictwa ministerstwa finansów.
Chodzi o rozróżnienie między ceną krótkoterminowego pieniądza a ilością płynności dostępnej dla banków. Dostosowanie korytarza stóp przy jednoczesnym obniżaniu wymogów rezerwowych nie musi oznaczać, że bank centralny próbuje przesuwać stopę referencyjną w przeciwnych kierunkach.
| Pozycja | Szczegóły |
|---|---|
| Rezerwy banków konwencjonalnych | Planowany spadek z 9% do 8% od 1 listopada 2026 r., a następnie do 7% od 1 grudnia. |
| Rezerwy banków szariackich i ich jednostek biznesowych | Planowany spadek z 7,5% do 6,5% od 1 listopada 2026 r., a następnie do 5,5% od 1 grudnia. |
| Polityka zachęt płynnościowych | Limit KLM zostanie obniżony z 6% do 5% ze skutkiem od 1 grudnia 2026 r. |
| Zabezpieczenia DNDF na sześć miesięcy | Obniżka premii wzrośnie z 25% do 40% w przypadku kwalifikujących się bazowych źródeł finansowania zagranicznego. |
| Zabezpieczenia DNDF na dwanaście miesięcy | Obniżka premii wzrośnie z 30% do 45% w przypadku kwalifikujących się bazowych źródeł finansowania zagranicznego. |
Obniżki rezerw mają zwiększyć płynność, a nie obniżyć stopę referencyjną
Bank Indonesia planuje skumulowane obniżki wymogów rezerwowych o 200 punktów bazowych do grudnia. Wraz ze zmianami w systemie zachęt płynnościowych działania te mają sprowadzić efektywną stopę rezerw do około 2%, czyli o mniej więcej jeden punkt procentowy poniżej poprzedniego poziomu.
Bank centralny szacuje, że zmiany wprowadzą do systemu bankowego około 90 bilionów rupii, czyli 4,98 mld USD. Firman powiedział, że dodatkową płynność skalibrowano tak, by pozostawała zgodna ze stopą referencyjną i aktywnością gospodarczą.
Różnica między ogłoszoną obniżką wymogów rezerwowych a mniejszym spadkiem efektywnej stopy wynika z towarzyszącej jej korekty zachęt płynnościowych. Ogłoszony harmonogram wdrażania oddziela również zmiany rezerw od zwiększonych obniżek opłat za zabezpieczenia, które mają zachęcać do pozyskiwania finansowania zagranicznego.
Instrumenty o krótszym terminie zapadalności i ponowna ocena ekonomistów
Erwin Gunawan Hutapea, szef zarządzania polityką pieniężną w Bank Indonesia, powiedział, że przedstawiciele banku chcą, aby banki komercyjne preferowały instrumenty o krótszym terminie zapadalności, zamiast lokować nadwyżki środków w denominowanych w rupiach papierach wartościowych banku centralnego, znanych jako SRBI.
Bank Indonesia wcześniej podnosił oprocentowanie SRBI, aby przyciągać kapitał zagraniczny. Erwin powiedział, że wartość pozostających w obiegu papierów spadła z 1 096 bilionów rupii w lipcu do poniżej 950 bilionów rupii.
Ekonomiści Bank of America początkowo określili pakiet jako jednoczesne utrzymywanie, podnoszenie i obniżanie stóp. Później stwierdzili, że wydaje się on mniej sprzeczny, niż początkowo sądzili, argumentując, że obniżki rezerw nie muszą oznaczać, iż Bank Indonesia jest mniej skłonny do podniesienia stopy referencyjnej, jeśli będą tego wymagały warunki gospodarcze.
Podsumowanie
Kolejnym zaplanowanym krokiem będzie pierwsza obniżka wymogów rezerwowych 1 listopada, a następnie druga obniżka i zmienione zachęty płynnościowe 1 grudnia. Zmiany te wdrożą płynnościową część pakietu, podczas gdy stopa referencyjna pozostanie bez zmian.
Czytaj więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje i nie stanowi spersonalizowanej porady finansowej, inwestycyjnej, prawnej ani podatkowej. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Przedstawione fakty odzwierciedlają informacje dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy niezależnie zweryfikować, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywach, spółce lub usłudze nie stanowi rekomendacji.