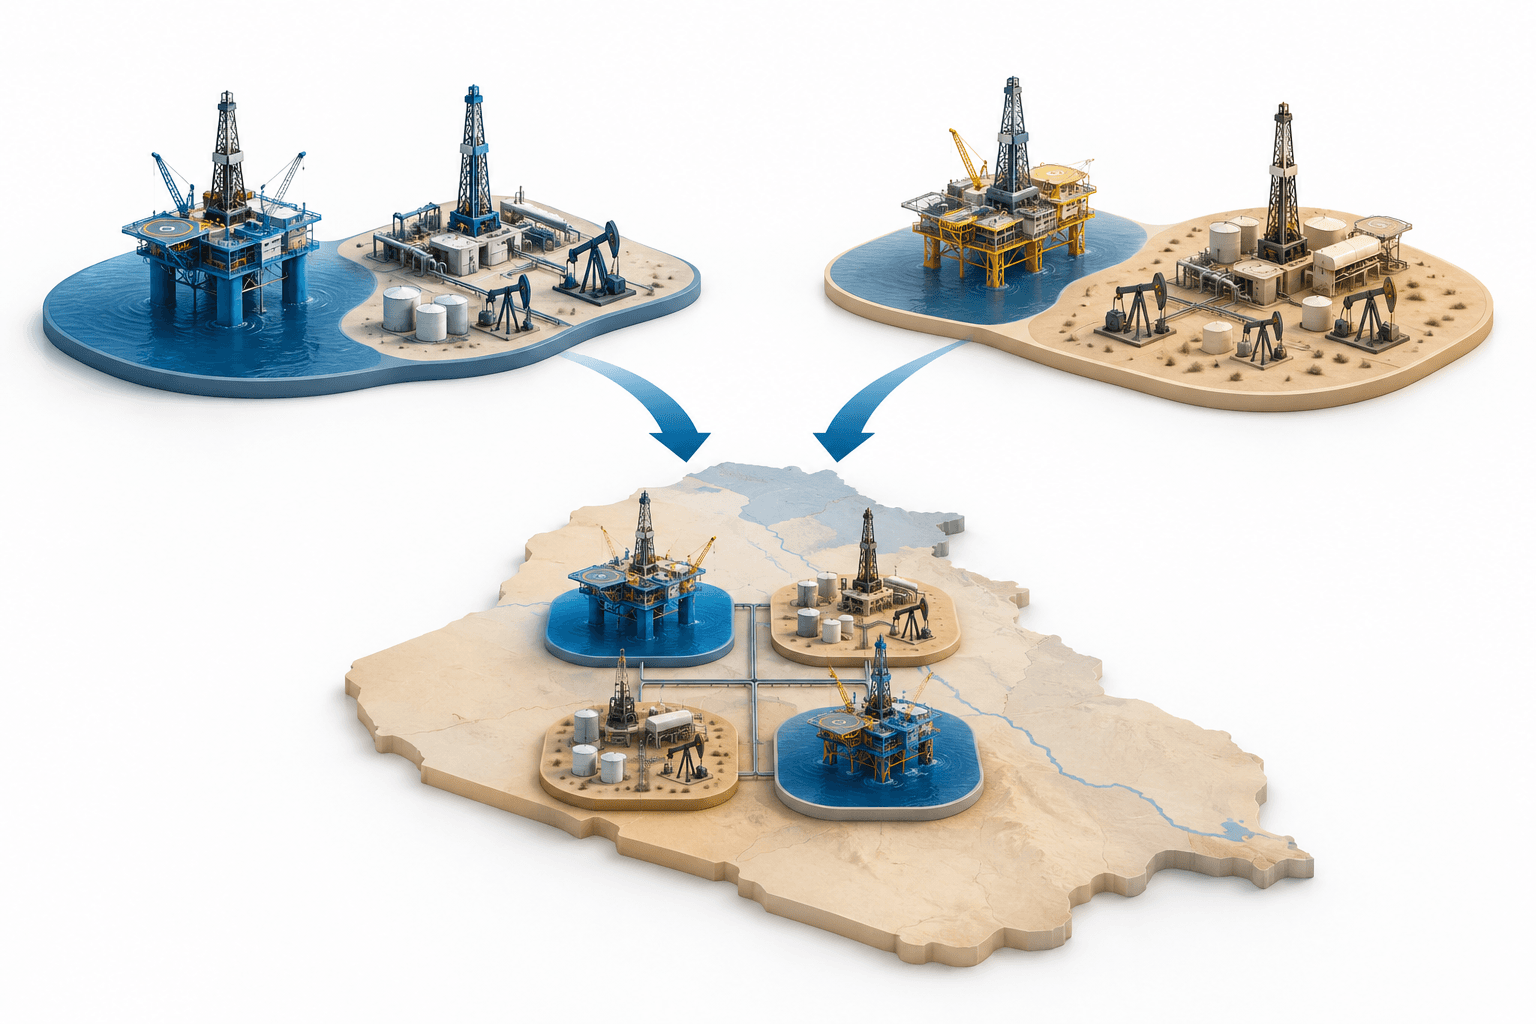
A fusão da Gulf Keystone com a ShaMaran Petroleum, anunciada em 20 de outubro de 2026, combinaria as duas produtoras de petróleo por meio de uma troca de ações que avalia a ShaMaran em aproximadamente US$ 601 milhões. Os acionistas de cada empresa deteriam cerca de metade do negócio combinado, cuja conclusão está prevista para meados de 2027, sujeita à aprovação dos acionistas e a outras condições de fechamento.
Principais conclusões
- Os acionistas da ShaMaran receberiam 0,07533958 novas ações emitidas da Gulf Keystone por cada ação detida.
- A Gulf Keystone pretende pagar aos acionistas atuais um dividendo especial condicional de US$ 50 milhões no fechamento.
- As empresas planejam uma listagem no mercado principal de Oslo e a retirada posterior da listagem da Gulf Keystone em Londres.
Índice
- Termos da fusão da Gulf Keystone e contrapartida aos acionistas
- Carteira de quatro campos ampliaria a base operacional
- Planos de listagem em Oslo alteram os acordos com os acionistas
- Aprovações e fechamento ainda pendentes
- Conclusão
Termos da fusão da Gulf Keystone e contrapartida aos acionistas
O acordo de combinação proposto pelas empresas prevê uma fusão estatutária nas Bermudas, onde ambas estão constituídas, com a Gulf Keystone permanecendo como entidade jurídica. Os conselhos de administração de ambas aprovaram por unanimidade a transação proposta.
O valor patrimonial de aproximadamente US$ 601 milhões atribuído à ShaMaran baseia-se no preço de fechamento das ações da Gulf Keystone, de 225 pence, em 19 de outubro de 2026, e nas taxas de câmbio especificadas no anúncio. Trata-se do valor de uma transação baseada em ações, não de um pagamento em dinheiro aos investidores da ShaMaran.
As empresas estimam que a contrapartida representa um prêmio de 22,9% em relação ao preço de fechamento da ShaMaran em 19 de outubro, com base em seus recibos depositários suecos. Após o ajuste pelo dividendo especial pretendido pela Gulf Keystone, esse prêmio cai para 13,5%. Essa distinção é importante porque o dividendo se destina aos acionistas atuais da Gulf Keystone, e não aos novos acionistas provenientes da ShaMaran.
O dividendo de US$ 50 milhões continua sujeito à legislação aplicável das Bermudas, aos estatutos da Gulf Keystone e à aprovação do conselho de administração. As empresas também pretendem formalizar, próximo à conclusão, a política futura de distribuição do negócio combinado.
| Item | Detalhes |
|---|---|
| Documento informativo da fusão | Previsto para 1º de dezembro de 2026 ou por volta dessa data. |
| Assembleias de acionistas | Previstas para 22 de dezembro de 2026 ou por volta dessa data. |
| Quórum de aprovação da Gulf Keystone | Pelo menos 75% dos votos expressos em sua assembleia geral extraordinária. |
| Quórum de aprovação da ShaMaran | Pelo menos dois terços dos votos expressos em sua assembleia geral extraordinária. |
Carteira de quatro campos ampliaria a base operacional
A fusão reuniria a participação da Gulf Keystone como operadora no campo de Shaikan às participações não operadas da ShaMaran em Atrush e Sarsang, na Região do Curdistão do Iraque. Também incluiria o investimento da ShaMaran, anunciado separadamente, no campo de Hamrin, no Iraque Federal.
A Gulf Keystone detém uma participação operacional de 61,5% em Shaikan, enquanto a ShaMaran possui 50% de Atrush e 18% de Sarsang. O investimento da ShaMaran em Hamrin consiste em uma participação de 25% na HKN Hamrin Ltd., empresa detentora do contrato de desenvolvimento e produção do campo.
A administração apresenta a combinação como uma forma de ampliar a geração de caixa e apoiar os gastos de desenvolvimento em toda a carteira. Esses benefícios continuam sendo expectativas, e não resultados operacionais já concretizados. As duas empresas continuarão operando de forma independente até o fechamento.
Planos de listagem em Oslo alteram os acordos com os acionistas
A Gulf Keystone pretende transferir sua listagem principal para o mercado principal da Euronext Oslo Børs e, oportunamente, encerrar sua listagem em Londres. As atuais listagens das ações e dos recibos depositários suecos da ShaMaran seriam encerradas em conexão com a conclusão da operação.
O anúncio classifica a transação como uma aquisição reversa segundo as Regras de Listagem do Reino Unido. Portanto, a Gulf Keystone espera que sua atual categoria de listagem no Reino Unido seja cancelada na conclusão; para manter uma listagem em Londres, seria necessário solicitar admissão a outra categoria.
Os investidores da ShaMaran que detêm ações por meio do depositário de valores mobiliários da Noruega receberiam diretamente ações da Gulf Keystone. Já os titulares que mantiverem recibos depositários suecos até o fechamento receberiam recibos depositários não listados da Gulf Keystone, por meio de um programa temporário de conversão.
Aprovações e fechamento ainda pendentes
O maior acionista de cada empresa indicou a intenção de apoiar o negócio. A família Lundin detém aproximadamente 25,6% da ShaMaran, enquanto a Lansdowne Partners administra participações que representam aproximadamente 13% da Gulf Keystone. Essas indicações não substituem os votos exigidos dos acionistas.
A conclusão não está condicionada à obtenção de financiamento, pois a contrapartida da fusão consiste inteiramente em ações recém-emitidas. Separadamente, a ShaMaran prevê refinanciar seu título com vencimento em 2029, do qual restam aproximadamente US$ 144 milhões em circulação, enquanto a Gulf Keystone está avaliando uma emissão de títulos para financiar parte das despesas de desenvolvimento de Shaikan.
Conclusão
A próxima divulgação programada é o documento informativo da fusão, previsto para cerca de 1º de dezembro, antes das assembleias de acionistas propostas. A troca de ações, o dividendo e as mudanças de listagem continuam condicionados ao avanço da transação até sua conclusão.
Leia mais notícias
Aviso legal
Este artigo da FinanceVelix fornece informações gerais, não aconselhamento financeiro, de investimento, jurídico ou tributário personalizado. Os preços de mercado, as taxas de juros e as condições econômicas podem mudar; os investimentos envolvem risco de perda. Os fatos refletem as informações disponíveis no momento da publicação e podem mudar. Verifique independentemente as informações importantes e consulte um profissional qualificado quando necessário. A menção a um ativo, empresa ou serviço não constitui recomendação.



