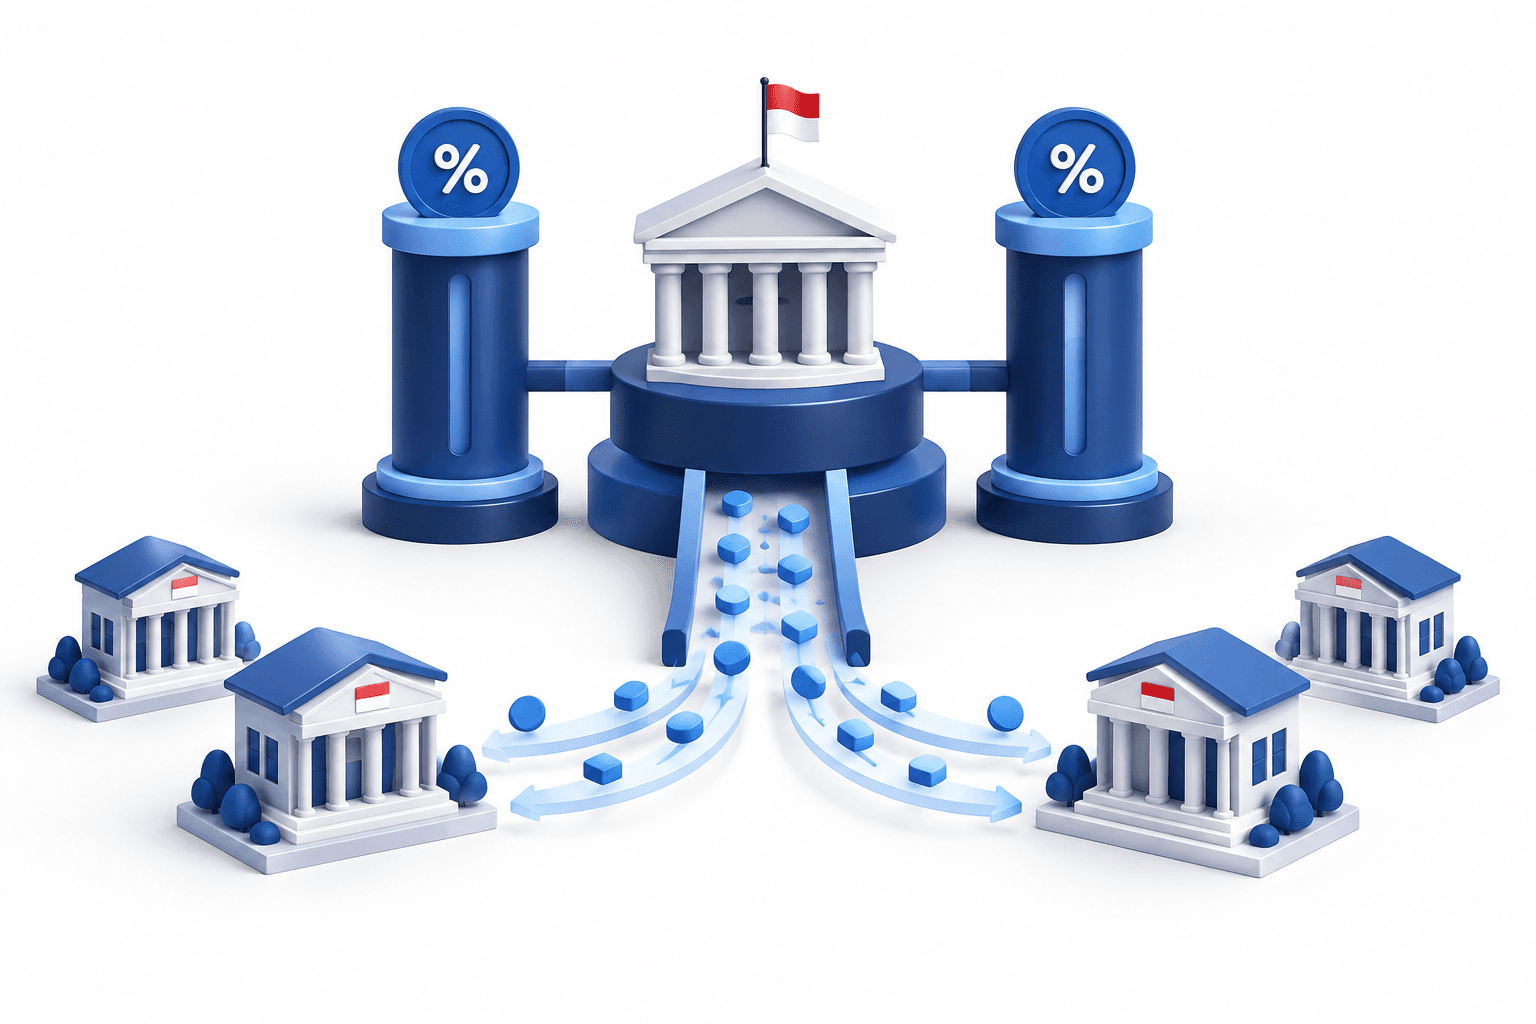
Oficialii Bank Indonesia au apărat, la 23 octombrie 2026, combinația dintre menținerea neschimbată a ratelor de dobândă de referință ale băncii centrale, majorarea ratei facilității de depozit și reducerile planificate ale rezervelor. Ei au declarat că măsurile urmăresc să îmbunătățească transmiterea politicii monetare către economia în ansamblu, după ce economiștii au pus sub semnul întrebării dacă pachetul transmite semnale contradictorii.
Concluzii principale
- Majorarea ratei facilității de depozit restabilește un coridor simetric în jurul ratei de referință, menținute la 5,75%.
- Se estimează că modificările planificate ale rezervelor vor injecta aproximativ 90 de trilioane de rupii în sistemul bancar.
- Oficialii vor ca băncile să prefere instrumentele cu scadențe mai scurte, în loc să păstreze fondurile excedentare în titluri ale băncii centrale.
Cuprins
- Modificările de politică ale Bank Indonesia au scopuri diferite
- Reducerea rezervelor vizează lichiditatea, nu o scădere a ratei de referință
- Instrumente cu scadențe mai scurte și reevaluarea economiștilor
- Concluzie
Modificările de politică ale Bank Indonesia au scopuri diferite
Decizia de politică monetară a Bank Indonesia din octombrie a menținut rata BI la 5,75% și rata facilității de creditare la 6,50%, majorând în același timp rata facilității de depozit la 5,00%. Reuniunea din 20–21 octombrie a aprobat, de asemenea, reduceri etapizate ale rezervelor minime obligatorii și stimulente mai puternice pentru acoperirea riscului valutar.
Firman Mochtar, șeful politicii economice și monetare a băncii centrale, a declarat la 23 octombrie că majorarea ratei facilității de depozit a aliniat operațiunile monetare la rata de referință. Ambele rate ale facilităților se situează acum la 75 de puncte de bază față de rata BI, restabilind simetria coridorului ratelor dobânzilor.
Anterior, rata facilității de depozit era cu 100 de puncte de bază sub rata de referință. Firman a pus diferența mai mare pe seama plasamentelor de numerar ale guvernului în băncile comerciale, care au sporit lichiditatea sistemului bancar. O parte din aceste fonduri a fost retrasă ulterior, după schimbarea conducerii ministerului finanțelor.
Este vorba despre distincția dintre prețul banilor pe termen scurt și cantitatea de lichiditate disponibilă băncilor. Ajustarea coridorului concomitent cu reducerea rezervelor obligatorii nu înseamnă neapărat că banca centrală încearcă să deplaseze rata de referință în direcții opuse.
| Element | Detalii |
|---|---|
| Rezervele băncilor convenționale | Urmează să scadă de la 9% la 8% la 1 noiembrie 2026, apoi la 7% la 1 decembrie. |
| Rezervele băncilor islamice și ale unităților de afaceri | Urmează să scadă de la 7,5% la 6,5% la 1 noiembrie 2026, apoi la 5,5% la 1 decembrie. |
| Politica de stimulente pentru lichiditate | Plafonul KLM se reduce de la 6% la 5%, începând cu 1 decembrie 2026. |
| Acoperirea riscului prin DNDF pe șase luni | Reducerea primei crește de la 25% la 40% pentru finanțarea externă eligibilă care stă la bază. |
| Acoperirea riscului prin DNDF pe douăsprezece luni | Reducerea primei crește de la 30% la 45% pentru finanțarea externă eligibilă care stă la bază. |
Reducerea rezervelor vizează lichiditatea, nu o scădere a ratei de referință
Bank Indonesia planifică reduceri cumulate ale rezervelor minime obligatorii de 200 de puncte de bază până în decembrie. Împreună cu modificările schemei sale de stimulente pentru lichiditate, măsurile ar urma să aducă rata efectivă a rezervelor la aproximativ 2%, cu circa un punct procentual sub nivelul anterior.
Banca centrală estimează că modificările vor injecta aproximativ 90 de trilioane de rupii, sau 4,98 miliarde de dolari, în sistemul bancar. Firman a declarat că lichiditatea suplimentară a fost calibrată astfel încât să rămână compatibilă cu rata de referință și activitatea economică.
Reducerea anunțată a rezervelor și scăderea mai mică a ratei efective reflectă ajustarea concomitentă a stimulentelor pentru lichiditate. Calendarul de implementare anunțat separă, de asemenea, modificările rezervelor de reducerile mai mari ale primelor de acoperire a riscului, menite să încurajeze finanțarea externă.
Instrumente cu scadențe mai scurte și reevaluarea economiștilor
Erwin Gunawan Hutapea, șeful departamentului de gestionare monetară al Bank Indonesia, a declarat că oficialii vor ca băncile comerciale să prefere instrumentele cu scadențe mai scurte, în loc să păstreze fondurile excedentare în titlurile în rupii ale băncii centrale, cunoscute sub denumirea de SRBI.
Anterior, Bank Indonesia majorase dobânzile la SRBI pentru a atrage capital străin. Erwin a declarat că valoarea restantă a scăzut de la 1.096 de trilioane de rupii în iulie la sub 950 de trilioane de rupii.
Economiștii de la Bank of America au caracterizat inițial pachetul drept o combinație de menținere, majorare și reducere a ratelor. Ulterior, au afirmat că acesta părea mai puțin contradictoriu decât se crezuse la început, argumentând că reducerea rezervelor nu diminuă neapărat disponibilitatea Bank Indonesia de a majora rata de referință dacă situația economică o impune.
Concluzie
Următoarea etapă programată este prima reducere a rezervelor minime obligatorii, la 1 noiembrie, urmată de o a doua reducere și de revizuirea stimulentelor pentru lichiditate, la 1 decembrie. Aceste schimbări vor pune în aplicare componenta de lichiditate a pachetului, în timp ce rata de referință rămâne neschimbată.
Citiți mai multe știri
Declinarea responsabilității
Acest articol FinanceVelix oferă informații generale, nu consultanță financiară, de investiții, juridică sau fiscală personalizată. Prețurile de pe piețe, ratele dobânzilor și condițiile economice se pot schimba; investițiile implică riscul de pierdere. Informațiile reflectă materialele disponibile la data publicării și se pot modifica. Verificați independent informațiile importante și consultați un profesionist calificat, atunci când este necesar. Menționarea unui activ, a unei companii sau a unui serviciu nu reprezintă o recomandare.