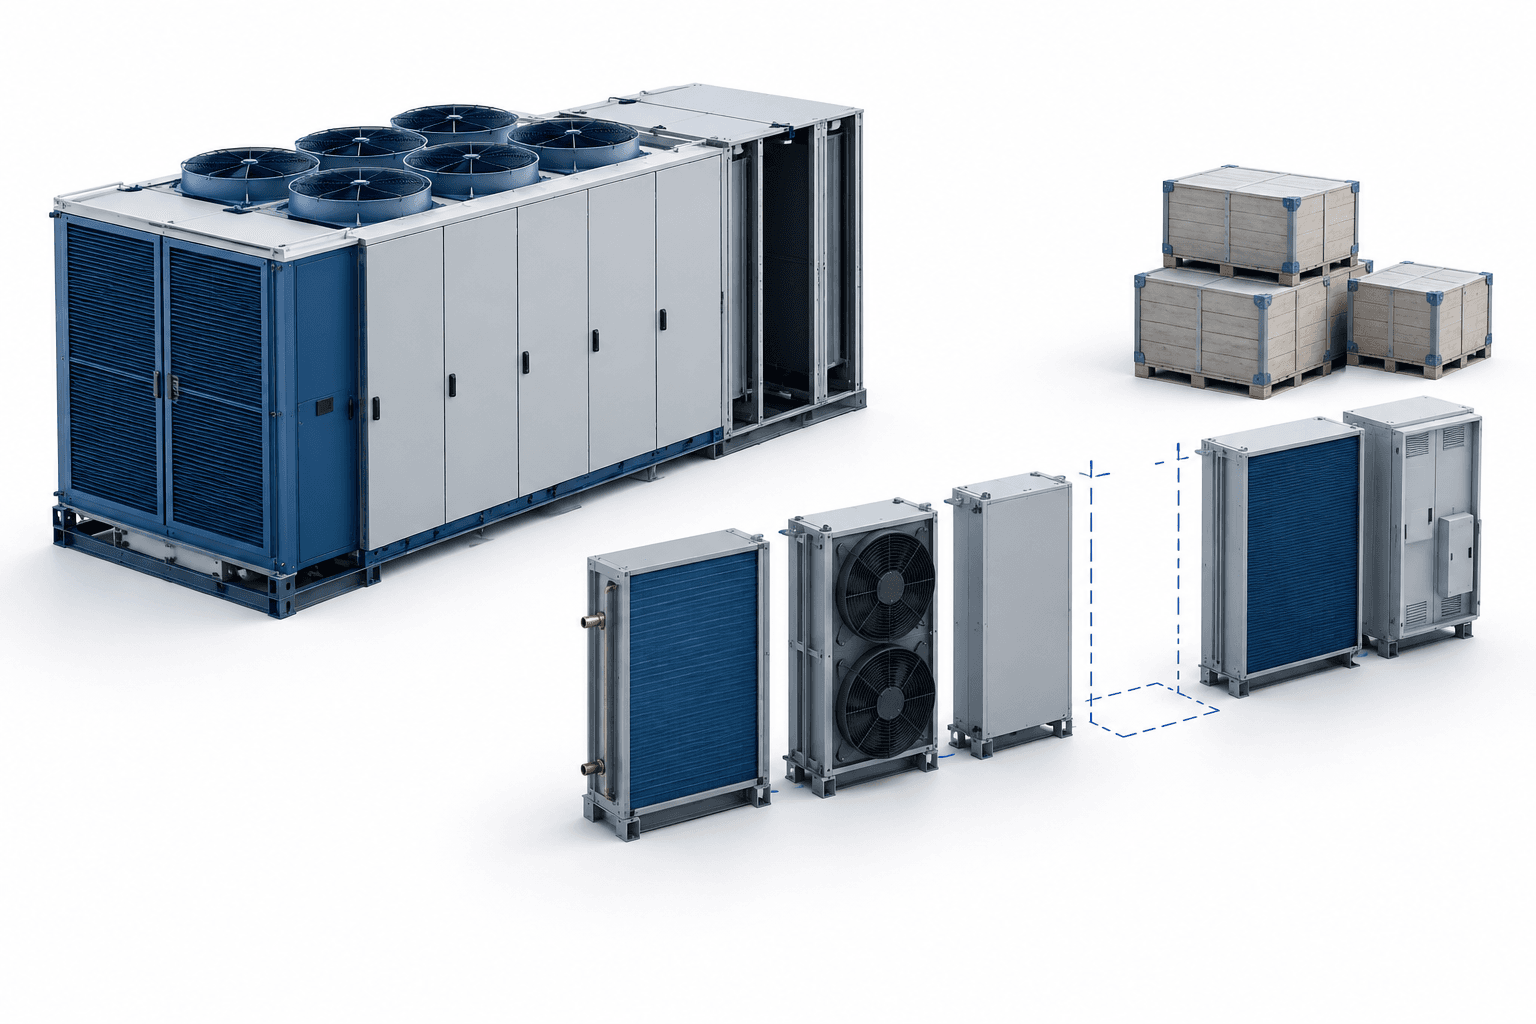
У третьому кварталі 2026 року обсяг нових замовлень Munters зріс на 70%, а портфель замовлень збільшився на 178% — до 28 млрд шведських крон (SEK). Однак високий попит і надалі створював навантаження на виробництво та генерацію грошових коштів. Під час обговорення фінансових результатів 23 жовтня керівництво заявило, що дефіцит компонентів, розширення заводських потужностей і нарощення запасів тиснуть на бізнес технологій для центрів обробки даних, хоча темпи поставок пришвидшилися.
Основні висновки
- Зростання портфеля замовлень у сегменті центрів обробки даних забезпечує видимість поставок до 2027 і 2028 років.
- Дефіцит компонентів і нарощення виробництва нових продуктів продовжують обмежувати маржу сегмента центрів обробки даних.
- Операційний грошовий потік був від’ємним; у четвертому кварталі очікується подальше зростання запасів.
Зміст
- Звітність Munters висвітлює розрив між замовленнями та поставками
- Зростання сегмента центрів обробки даних супроводжується тиском на маржу
- Запаси поглинають кошти та збільшують боргове навантаження
- Поліпшення показників AirTech частково зумовлене незвичним збором за скасування замовлення
- Висновок
Звітність Munters висвітлює розрив між замовленнями та поставками
Підрозділ технологій для центрів обробки даних (DCT) зафіксував найвищий в історії квартальний обсяг продажів, який зріс на 30% порівняно з попереднім кварталом. Його портфель замовлень сягнув приблизно 22 млрд шведських крон (SEK), що становить більшу частину невиконаних замовлень групи.
Генеральний директор Стефан Аспман заявив, що значну частину виробничих потужностей на 2027 рік фактично вже зарезервовано, а нові замовлення дедалі частіше переходять на 2028 рік. Керівниця зі зв’язків з інвесторами Ліне Доварн застерегла, що попередня оцінка продажів DCT у 2027 році на рівні приблизно 11 млрд шведських крон (SEK) була швидким припущенням, побудованим на розподілі портфеля замовлень між двома роками, а не офіційним прогнозом, і, ймовірно, тепер є надто низькою.
У розділі проміжної звітності Munters зібрано квартальні фінансові звіти, презентації та вебтрансляції. У цьому оновленні важливо розрізняти замовлення, що очікують на поставку, і вже визнану виручку: більший портфель замовлень сам собою не усуває виробничих обмежень.
| Показник | Деталі |
|---|---|
| Зростання чистих продажів групи | 18% у III кварталі 2026 року |
| Співвідношення замовлень до продажів групи | 1,6 — замовлення перевищували обсяг продажів |
| Річний регулярний дохід FoodTech | Зріс на 18% |
| Ціноутворення DCT | За словами керівництва, ціни на деякі продукти зросли більш ніж на 20%; рівень цін у портфелі замовлень різнився |
Зростання сегмента центрів обробки даних супроводжується тиском на маржу
Прибутковість DCT знизилася, оскільки вплив асортименту продукції, дефіциту компонентів і неефективності на етапі нарощення виробництва нівелювався більшими обсягами. Аспман заявив, що відсутність навіть одного компонента може перервати виробничий процес, змусити переробляти продукцію та призвести до того, що готові дохідні одиниці залишатимуться незавершеними.
Цього року підрозділ також впроваджує три нові концепції продуктів, зокрема виходить у сегмент інфраструктури охолодження водою. Керівництво бачить потенціал у цих продуктах, але на початкових етапах виробництва вони ще не досягли зрілих рівнів ефективності.
Аспман охарактеризував затримку прогресу DCT приблизно на один квартал як і далі прийнятну оцінку. Він назвав ціль зростання на 30% за підсумками повного року цілком досяжною за умови виконання планів, водночас застерігши щодо зовнішніх чинників. Маржа на рівні високих підліткових значень залишається середньостроковою ціллю, а не зобов’язанням на найближчу перспективу.
Munters проводить кваліфікацію додаткових постачальників, працює з клієнтами над погодженням альтернативних компонентів і залучає команди з підвищення ефективності на підприємстві у Вірджинії. У кварталі мита знизили маржу DCT приблизно на два відсоткові пункти — проти чотирьох раніше, хоча певний вплив очікується і в четвертому кварталі.
Запаси поглинають кошти та збільшують боргове навантаження
Операційний грошовий потік був від’ємним, оскільки DCT накопичував запаси. Фінансова директорка Катаріна Фішер заявила, що через дефіцит таких компонентів, як змійовики, інші деталі вже були в наявності, але їх поки не можна було використати для завершення поставок.
Фішер очікує, що наприкінці року рівень запасів стабілізується після подальшого зростання в четвертому кварталі, яке буде меншим за їхнє збільшення між другим і третім кварталами. Водночас вищі виробничі потужності потребуватимуть постійно більшого обсягу запасів.
Коефіцієнт боргового навантаження зріс із 3,2 до 3,4, перевищивши довгострокову ціль компанії в діапазоні 1,5–2,5. Зростанню сприяли від’ємний грошовий потік і вищі орендні зобов’язання. Отже, невідкладне фінансове завдання — перетворити нарощення виробництва на готові поставки та грошові кошти, а не просто залучати більше замовлень.
Поліпшення показників AirTech частково зумовлене незвичним збором за скасування замовлення
Прибутковість AirTech більш ніж подвоїлася завдяки збільшенню обсягів, сприятливій зміні асортименту та економії витрат. Звітна маржа становила 12,9% проти 10,4% без урахування одноразового збору за скасування замовлення.
За словами Фішер, сума збору становила приблизно 50 млн шведських крон (SEK). Керівництво назвало скасування вкрай незвичним і пов’язало його з більшим проєктом, який скасували повністю. Тому цей збір є важливим застереженням під час оцінювання квартального поліпшення показників підрозділу.
FoodTech зберіг прийнятну маржу, попри подальші інвестиції. Продажі залишилися незмінними: продажі контролерів у Європі зазнали сезонного впливу та послаблення попиту на окремих ринках, тоді як регулярний дохід продовжував зростати.
Висновок
Четвертий квартал покаже, чи зможе прискорення виробництва DCT забезпечити готові поставки без чергового значного нарощення запасів. Керівництво очікує подальшого зростання, однак заявлені строки свідчать, що нормалізація маржі й надалі залежить від усунення обмежень постачання протягом кількох кварталів.
Читайте також
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові рекомендації. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відображають інформацію, доступну на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є схваленням.



