永續對 2027 財政年度第二季的盈利評論提出以成長為先的策略:加快 Blinkit 的門市擴張,尤其是在印度較小城市;同時將外送業務的營運收益再投資,而非推高百分比利潤率。在 2026 年 10 月 21 日的更新中,財務長 Akshant Goyal 也表示,dark.ai 是一項處於早期階段的實驗,所需投資將取決於客戶需求反應。
重點摘要
- Blinkit 計劃加快增設門市,大部分新增擴張將投向二線及三線城市。
- 隨著永續將資金再投資於成長,外送利潤率預計在未來一至兩年大致持平。
- 管理層目前將 dark.ai 視為一項成本有限的實驗;是否加大基礎設施支出,取決於需求是否強勁。
目錄
永續盈利聚焦較小城市的擴張
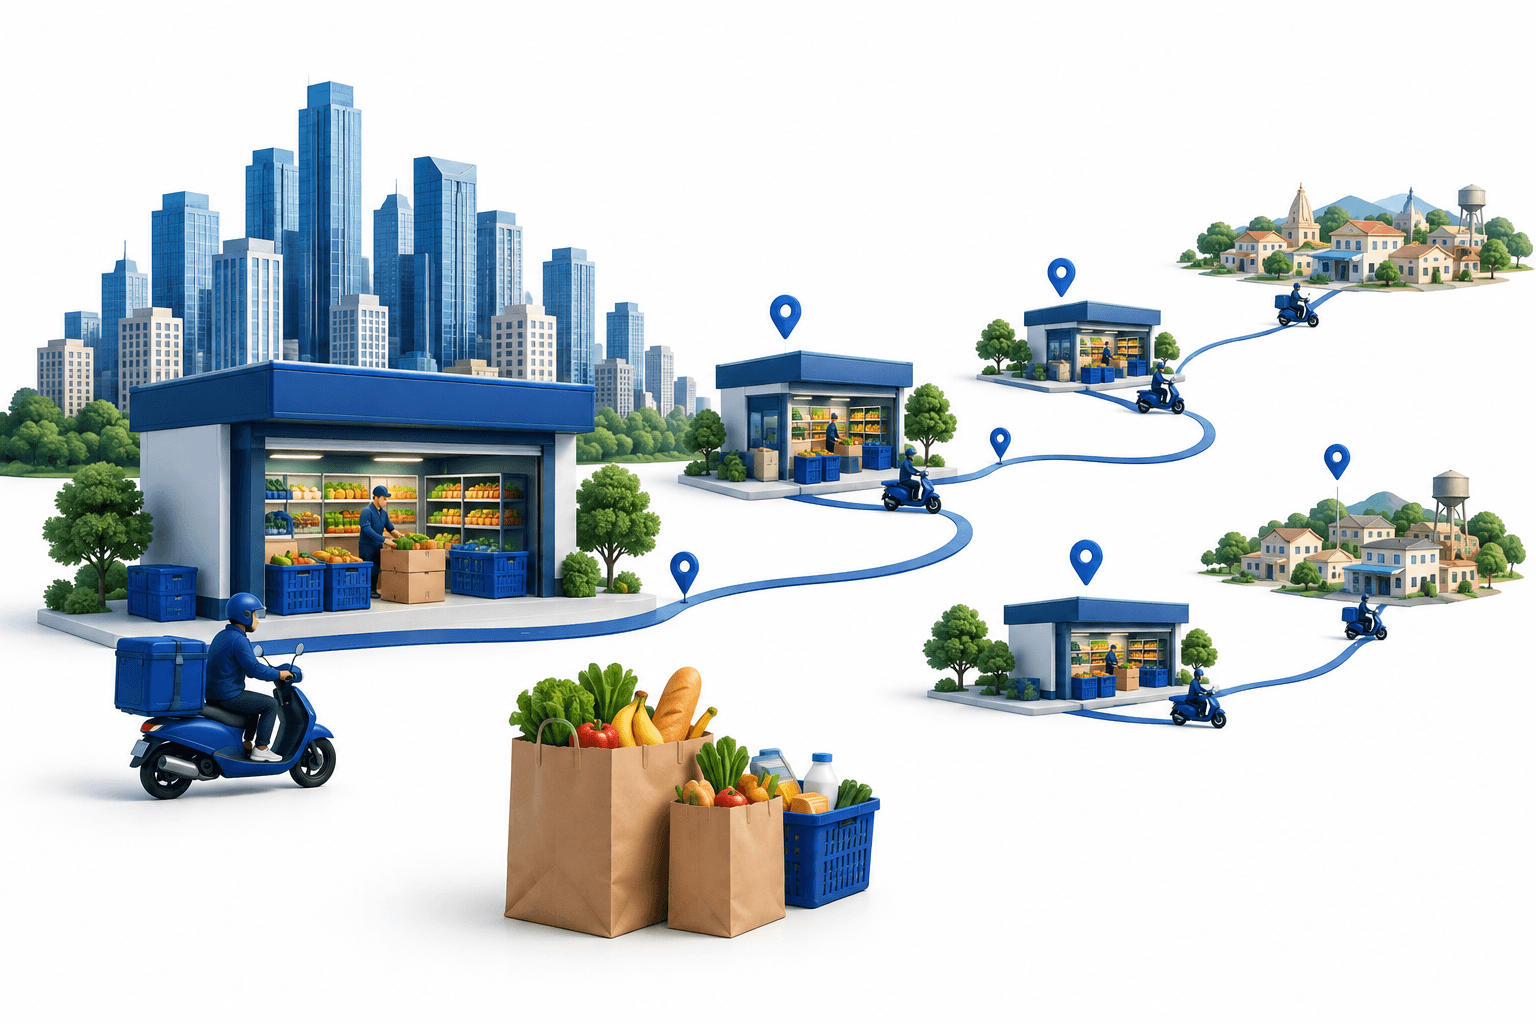
Goyal 表示,強勁的門市投資回收效益,以及較小城市較低的競爭程度,支持加快 Blinkit 擴張。大部分新門市將設於這些市場,管理層認為及早在當地與客戶建立關係有其機會。
這項決策是在快速商務競爭加劇約 12 個月後作出的。Goyal 表示,這段經歷讓永續更清楚了解競爭對手的策略及其對自身業務的影響,也使門市預期投資回收效益更容易預測。
永續的客戶可及性與商品組合目標,著重於在不同地點及價格區間觸及更多消費者。這些既定優先事項為進軍較小城市提供了背景,但擴張決策仍取決於管理層對門市經濟效益及競爭情況的評估。
較大的城市仍是成長機會的一部分。Goyal 表示,客戶獲取、增加品類及擴大商品組合,持續支持成熟市場的成長,目前尚未看到成長觸頂。
| 項目 | 詳情 |
|---|---|
| 既有 2029 財政年度展望 | 管理層維持 10 億美元 EBITDA 指引,並拒絕進一步說明。 |
| 快速商務間接成本 | 貢獻利潤以下的成本按季增長 15%–20%。 |
| 第一方庫存占比 | 約 90%–95% 的 SKU 採第一方模式;管理層預期,這項轉變不會再帶來額外的營運資金變化。 |
| 競爭格局 | 管理層形容,新進業者加入後,快速商務市場已有五至七家業者。 |
外送業務重獲利增長,而非提高利潤率
本季外送業務的競爭加劇,部分原因是 Zomato 本身增加了在客戶獲取及訂單頻率方面的投資。Goyal 表示,這項支出趨勢可能會延續。
管理層的優先目標是提高調整後 EBITDA 絕對額,而非提升百分比利潤率。永續打算將營運槓桿效益再投資於市場擴張,同時在未來一至兩年維持外送利潤率大致穩定。
這項區別很重要:利潤率大致不變,不代表利潤必然不變。管理層的策略是在維持調整後營業收益占營收比例相近的情況下擴大業務,而非將利潤率推至最高。
Blinkit 成本令營運槓桿情況更複雜
儘管每家門市的淨訂單價值提高,快速商務的貢獻利潤率仍持平。較大型門市及業務組合變化抵銷了門市活動增加原本可能帶來的營運槓桿效益。
Goyal 表示,貢獻利潤以下的許多支出也會隨業務變化,包括科技成本。其中部分成本以美元計價,匯率不利也增加了壓力。他建議投資者著眼於整體調整後 EBITDA 利潤率,而非只看貢獻利潤率。
管理層預期,Blinkit 的淨訂單價值年增率將自 2026 年 12 月季度起加快。Goyal 表示,從第三財季開始加快增設門市,預計短期內不會損害利潤率;長期而言,利潤率則應會持續擴大。這些是管理層的預期,並非已實現的結果。
dark.ai 仍是實驗,並非支出承諾
Goyal 表示,dark.ai 隸屬於永續,並已開發約一年。相關成本列在其他部門,目前金額尚不重大;該產品也已在 Zomato 內部試行數月。
管理層認為,這項業務有望實現高毛利率,並大致自行支應所需資金。是否進行重大資本支出,將取決於市場反應是否異常強勁,以至於需要更多 GPU 及基礎設施。
Goyal 也承認,永續在新興 AI 市場並無必然優勢。若 dark.ai 未能獲得市場青睞,公司可能會停止這項業務。因此,潛在的全球機會仍是不確定的目標,而非已確立的收益來源。
結論
下一個觀察節點是 2026 年 12 月季度,屆時管理層預期隨著門市增設步伐加快,Blinkit 的淨訂單價值年增率也將上升。永續面臨的核心考驗是,這項擴張能否帶動成長,同時避免管理層表示不預期會出現的短期利潤率壓力。
閱讀更多新聞
免責聲明
本文由 FinanceVelix 提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變化;投資涉及虧損風險。本文事實反映發布時可取得的資料,且可能有所變更。請自行核實重要資訊,並在有需要時諮詢合資格專業人士。提及任何資產、公司或服務,均不代表對其作出推薦。