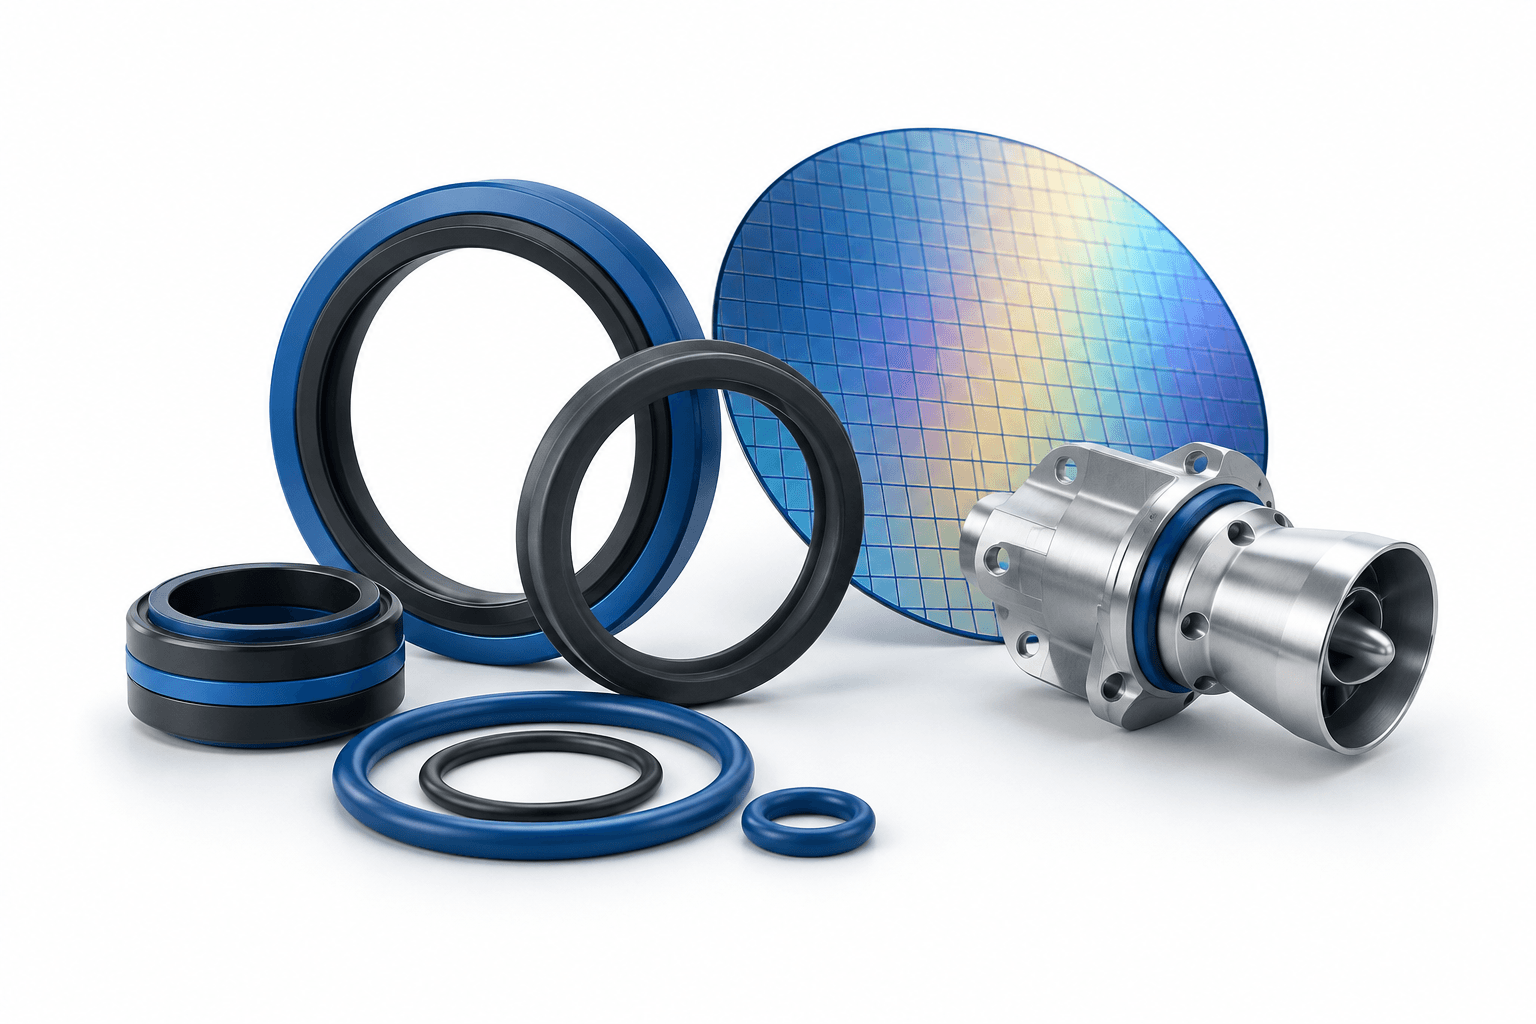
Trelleborg 2026 年第三季獲利達到創紀錄水準,銷售額增加 8%,達 9,232 百萬瑞典克朗;EBITA 增加 16%,達 1,781 百萬瑞典克朗。10 月 23 日公布的業績顯示,密封解決方案需求強勁,帶動集團獲利能力提升;與此同時,由於專案推進速度快於計畫,管理層上調了全年重組成本預測。
重點摘要
- EBITA 利潤率升至創紀錄的 19.3%,高於一年前的 18.1%。
- 密封解決方案帶動有機成長,工業解決方案與醫療解決方案則面臨較弱的比較基期。
- 管理層預期第四季有機成長將與第三季持平或更高,但仍取決於專案交付時程。
目錄
Trelleborg 盈利增速快於營收
本季有機銷售額增加 6%,收購與匯率變動則各自為報告成長率貢獻 1 個百分點。EBITA 增幅較快,使集團利潤率提高 1.2 個百分點。
排除影響可比性的項目後,每股盈餘增加 23%,由 4.20 瑞典克朗升至 5.15 瑞典克朗。計入這些項目後,每股盈餘則由 3.94 瑞典克朗升至 4.92 瑞典克朗。本季影響可比性的項目合計 67 百萬瑞典克朗,全部與重組有關。
淨財務費用由一年前的 126 百萬瑞典克朗降至 109 百萬瑞典克朗。財務長 Fredrik Nilsson 不過預期,由於利率較高,未來這項費用將略為增加。
| 項目 | 詳情 |
|---|---|
| 季末淨負債 | 9,480 百萬瑞典克朗 |
| 淨負債/EBITA | 1.2 倍 |
| 2026 年資本支出指引 | 1,450 百萬瑞典克朗,維持不變 |
| 2026 年無形資產攤銷指引 | 650 百萬瑞典克朗,維持不變 |
| 基本稅率指引 | 25% |
密封需求抵銷各業務領域比較基期較弱的影響
密封解決方案有機成長 9%,受半導體、航太及汽車需求支撐。其 EBITA 利潤率提高近 3 個百分點。執行長 Peter Nilsson 表示,半導體與航太業務的獲利能力高於平均水準,有助於成長與利潤率提升。
Trelleborg 的半導體密封產品包括高效能 O 型環、工程成型零件,以及專為半導體關鍵製程設計的先進材料。這些產品展現了該業務曝險背後的專業應用;管理層表示,半導體銷售額約占集團營收的 4%–5%。
工業解決方案有機成長 4%,受基礎建設與海事專案支撐。由於前一年同期一項獲利能力特別高的專案未再出現,其利潤率有所下降。營建需求仍然疲弱,汽車與鐵路業務活動則略為下滑。
醫療解決方案銷售額有機下滑 1%,相較之下,前一年同期基期較高;亞洲需求疲弱也拖累業績。該部門位於哥斯大黎加的新廠正逐步提升商業營運規模。
重組進度加快推升全年成本
Trelleborg 將全年重組成本預測由 375 百萬瑞典克朗上調至 550 百萬瑞典克朗。Fredrik Nilsson 表示,調整原因是原訂於 2027 年進行的專案執行進度加快,因此明年重組成本應會降低。因此,這項增加反映的是時程提前,而非獲利能力已經改善。
本季現金流增加 6%,過去 12 個月的現金轉換率達 95%。應收帳款與存貨增加,對營運資金造成輕微壓力;資本支出則減少 26 百萬瑞典克朗。
公司在第三季回購了價值 538 百萬瑞典克朗的股票,並計畫以每季約 500 百萬瑞典克朗的規模持續回購。
第四季成長部分取決於專案時程
管理層預期第四季有機成長大致與第三季的 6% 持平,或高出 1 至 2 個百分點。Peter Nilsson 表示,訂單流入強勁,但提醒客戶驗收與執行時程可能影響工業解決方案專案的交付。
他預期,若交付按計畫進行,工業解決方案的利潤率將較前一季改善;密封解決方案則應維持穩健的獲利水準。這些屬於指引,並非已實現的第四季業績。
結論
密封需求增強與集團利潤率提高,帶動 Trelleborg 獲利受益。接下來的考驗在於第四季專案執行:交付時程將有助於決定有機成長能否超越第三季,以及工業解決方案能否實現管理層預期的季比利潤率改善。
閱讀更多新聞
免責聲明
本文由 FinanceVelix 提供一般資訊,不構成個人化的財務、投資、法律或稅務建議。市場價格、利率與經濟狀況可能變化;投資涉及損失風險。本文事實依據發布時可取得的資料,且可能有所變動。請自行查核重要資訊,並視需要諮詢合格專業人士。提及任何資產、公司或服務,均不代表推薦。



