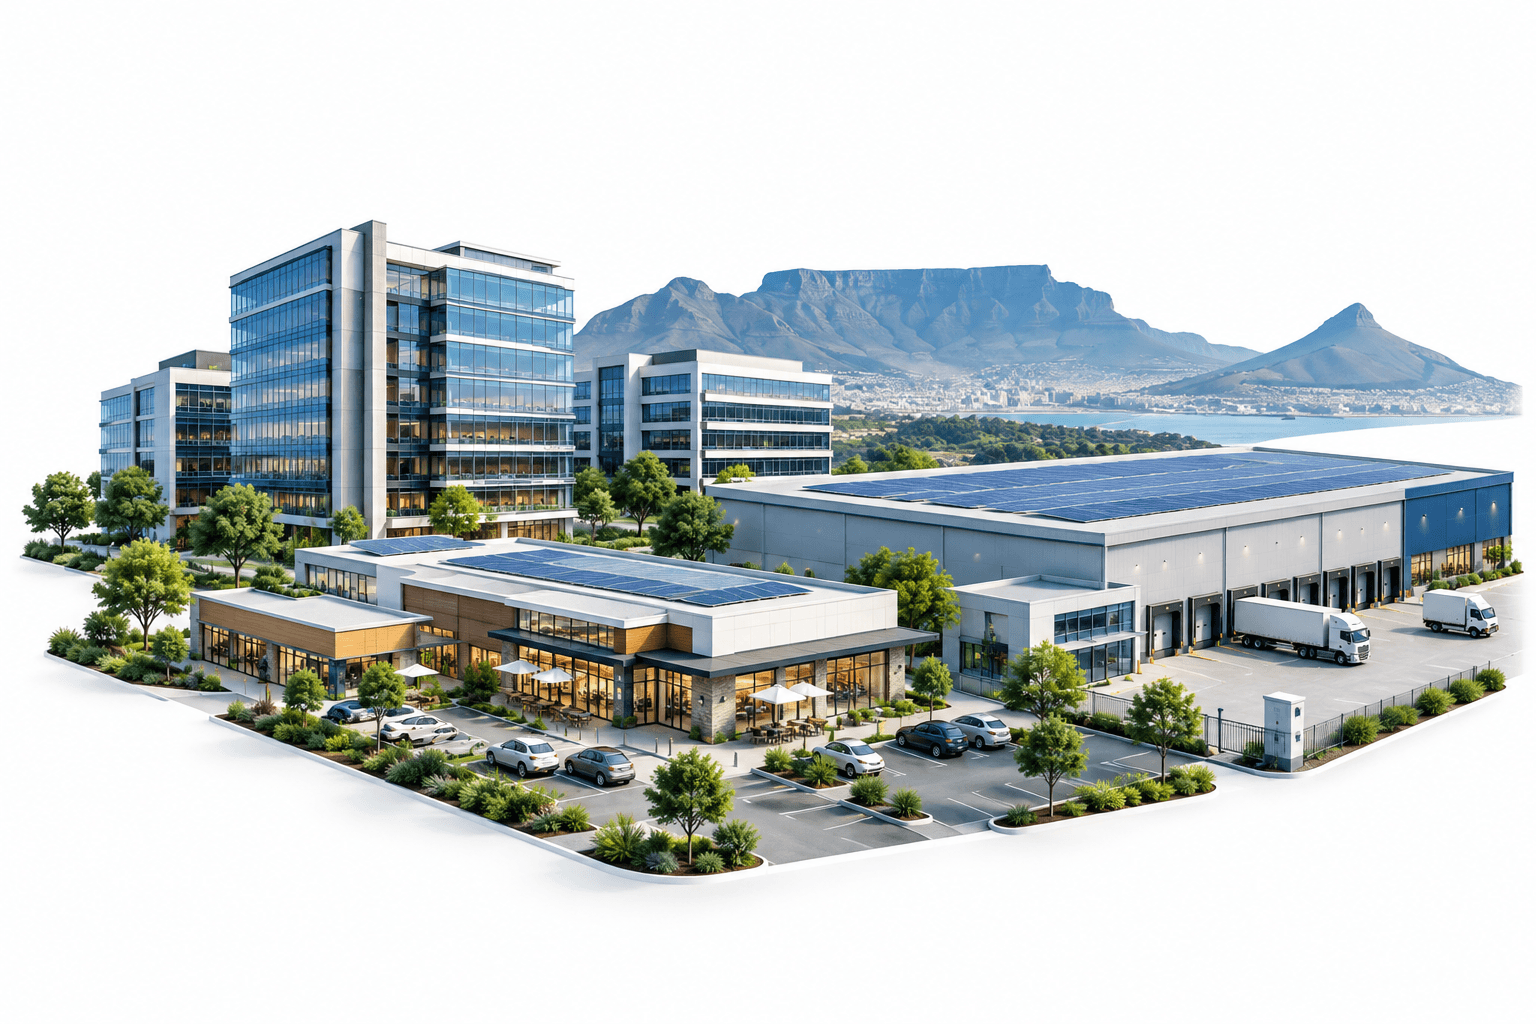
Spear REIT于2026年10月22日公布的业绩显示,上半年分派增长8.02%,促使这家业务聚焦西开普省的房地产集团将FY2027全年分派增长指引上调至9%–11%。租金重估带来的收益和收购为前景提供支撑,但与重建相关的空置以及行政成本上升拖累了基础运营增长。
要点
- 上半年可分派收入达到每股47.29南非分,分派为44.92分。
- 管理层将FY2027分派增长指引上调至9%–11%,但须以运营和经济假设为前提。
- 95%的派息率将维持不变,留存现金将用于资助计划中的资本支出。
目录
Spear REIT业绩推动全年展望上调
上半年分派增幅超过此前指引的上限。租金重估幅度达到7.98%,现金回收率超过99%,增强了管理层对FY2027下半年的信心。
首席财务官Christian Barnard表示,全年预算假设投资组合的平均空置率为3.2%,低于中期阶段的3.4%。租金重估幅度接近8%,高于6%的预测,连同合规工程带来的保险费用节省,足以抵消空置率差距的影响。
上调后的展望并非没有条件。管理层假设不会实施限电、空置率将按预测下降、计划中的租约续签将完成、不会有主要租户违约,且南非不会发生内乱。预测还假设公司能够消化货币政策变化带来的影响。
| 项目 | 详情 |
|---|---|
| 贷款价值比 | 中期阶段为21.9% |
| 利息保障倍数 | 6.31倍 |
| 未分配流动性 | 有8亿兰特可用于增长 |
| 太阳能覆盖率 | 20.13% |
收购拓展投资组合,同时保持业务重点不变
Spear以14亿兰特收购了四项资产,综合收益率为8.99%,新增面积48,000平方米。首席执行官Quintin Rossi表示,公司今年审查了价值超过60亿兰特的投资机会,因此能够保持审慎筛选,而不必为了扩大规模牺牲资产质量。
Rossi表示,Maynard、Konsani和Berg River收购项目的表现略好于预测。在Santam Precinct,约10,000平方米租约的续签条款已达成一致,略高于预算;Watergate可能更换租户,有望支持提高租金。
Spear的 西开普省房地产业务重点 保持不变。Rossi排除了设立专营单一物业类型的独立业务的可能性,更倾向于在该地区内实现物业类型多元化。
空置和人员成本抑制运营收益增长
同口径净营业收入增长3%,但屋顶更换项目造成的结构性空置拖累了增长。Spear增聘17名员工以管理收购项目后,行政费用收入比升至7.27%;管理层预计该比率将恢复正常。
商业投资组合的入住率略低于92%。Rossi表示,Northgate在出租3,200平方米后,入住率已从约80%升至90%以上。剩余空置主要分布在开普敦中央商务区,而郊区地段的空置情况则明显较少。
太阳能设施带来了另一项收入来源。投资组合中的29项太阳能资产在上半年产生1,900万兰特收入和1,628万兰特净营业收入。
留存现金支持工程,融资选择增加
Barnard表示,派息率目前将维持在95%。Spear计划资本支出约为7,500万兰特,并希望以自由现金流而非额外借款,为屋顶更换和合规工程提供资金。
债务套期保值比率仍低于公司65%–75%的目标区间,因此对利率上升的敞口较大。管理层将这一不足归因于市场波动。
公司仍在考虑设立国内中期票据计划,并未宣布发行计划。Barnard表示,Spear计划在下一个财年启动评级流程;目前讨论的时间框架为12至24个月,同时评估相关成本和人员配置需求。
结论
Spear REIT业绩接下来面临的考验,是下半年能否实现更高的FY2027指引。管理层列出的关键运营里程碑包括完成计划中的租约续签、降低空置率,以及完成屋顶更换和合规工程。
阅读更多新闻
免责声明
本文由FinanceVelix提供一般信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实依据发布时可获得的资料,且可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及任何资产、公司或服务均不代表对其的认可。