Los responsables de política del Bank Indonesia defendieron el 23 de octubre de 2026 la combinación del banco central de tasas de interés de referencia sin cambios, una tasa más alta de la facilidad de depósito y recortes previstos de las reservas. Señalaron que las medidas estaban diseñadas para mejorar la transmisión de la política monetaria al conjunto de la economía, después de que algunos economistas cuestionaran si el paquete enviaba señales contradictorias.
Conclusiones principales
- El aumento de la tasa de la facilidad de depósito restablece un corredor simétrico alrededor de la tasa de referencia, que se mantiene en el 5,75%.
- Se espera que los cambios previstos en las reservas liberen alrededor de 90 billones de rupias en el sistema bancario.
- Los responsables quieren que los bancos prefieran instrumentos de vencimiento más corto en lugar de mantener fondos excedentes en títulos del banco central.
Índice
- Los cambios de política del Bank Indonesia cumplen distintos objetivos
- Los recortes de reservas buscan aumentar la liquidez, no reducir la tasa de referencia
- Instrumentos de vencimiento más corto y reevaluación de los economistas
- Conclusión
Los cambios de política del Bank Indonesia cumplen distintos objetivos
La decisión de política monetaria de octubre del Bank Indonesia mantuvo la BI-Rate en el 5,75% y la tasa de la facilidad de crédito en el 6,50%, mientras elevó la tasa de la facilidad de depósito al 5,00%. La reunión del 20 y 21 de octubre también aprobó reducciones graduales de los requisitos de reservas y mayores incentivos para la cobertura cambiaria.
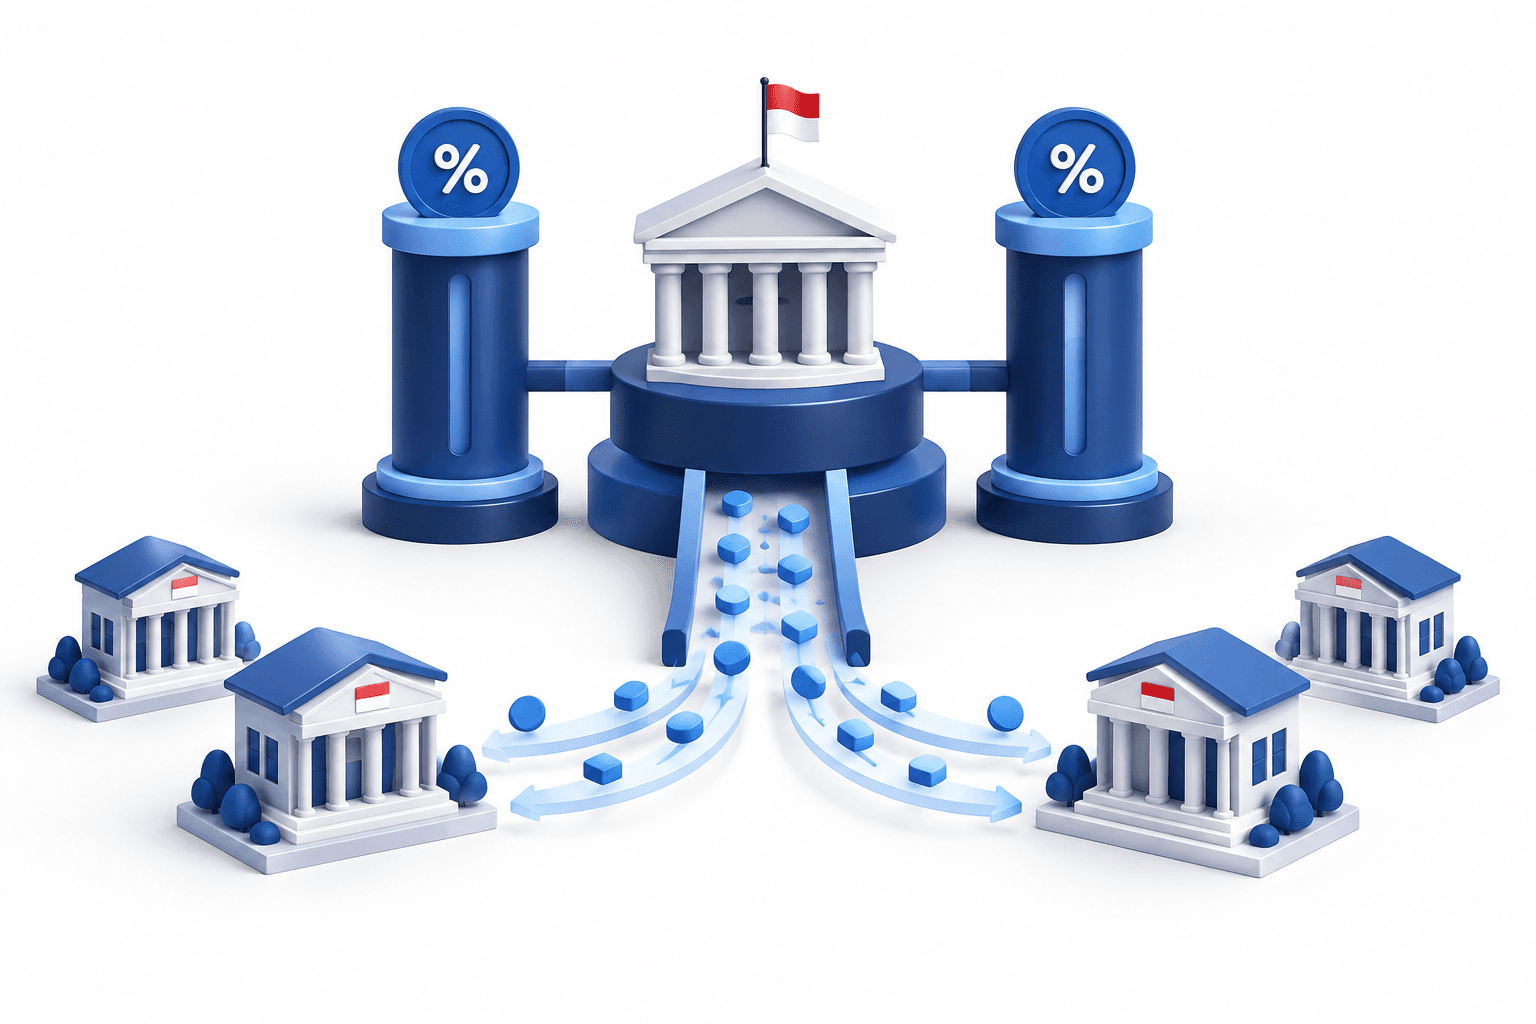
Firman Mochtar, responsable de política económica y monetaria del banco central, dijo el 23 de octubre que el aumento de la tasa de depósito armonizaba las operaciones monetarias con la tasa de referencia. Ahora, ambas tasas de las facilidades se sitúan a 75 puntos básicos de la BI-Rate, lo que restablece la simetría del corredor de tasas de interés.
Anteriormente, la tasa de la facilidad de depósito se encontraba 100 puntos básicos por debajo de la tasa de referencia. Firman relacionó esa brecha más amplia con los depósitos de fondos públicos en bancos comerciales, que habían aumentado la liquidez del sistema bancario. Posteriormente se retiraron algunos de esos fondos tras un cambio en la dirección del Ministerio de Finanzas.
La distinción radica en el precio del dinero a corto plazo y la cantidad de liquidez disponible para los bancos. Ajustar el corredor y reducir al mismo tiempo los requisitos de reservas no significa necesariamente que el banco central intente mover su tasa de referencia en direcciones opuestas.
| Concepto | Detalles |
|---|---|
| Reservas de los bancos convencionales | Está previsto que bajen del 9% al 8% el 1 de noviembre de 2026 y luego al 7% el 1 de diciembre. |
| Reservas de bancos y unidades de negocio islámicos | Está previsto que bajen del 7,5% al 6,5% el 1 de noviembre de 2026 y luego al 5,5% el 1 de diciembre. |
| Política de incentivos de liquidez | La asignación KLM se reduce del 6% al 5%, con entrada en vigor el 1 de diciembre de 2026. |
| Cobertura DNDF a seis meses | La reducción de la prima aumenta del 25% al 40% para la financiación extranjera subyacente que cumpla los requisitos. |
| Cobertura DNDF a doce meses | La reducción de la prima aumenta del 30% al 45% para la financiación extranjera subyacente que cumpla los requisitos. |
Los recortes de reservas buscan aumentar la liquidez, no reducir la tasa de referencia
El Bank Indonesia prevé recortes acumulados de 200 puntos básicos en los requisitos de reservas hasta diciembre. Junto con los cambios en su programa de incentivos de liquidez, se espera que las medidas sitúen el coeficiente efectivo de reservas en torno al 2%, aproximadamente un punto porcentual por debajo del nivel anterior.
El banco central estima que los cambios inyectarán alrededor de 90 billones de rupias, o 4.980 millones de dólares, en el sistema bancario. Firman dijo que la liquidez adicional se había calibrado para mantener la coherencia con la tasa de referencia y la actividad económica.
El recorte anunciado de las reservas y la reducción menor del coeficiente efectivo reflejan el ajuste complementario de los incentivos de liquidez. El calendario de aplicación anunciado también separa los cambios en las reservas de los mayores descuentos de cobertura destinados a fomentar la financiación extranjera.
Instrumentos de vencimiento más corto y reevaluación de los economistas
Erwin Gunawan Hutapea, responsable de gestión monetaria del Bank Indonesia, dijo que las autoridades querían que los bancos comerciales prefirieran instrumentos de vencimiento más corto en vez de mantener fondos excedentes en los títulos del banco central denominados en rupias, conocidos como SRBI.
Anteriormente, el Bank Indonesia había elevado las tasas de interés de los SRBI para atraer capital extranjero. Erwin dijo que el saldo en circulación había caído de 1.096 billones de rupias en julio a menos de 950 billones de rupias.
Los economistas de Bank of America describieron inicialmente el paquete como una combinación simultánea de mantener, subir y bajar las tasas. Más tarde dijeron que parecía menos contradictorio de lo que habían pensado al principio y argumentaron que los recortes de reservas no reducían necesariamente la disposición del Bank Indonesia a elevar su tasa de referencia si las condiciones económicas lo exigían.
Conclusión
El siguiente paso previsto es la primera reducción de los requisitos de reservas, el 1 de noviembre, seguida de un segundo recorte y de incentivos de liquidez revisados el 1 de diciembre. Esos cambios aplicarán el componente de liquidez del paquete mientras la tasa de referencia permanece sin cambios.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, legal ni fiscal personalizado. Los precios de mercado, las tasas de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no implica una recomendación.