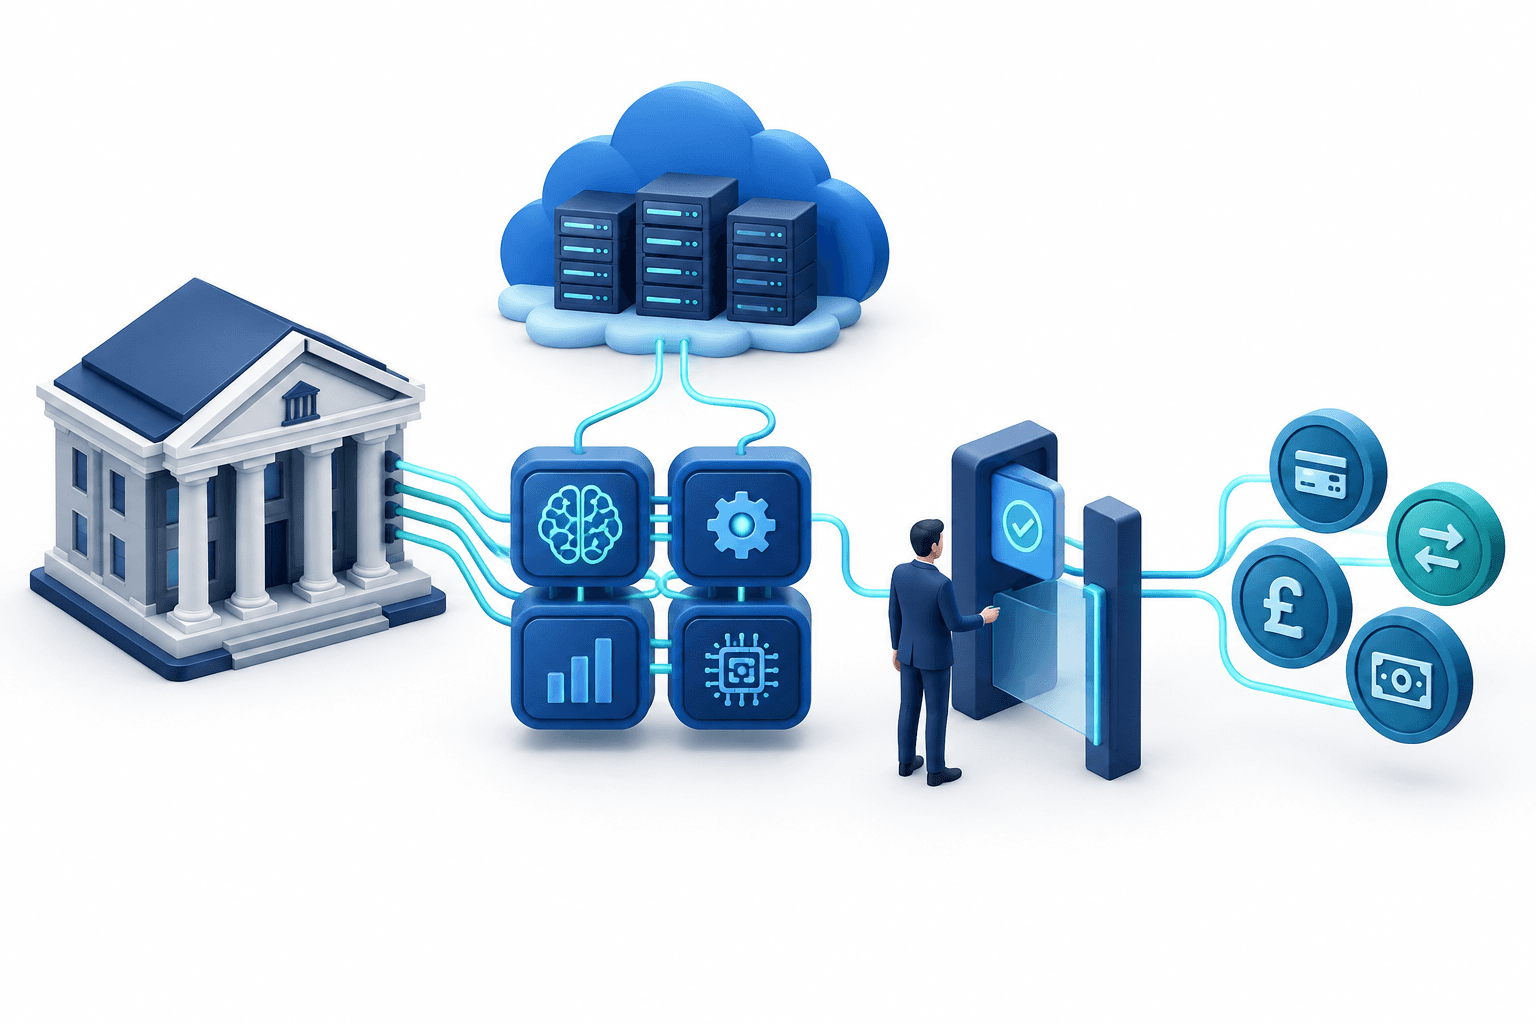
2026年10月26日に公表されたイングランド銀行と金融行為監督機構(FCA)の調査によると、英国金融業界でAIを導入している回答者の割合は86%に達し、2024年の75%から上昇した。生成AIやエージェントの導入が広がる一方、広範な自律性を持つシステムの利用は限られ、外部のテクノロジー提供事業者への依存が強まっていることが示された。
要点
- 参加企業の間でAI利用が増加したが、調査対象の構成が変化しているため、2024年との比較には限界がある。
- AIエージェントの導入は広がったものの、調査全体への回答者のうち、広範な自律性を持つエージェントを挙げたのは2%にとどまった。
- 重要度の高いAIシステムの53%を第三者のシステムが占め、ベンダー監督の重要性が増している。
目次
英国金融業界でAI導入が拡大、比較には限界も
第4回の共同調査には196件の回答が寄せられ、大規模企業が101社、小規模企業が95社だった。従業員数が100人未満の企業は、短縮版の質問票を選択できた。105人の回答者が全項目版を完了した。特に記載がない限り、詳細な調査結果は全項目版への有効回答に基づく。
導入率の見出し数値は、両方の質問票への回答を対象としている。当局は、回答者の構成と質問範囲が変わったため、2026年と2024年の割合は同じ母集団を表していないと注意を促した。結果は参加企業から得られた証拠であり、英国金融セクター全体を完全に測定したものではない。
報告されたシステムの56%を生成AIが占めた。2024年には、報告されたユースケースの17%が基盤モデルに関するものだったが、当局は両者の指標を直接比較することはできないと述べた。業務・ITは引き続き最大の事業領域で、システムの約31%を占め、2024年の約22%から上昇した。
| 項目 | 詳細 |
|---|---|
| 全社的なAIポリシー、原則または基準 | 質問に回答した全項目版の回答者の94%が、導入していると回答。 |
| AIまたはモデルリスクに関する中央集権的なガバナンス会議体 | 回答者の84%が、設置していると回答。 |
| ベンダーモデルへのモデルリスク原則の適用 | ガバナンス上の不確実性または実施上の課題として、54%が選択。 |
| 最先端AIのサイバー能力 | 88%が、今後2年間に自社のリスクプロファイルへ中程度または大きな影響を与えると予想。 |
エージェントの普及は自律性の普及を意味しない
全項目版の回答者のうち、80%が導入済みのAIエージェントを挙げ、さらに14%が今後12カ月以内に導入する計画を示した。意思決定支援が主流で、80%が、人間が意思決定と実行を担う一方で行動を提案するエージェントを挙げた。広範な自律性を持つエージェントを挙げた回答者はわずか2%だった。
顧客対応での導入はより限定的だった。自動化された顧客向けコミュニケーションを挙げた回答者は16%で、導入計画も含めると34%に上った。導入計画を含めても、顧客に関する判断の承認、取引の執行、支払いの開始または阻止、限度額や管理項目の変更などをエージェントに実行させると予想した回答者は9%以下だった。したがって、導入の広がりに比べ、重大な金融行為を委ねる動きは依然として限られていた。
重要なシステムで外部サプライヤーの役割が拡大
報告されたAIシステムのうち、第三者による導入が占める割合は39%で、2024年の33%から上昇した。重要度の高いシステムに占める割合はさらに大きく伸び、35%から53%に上昇した。
企業はシステムの約7%を重要度が高いと分類した。2024年は16%だった。この割合の低下は、重要なシステムが減ったことを意味しない。重要度が高いと分類されたシステムの絶対数は増加した。
提供事業者との関係は集中していた。報告されたクラウドおよびコンピューティング提供事業者との関係の79%を上位3社が占め、モデルAPIおよびホスティング提供事業者では上位3社が54%を占めた。情報セキュリティとオペレーショナル・レジリエンスへの懸念が、第三者サービスの導入を妨げる主な制約として最も多く挙げられ、回答者の40%が指摘した。
導入前のガバナンスは導入後より強固
人による承認、導入前審査、ベンダーのデューデリジェンスは、いずれも回答者の90%超が実施していると回答した。一方、継続的なモニタリング、情報漏えいテスト、定期的な審査または再認証は、それぞれ約半数にとどまった。したがって、正式な承認プロセスは、システムの利用開始後に行う継続的な確認よりも広く実施されていた。
システムの開発元によっても理解度に差があった。重要度の高いシステムについて、社内開発システムに関する深い知識に頼ると回答した割合は77%だったのに対し、第三者システムでは24%だった。外部システムについては、回答者の81%が代わりにベンダーの保証や契約上の取り決めに頼っていた。
当局が2022年に公表した、 既存の金融規制がAIにどう適用されるか に関する検討では、データ、モデル、ガバナンスに関する要件が扱われた。この政策枠組みは、今回の調査で明らかになったベンダー監督上の課題を理解する背景となる。2026年の調査結果は企業の慣行や認識を示すもので、新たな規則を発表するものではない。
回答者は、今後1~3年間ですべてのカテゴリーにおいてAIリスクが高まると予想した。サイバーリスクの増幅と重要な第三者への依存は、現在および今後3年間の双方で、システミックリスクに関する懸念のうち最も高く評価された。
結論
次に明示された導入時期は調査後の12カ月間で、この期間に全項目版の回答者のさらに14%がAIエージェントを導入する計画を示した。こうした計画が実運用に移るか、また企業が外部から提供されたシステムをどのように監視するかは、英国金融業界におけるAI導入の次段階を測る重要な指標となる。
ニュースをもっと読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変化する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料を反映しており、変更される可能性があります。重要な情報はご自身で確認し、必要に応じて有資格の専門家に相談してください。資産、企業、サービスへの言及は推奨を意味するものではありません。



コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…