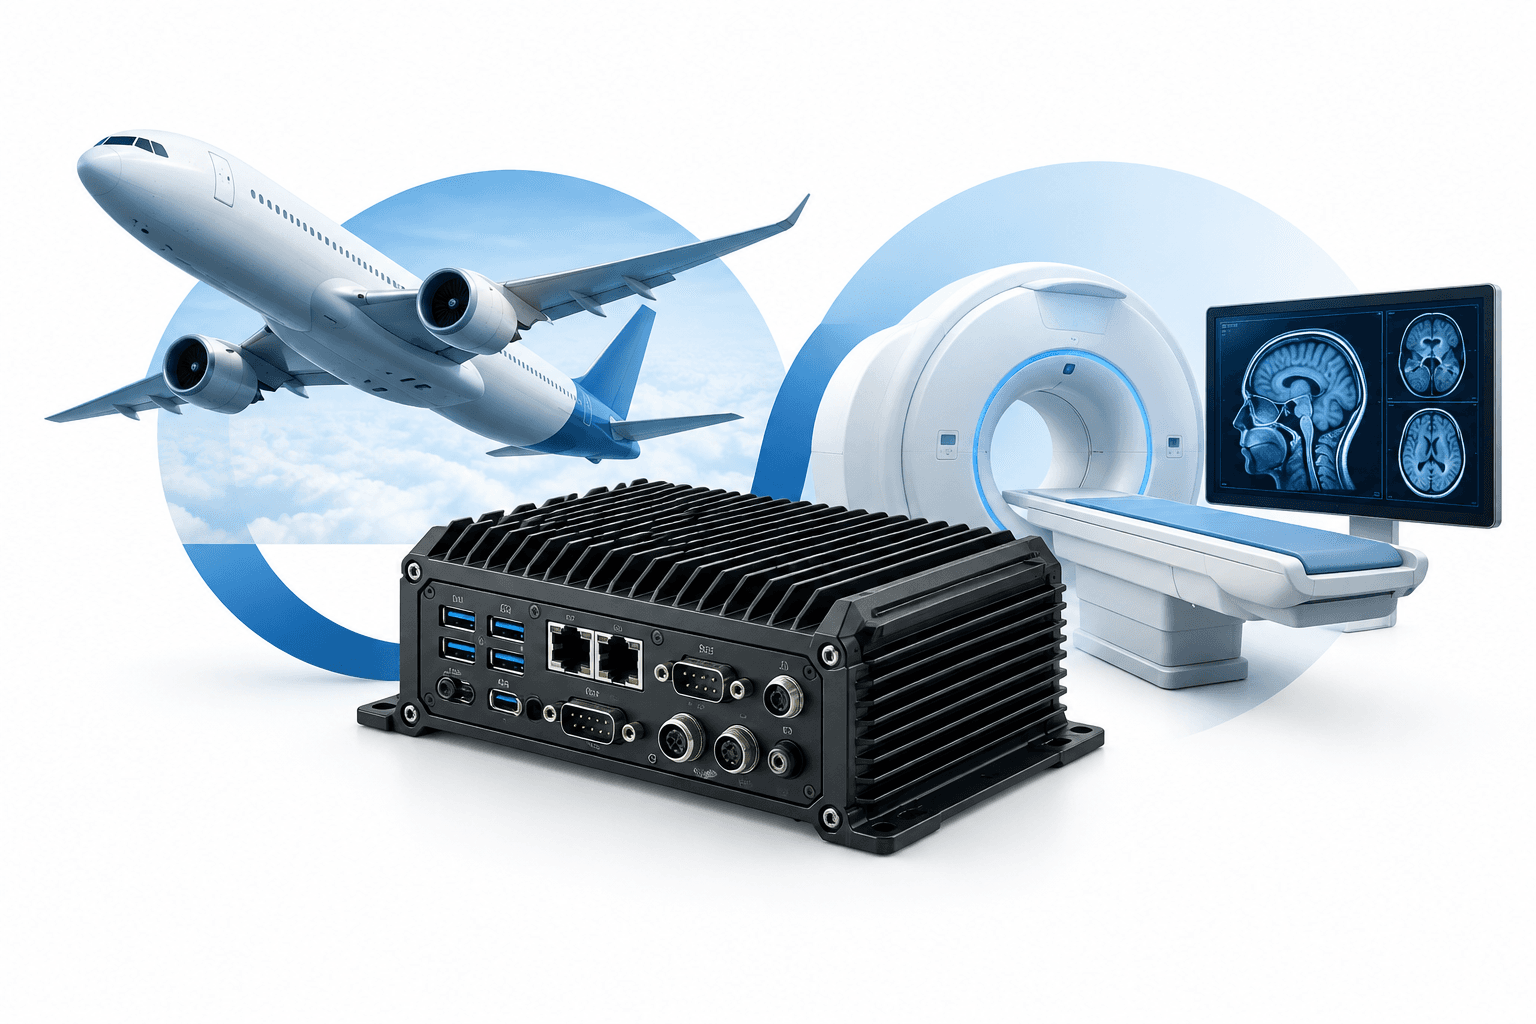
One Stop Systemsは、第3四半期の継続事業の売上高が35.9%増の1,260万ドルとなったことを受け、2026年の売上高成長率見通しを約40%に引き上げた。同社は従来、25%から30%の成長を予想していた。
主なポイント
- 第3四半期の売上高は前年同期の930万ドルから増加した一方、継続事業の損失は60万ドルに拡大した。
- 売上総利益率は、主に製品構成の影響により、45.6%から42.6%に低下した。
- 経営陣は、通期の調整後EBITDAを50万ドルから100万ドルと見込んでいる。
One Stop Systemsの第3四半期業績
同社によると、2026年9月30日終了四半期の売上高の伸びは、新規顧客の獲得と一部既存顧客向けの生産量増加を反映している。自律型エネルギーノードの初回納入、商用航空宇宙分野での納入増加、医療画像分野の売上増加が、増収に寄与した。
継続事業の損失は60万ドル(希薄化後1株当たり0.02ドル)となり、前年同期の40万ドル(1株当たり0.02ドル)から拡大した。非GAAP指標である継続事業の調整後EBITDAは30万ドルで、前年同期の20万ドルから増加した。
四半期の営業費用は33.7%増の620万ドルとなった。この中には、元顧客の破産に関連する貸倒費用50万ドルと、以前に開示した和解に関連する弁護士費用40万ドルが含まれていた。
この業績には、非継続事業としてのBressner Technologyは含まれていない。One Stop Systemsは、 Bressnerの売却 を2025年12月30日に完了した。
9カ月間の売上高と現金支出
2026年最初の9カ月間の継続事業の売上高は、前年同期の2,020万ドルから3,000万ドルに増加した。継続事業の損失は、510万ドルから830万ドルに拡大した。
継続事業で使用した現金は590万ドルから1,240万ドルに増加した。2026年の数値には、第2四半期に支払った625万ドルの法的和解金と、予想される売上高の伸びに備えるための棚卸資産780万ドルの積み増しが含まれていた。
現金、現金同等物および短期投資は、2025年12月31日時点の3,120万ドルに対し、9月30日時点で1,890万ドルだった。
通期見通しと受注
売上高成長率見通しの引き上げに加え、経営陣は通期の売上総利益率を約40%から42%、調整後EBITDAを50万ドルから100万ドルと予想している。これらは予想であり、報告済みの実績ではない。
同社は、予想を上回った第3四半期の売上高と受注を、成長見通し引き上げの理由に挙げた。年初来の受注売上高比率は1.46倍で、CEOのMike Knowles氏は、第4四半期に数百万ドル規模の受注が複数成立すると予想していると述べた。
One Stop Systemsは、メモリーを含む部品供給の制約の可能性と連邦政府の予算見通しを注視しており、いずれも業績に影響を及ぼす可能性があると述べた。
次の予定
One Stop Systemsは、2026年10月28日午前10時(米東部時間)に、業績に関する電話会議と質疑応答を実施する予定。
ニュースをもっと読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時に入手可能な資料に基づいており、変更される可能性があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。


コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…