지연된 프로젝트와 공장 가동률 저하가 매출에 부담을 주면서 Harju Elekter의 2026년 3분기 실적이 감소했다. 이 전기 장비 그룹의 매출은 4,100만 유로로 전년 동기 대비 4.8% 감소했고, 순이익은 130만 유로로 54.7% 줄었다. 그럼에도 이번 분기는 올해 들어 수익성이 가장 높았으며, 핀란드에서 체결한 신규 데이터센터 계약이 수주 잔고를 늘리는 데 도움이 됐다.
핵심 요점
- 3분기 영업이익률은 5.7%로 그룹의 최저 목표치인 5%를 웃돌았지만, 전년 동기 8.7%보다는 낮았다.
- 약 1,550만 유로 규모의 핀란드 데이터센터 계약이 Harju Elekter의 생산능력 확대와 함께 수주 증가를 뒷받침했다.
- 경영진은 핀란드 사업을 고부가가치 프로젝트 중심으로 전환하고, 리투아니아 공장의 추가 수주를 모색하고 있다.
목차
- Harju Elekter 실적, 불균등한 회복세 보여
- 북유럽 매출 증가에도 생산량 감소가 비용 부담 가중
- 데이터센터 수요가 수주와 공장 확장 견인
- 제조 운영 변화로 보다 균형 잡힌 업무량 목표
- 결론
Harju Elekter 실적, 불균등한 회복세 보여
10월 22일 발표된 미감사 실적에 따르면 상반기보다 개선됐지만, 지난해 수익성을 회복하지는 못했다. 3분기 영업이익은 전년 동기 대비 38.2% 감소한 230만 유로였으며, 영업이익률은 그룹의 최저 목표치를 웃돌았다.
2026년 1~9월 매출은 6.6% 감소한 1억1,820만 유로였다. 영업이익은 61.4% 줄어든 390만 유로, 순이익은 80.3% 감소한 160만 유로를 기록했다. 9개월 영업이익률은 3.3%로, 전년 동기의 8.0%보다 낮았다.
경영진은 이전에 연기된 프로젝트 일부가 고객별 부품 납품에 부분적으로 의존해 계획했던 생산이 다시 지연됐다고 밝혔다. 특히 수주가 부족했던 리투아니아를 비롯해 여러 사업부의 업무량도 기대에 미치지 못했다.
| 항목 | 세부 내용 |
|---|---|
| 3분기 EBITDA | 2026년 348만6,000유로, 2025년 484만 유로로 28.0% 감소. |
| 3분기 주당순이익 | 2026년 0.07유로, 2025년 0.16유로. |
| 9개월 매출총이익 | 2026년 1,748만2,000유로, 2025년 2,056만4,000유로. |
| 9개월 비유동자산 투자 | 2026년 550만 유로, 2025년 290만 유로. |
| 2026년 9월 30일 현금 | 148만4,000유로. 2025년 12월 31일에는 154만5,000유로. |
북유럽 매출 증가에도 생산량 감소가 비용 부담 가중
생산량 감소로 고정비 부담을 상쇄하기 어려워지면서 3분기 매출총이익률은 17.3%에서 16.6%로 하락했다. 영업비용은 2.0% 감소했지만, 그룹이 향후 프로젝트에 대비해 직원과 생산능력을 유지하면서 인건비는 9.0% 증가한 920만 유로를 기록했다.
판매비와 관리비도 증가했다. Harju Elekter는 향후 판매량을 뒷받침하기 위해 영업팀, 마케팅 및 국제 무역박람회에 투자하면서 유통비용이 늘었다고 설명했다.
핀란드와 스웨덴은 다른 지역의 감소세를 상쇄했다. 두 나라가 분기 매출에서 차지하는 비중은 60.1%로, 전년 동기 41.7%에서 상승했다. 9개월 매출은 핀란드에서 19.0%, 스웨덴에서 50.8% 증가했으며, 노르웨이와 에스토니아는 프로젝트 일정과 전년의 높은 비교 기준 영향으로 감소했다.
데이터센터 수요가 수주와 공장 확장 견인
3분기 중 Harju Elekter는 핀란드에서 개발 중인 데이터센터에 E-house 솔루션을 설계·제조하는 약 1,550만 유로 규모의 계약을 체결했다. 경영진은 데이터센터 투자를 신규 수주 증가의 주요 동력으로 꼽았다.
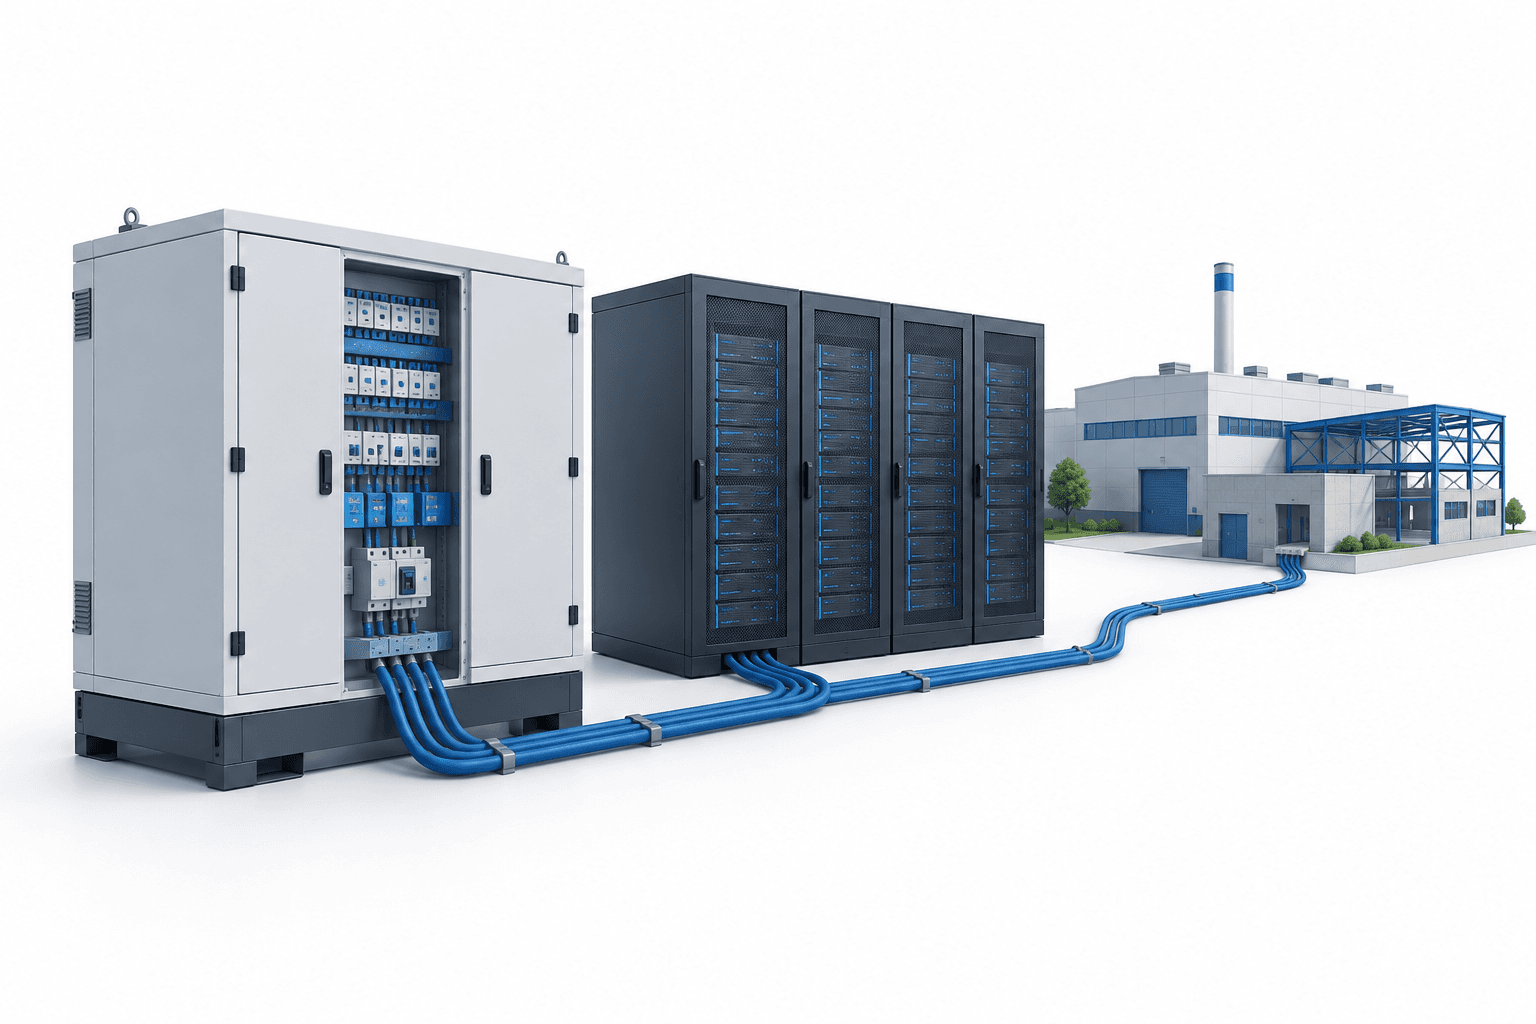
Harju Elekter의 E-house 제품 설명에 따르면 공장에서 조립되는 이 전기·기계 설비는 전력 분배와 데이터센터 인프라를 지원한다. 공장 조립과 시험을 거치면 고객 현장의 설치 작업을 단축할 수 있다.
그룹은 분기 말 Keila에 4,000제곱미터 규모의 신규 생산시설을 완공해 현지 공장들의 총 생산면적을 3만 제곱미터로 늘렸다. 확장된 시설에서는 유럽과 기타 시장의 데이터센터 고객을 위한 전기 장비와 전력 제어 솔루션을 생산할 예정이다.
이러한 수주와 투자는 그룹의 향후 납품 능력을 확대하지만, 이미 인식된 매출과 같은 것은 아니다. 최근 분기에 부품 관련 지연이 발생한 점은 수주 잔고를 완성된 프로젝트로 전환하는 일이 중요하다는 사실을 보여준다.
제조 운영 변화로 보다 균형 잡힌 업무량 목표
에스토니아 사업부의 가동률이 상승하는 가운데 Harju Elekter는 그룹 생산량을 리투아니아로 더 배분하고, 과거 해양 부문 작업에 집중됐던 해당 공장의 고객 기반을 확대하려 한다. 경영진은 진행 중인 입찰과 프로젝트가 리투아니아 생산을 추가로 늘릴 기회를 제공한다고 밝혔다.
핀란드에서는 저부가가치 계약 제조를 점진적으로 줄이고 자원을 규모가 크고 이익률이 높은 프로젝트로 돌릴 계획이다. 경영진은 생산능력과 노동시간 판매에 주로 의존하는 사업모델이 비용이 높은 환경에서 경쟁력을 잃었다고 말했다.
분기 종료 후 Harju Elekter는 Skeleton Technologies Group 지분 일부를 매각하기 위해 Siemens International Holding B.V.가 제시한 제안을 수락했다. 회사는 이번 거래를 통해 투자 원금을 수익과 함께 회수하고 재무적 유연성을 높일 수 있으며, 나머지 지분은 계속 보유한다고 밝혔다. 제안을 수락했다고 해서 지분 매각이 완료됐다는 의미는 아니다.
결론
2026년 수익성이 개선됐지만 Harju Elekter의 실적은 여전히 2025년 수준을 크게 밑돈다. 다음 운영상 과제는 확장된 Keila 시설을 활용해 늘어난 프로젝트 수주 잔고를 납품하고, 리투아니아의 가동률을 높이는 한편 핀란드 사업을 고부가가치 작업 중심으로 전환하는 것이다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반 정보 제공을 목적으로 하며 개인별 금융, 투자, 법률 또는 세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변동할 수 있으며 투자에는 손실 위험이 따릅니다. 사실은 게시 당시 이용 가능한 자료를 반영하며 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오. 자산, 회사 또는 서비스에 대한 언급은 추천을 의미하지 않습니다.



