Autoridades do Bank Indonesia defenderam, em 23 de outubro de 2026, a combinação do banco central de taxas de juros de referência inalteradas, uma taxa da facilidade de depósito mais alta e cortes planejados nas reservas. Elas disseram que as medidas foram concebidas para melhorar a transmissão da política monetária à economia em geral, após economistas questionarem se o pacote emitia sinais contraditórios.
Principais conclusões
- A taxa mais alta da facilidade de depósito restabelece um corredor simétrico em torno da taxa de referência inalterada de 5,75%.
- Espera-se que as mudanças planejadas nas reservas liberem cerca de 90 trilhões de rupias para o sistema bancário.
- As autoridades querem que os bancos prefiram instrumentos com prazos mais curtos, em vez de manter recursos excedentes em títulos do banco central.
Índice
- As mudanças na política do Bank Indonesia têm objetivos distintos
- Os cortes nas reservas visam à liquidez, não à redução da taxa de referência
- Instrumentos com prazos mais curtos e reavaliação dos economistas
- Conclusão
As mudanças na política do Bank Indonesia têm objetivos distintos
A decisão de política monetária de outubro do Bank Indonesia manteve a BI-Rate em 5,75% e a taxa da facilidade de crédito em 6,50%, enquanto elevou a taxa da facilidade de depósito para 5,00%. A reunião de 20 e 21 de outubro também aprovou reduções escalonadas das exigências de reservas e incentivos mais fortes para proteção cambial.
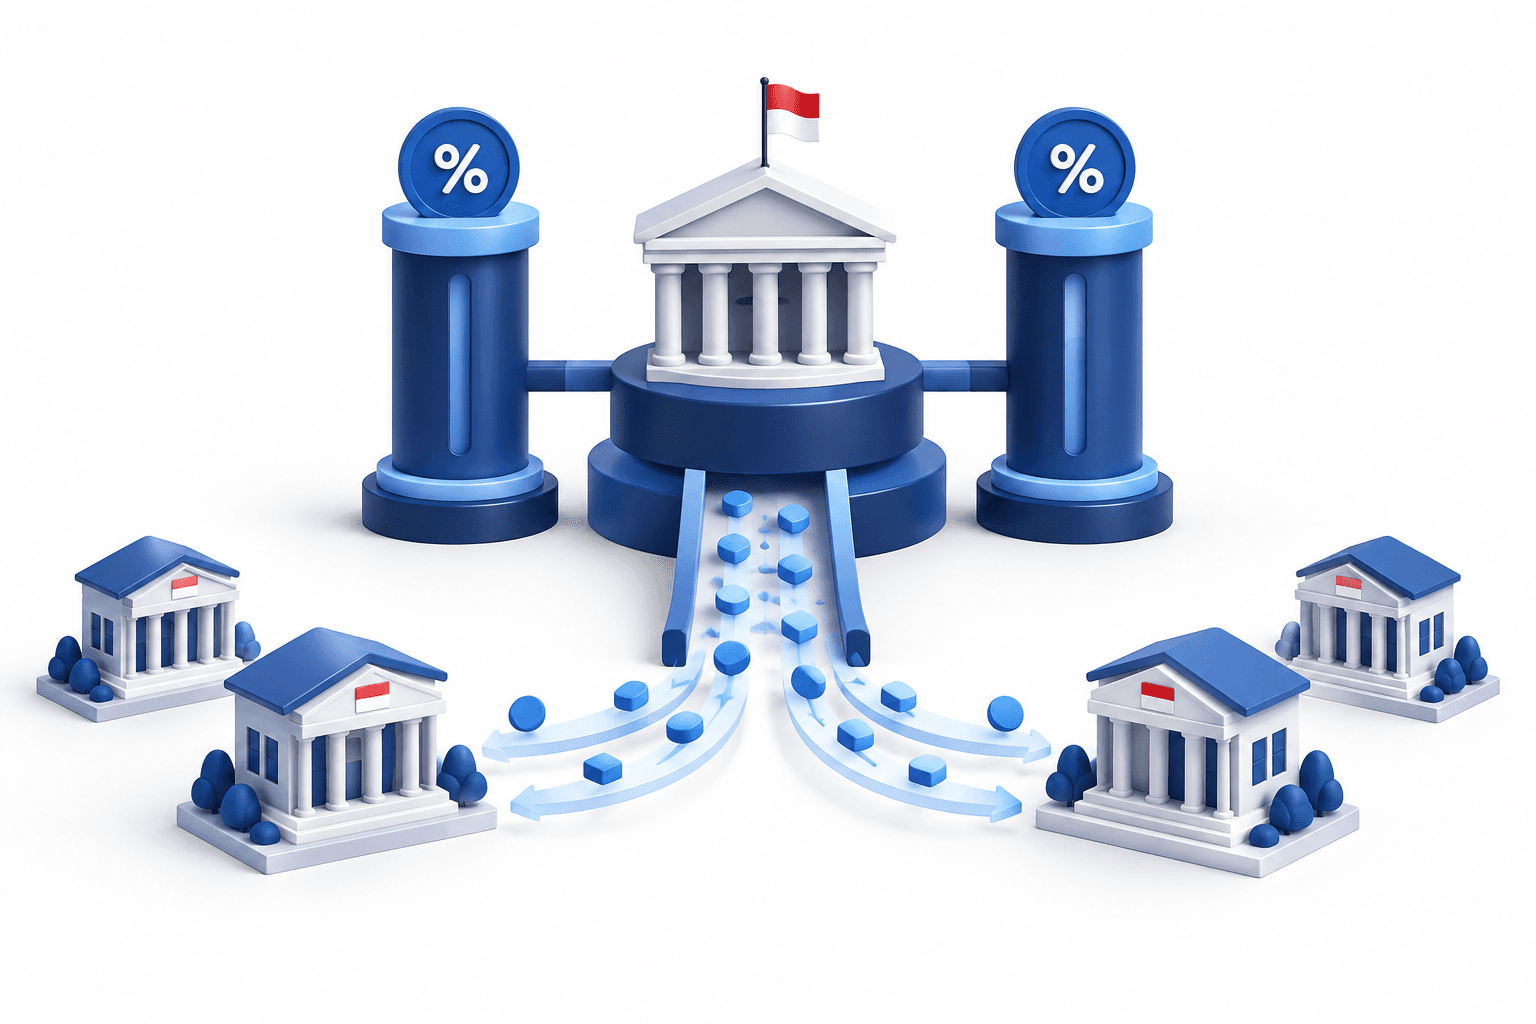
Firman Mochtar, chefe de política econômica e monetária do banco central, afirmou em 23 de outubro que o aumento da taxa de depósito alinhava as operações monetárias à taxa de referência. Agora, as duas taxas das facilidades estão a 75 pontos-base da BI-Rate, restabelecendo a simetria do corredor de juros.
Anteriormente, a taxa da facilidade de depósito estava 100 pontos-base abaixo da taxa de referência. Firman associou essa diferença maior às aplicações de recursos do governo em bancos comerciais, que haviam aumentado a liquidez do sistema bancário. Parte desses recursos foi posteriormente retirada após uma mudança na liderança do Ministério das Finanças.
A distinção está entre o preço do dinheiro de curto prazo e o volume de liquidez disponível para os bancos. Ajustar o corredor enquanto se reduzem as exigências de reservas não significa necessariamente que o banco central esteja tentando mover sua taxa de referência em direções opostas.
| Item | Detalhes |
|---|---|
| Reservas dos bancos convencionais | Previstas para cair de 9% para 8% em 1º de novembro de 2026 e, depois, para 7% em 1º de dezembro. |
| Reservas dos bancos islâmicos e de suas unidades de negócios | Previstas para cair de 7,5% para 6,5% em 1º de novembro de 2026 e, depois, para 5,5% em 1º de dezembro. |
| Política de incentivo à liquidez | Redução do limite de KLM de 6% para 5%, válida a partir de 1º de dezembro de 2026. |
| Proteção cambial por DNDF com prazo de seis meses | Redução do prêmio aumentada de 25% para 40% para financiamentos externos subjacentes elegíveis. |
| Proteção cambial por DNDF com prazo de doze meses | Redução do prêmio aumentada de 30% para 45% para financiamentos externos subjacentes elegíveis. |
Os cortes nas reservas visam à liquidez, não à redução da taxa de referência
O Bank Indonesia planeja cortes acumulados de 200 pontos-base nas exigências de reservas até dezembro. Juntamente com as mudanças no esquema de incentivos à liquidez, espera-se que as medidas levem o índice efetivo de reservas para cerca de 2%, aproximadamente um ponto percentual abaixo do nível anterior.
O banco central estima que as mudanças injetarão cerca de 90 trilhões de rupias, ou US$ 4,98 bilhões, no sistema bancário. Firman disse que a liquidez adicional foi calibrada para permanecer compatível com a taxa de referência e a atividade econômica.
O corte anunciado nas reservas e a queda menor do índice efetivo refletem o ajuste concomitante dos incentivos à liquidez. O cronograma de implementação anunciado também separa as mudanças nas reservas dos descontos ampliados para proteção cambial, destinados a incentivar o financiamento externo.
Instrumentos com prazos mais curtos e reavaliação dos economistas
Erwin Gunawan Hutapea, chefe de gestão monetária do Bank Indonesia, disse que as autoridades queriam que os bancos comerciais preferissem instrumentos com prazos mais curtos, em vez de manter recursos excedentes nos títulos denominados em rupias do banco central, conhecidos como SRBI.
Anteriormente, o Bank Indonesia havia elevado as taxas de juros dos SRBI para atrair capital estrangeiro. Erwin disse que o saldo em circulação havia caído de 1.096 trilhões de rupias em julho para menos de 950 trilhões de rupias.
Economistas do Bank of America inicialmente caracterizaram o pacote como uma combinação de manutenção, aumento e redução de taxas. Posteriormente, disseram que ele parecia menos contraditório do que haviam pensado inicialmente, argumentando que os cortes nas reservas não necessariamente diminuíam a disposição do Bank Indonesia de elevar sua taxa de referência, caso as condições econômicas exigissem.
Conclusão
A próxima etapa prevista é a primeira redução das exigências de reservas, em 1º de novembro, seguida de um segundo corte e de incentivos à liquidez revisados em 1º de dezembro. Essas mudanças implementarão a parte do pacote voltada à liquidez, enquanto a taxa de referência permanecerá inalterada.
Leia mais notícias
Aviso legal
Este artigo da FinanceVelix oferece informações gerais, não aconselhamento financeiro, de investimento, jurídico ou tributário personalizado. Os preços de mercado, as taxas de juros e as condições econômicas podem mudar; os investimentos envolvem risco de perda. Os fatos refletem as informações disponíveis no momento da publicação e podem mudar. Verifique informações importantes de forma independente e consulte um profissional qualificado quando necessário. A menção a um ativo, empresa ou serviço não constitui endosso.