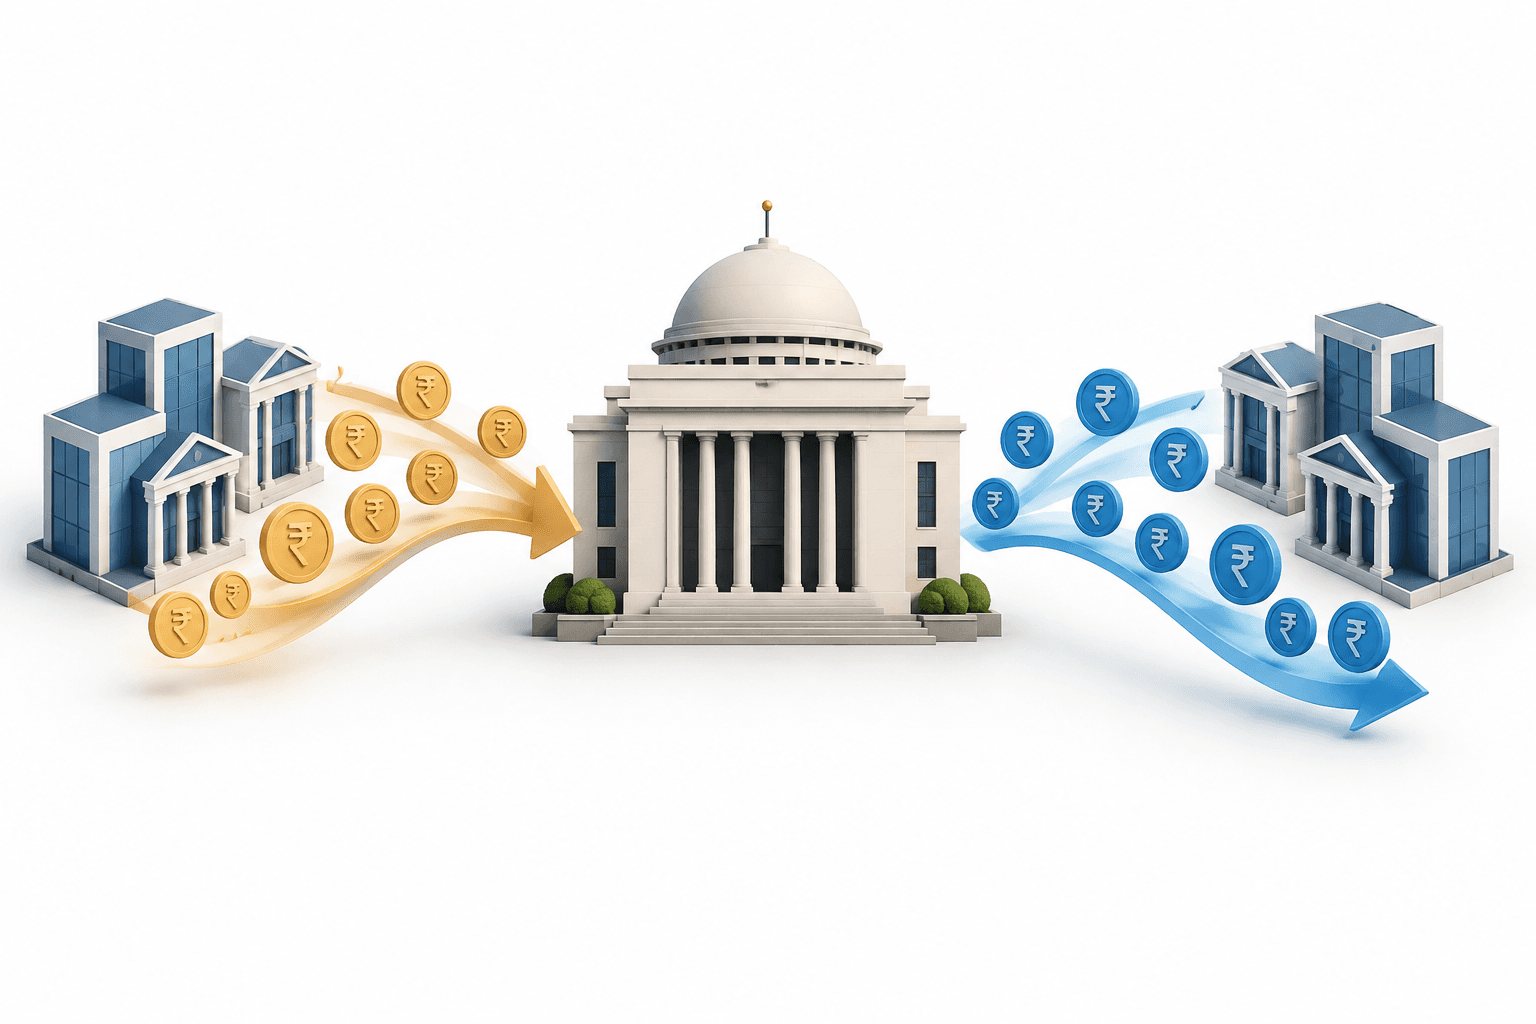
RBI 流動性操作已從吸收銀行體系的大量過剩資金,轉為在隔夜借款成本升至政策利率之上時提供臨時資金。在截至 2026 年 10 月 22 日的六週內,過剩流動性從約 ₹11 lakh crore 的峰值降至 ₹48,303 crore。隨後的現金注入旨在限制隔夜利率過度上升,而非宣告貨幣政策立場逆轉。
重點摘要
- 外幣存款流入及與 RBI 進行的換匯交易,大幅增加了銀行的盧比流動性。
- 吸收流動性使隔夜借款利率從低於政策利率升至高於政策利率。
- 在 RBI 維持緊縮立場之際,臨時附買回資金注入緩解了融資成本上升。
目錄
RBI 流動性操作以隔夜借款成本為目標
要理解這些看似相反的操作,關鍵在於加權平均拆借利率(WACR):這是 RBI 力求維持在接近政策附買回利率水平的隔夜借款利率。
銀行持有大量閒置現金時,隔夜利率可能低於政策基準,削弱貨幣緊縮政策的傳導效果。若流動性過於緊張,隔夜利率則可能升至基準之上。因此,先吸收資金、之後再提供臨時現金,可能都是為了達成同一項操作目標。
RBI 對貨幣政策傳導的說明闡述了短期利率變動如何傳導至其他借款成本,並影響支出與通膨。這項一般性機制說明了貨幣市場狀況何以重要;該出版物僅為背景資料,並非對 2026 年 10 月相關操作的確認。
| 項目 | 詳情 |
|---|---|
| 變動利率逆向附買回拍賣 | 用於暫時吸收銀行體系的過剩流動性。 |
| 9 月賣出/買入換匯交易 | 至少進行 100 億美元交易,以回收過多的盧比現金。 |
| 每日最低準備金維持要求 | 從所需現金準備金的 90% 提高至 99%。 |
| 週一變動利率附買回拍賣 | 提供臨時資金的 ₹1 lakh crore 操作。 |
| 週五變動利率附買回操作 | 提供臨時資金的 ₹50,000 crore 操作。 |
外幣存款帶來最初的資金過剩
銀行透過非居民外幣銀行存款(FCNR(B)),吸收了海外印度人存入的 1,330 億美元。銀行透過換匯機制將美元與 RBI 進行交換,並獲得盧比資金。
因此,銀行體系的過剩流動性從 8 月的約 ₹3.5 lakh crore 增至 9 月的逾 ₹11 lakh crore。WACR 在 9 月中旬一度降至 4.93%。
原油價格上漲也助長了市場對升息以抑制通膨壓力的預期。這些預期並非 RBI 已宣布的決策,但大量現金過剩可能使市場借款成本持續低於符合央行緊縮立場的水準。
RBI 透過臨時變動利率逆向附買回拍賣、外匯換匯交易,以及提高每日最低準備金維持要求,來吸收現金或降低銀行運用資金的彈性。
為何隨後進行臨時現金注入
流動性收縮後,WACR 於 10 月 16 日升至 5.75%,比 5.50% 的附買回利率高出 25 個基點。10 月 21 日,利率仍維持在約 5.65% 的高位。
隨後,RBI 透過變動利率附買回拍賣提供臨時資金,以防止隔夜利率過度上升。逆向附買回操作會吸收現金,附買回操作則會向銀行提供資金。
對準備金維持要求的變動也需要審慎解讀:從 90% 提高至 99%,指的是銀行每日必須維持的所需現金準備金最低比例。這並不代表銀行必須將其存款的 99% 作為準備金持有。
結論
衡量 RBI 流動性管理成效的實際標準,是隔夜借款成本是否回落至更接近 5.50% 政策附買回利率的水準。WACR,以及吸收現金與提供現金操作之間的平衡,是接下來值得關注的指標;單憑臨時注資,並不能證明政策立場已有所改變。
閱讀更多新聞
免責聲明
本文由 FinanceVelix 提供一般資訊,不構成個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資具有損失風險。本文所載資訊反映發布時可取得的資料,並可能有所變動。請自行查證重要資訊,並在有需要時諮詢合格專業人士。提及任何資產、公司或服務,均不代表對其背書。