2026年10月23日,印尼央行政策官員為央行維持基準利率不變、提高存款便利利率及計畫下調準備金的組合辯護。他們表示,這些措施旨在改善貨幣政策向整體經濟傳導的效果;此前,經濟學家曾質疑這套措施是否釋出相互矛盾的訊號。
重點摘要
- 提高存款便利利率,使利率走廊恢復為以維持不變的5.75%基準利率為中心的對稱結構。
- 預計計畫中的準備金調整將向銀行體系釋出約90兆印尼盾。
- 官員希望銀行偏好較短期的工具,而非將多餘資金停放在央行證券中。
目錄
印尼央行政策調整各有不同目的
印尼央行10月貨幣政策決議維持BI利率在5.75%、貸款便利利率在6.50%,同時將存款便利利率上調至5.00%。10月20日至21日召開的會議也批准分階段調降法定準備金率,並加強外匯避險誘因。
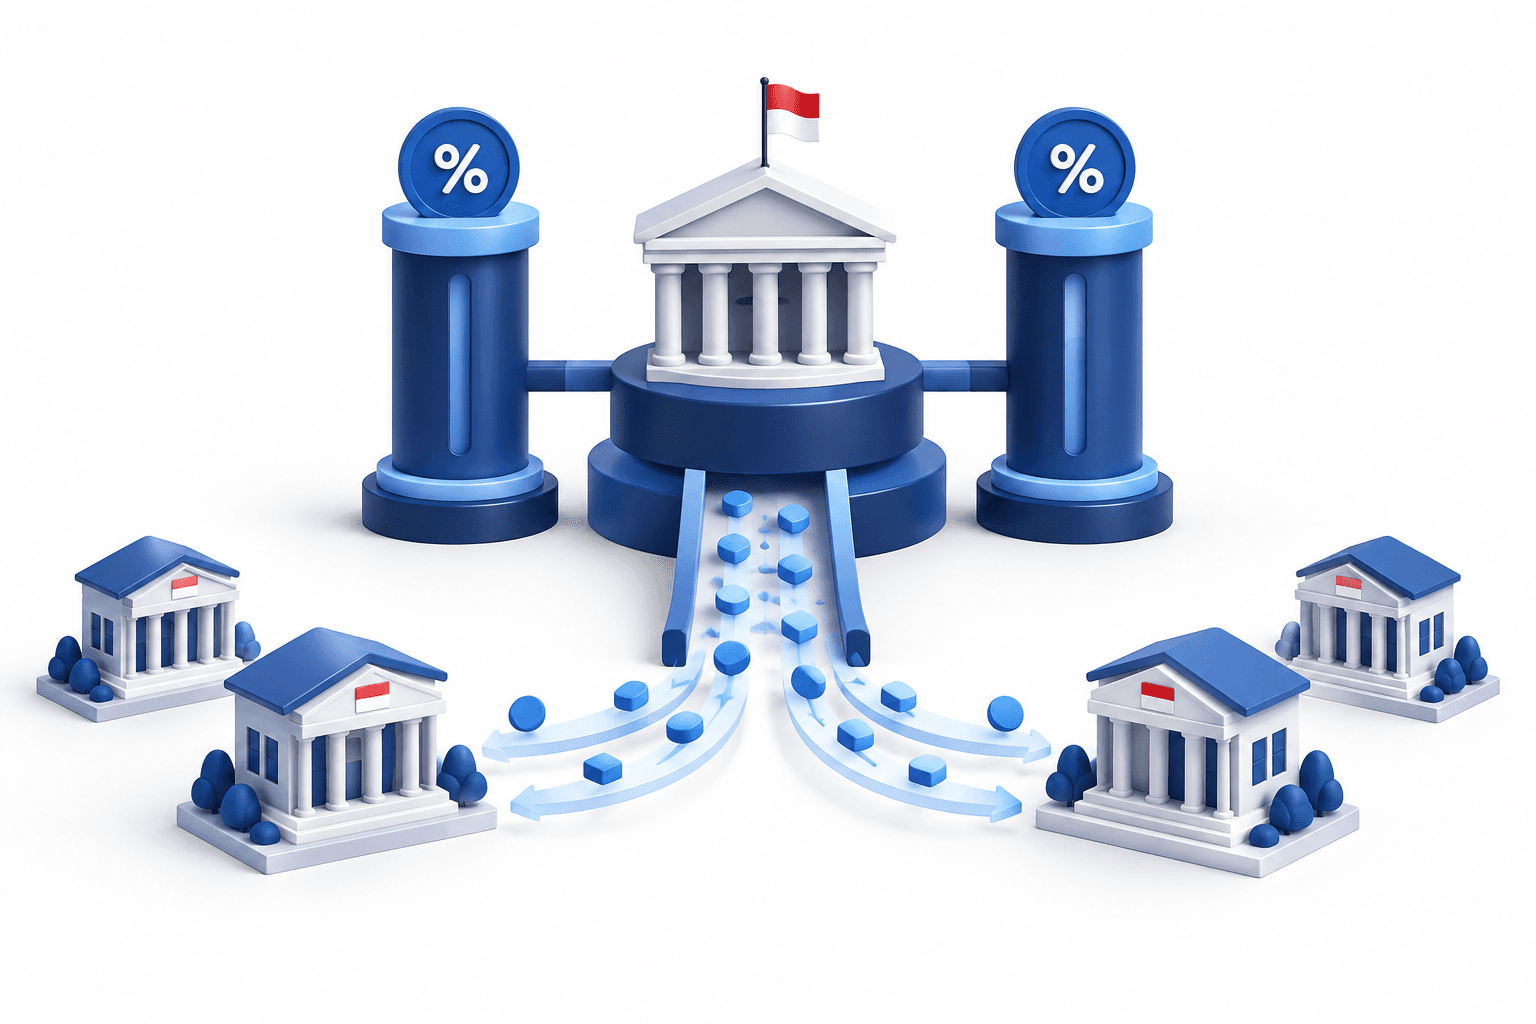
央行經濟與貨幣政策部門主管Firman Mochtar於10月23日表示,提高存款利率是為了使貨幣操作與基準利率相協調。如今,兩項便利利率均與BI利率相差75個基點,利率走廊因此恢復對稱。
此前,存款便利利率比基準利率低100個基點。Firman將這一較大差距與政府在商業銀行的現金存放安排連結起來;這些安排增加了銀行體系的流動性。財政部領導層變動後,部分資金隨後遭到提取。
關鍵在於短期資金的價格,與銀行可取得的流動性數量,是兩個不同概念。調整利率走廊的同時調降法定準備金率,並不必然代表央行試圖朝相反方向調整基準利率。
| 項目 | 詳情 |
|---|---|
| 傳統銀行準備金 | 預定於2026年11月1日由9%降至8%,再於12月1日降至7%。 |
| 伊斯蘭銀行及業務單位準備金 | 預定於2026年11月1日由7.5%降至6.5%,再於12月1日降至5.5%。 |
| 流動性誘因政策 | KLM補貼額度由6%降至5%,自2026年12月1日起生效。 |
| 六個月期DNDF避險 | 符合資格的外幣資金來源所適用的溢價減幅,由25%提高至40%。 |
| 十二個月期DNDF避險 | 符合資格的外幣資金來源所適用的溢價減幅,由30%提高至45%。 |
下調準備金旨在改善流動性,並非降低基準利率
印尼央行計畫截至12月累計下調法定準備金率200個基點。連同流動性誘因方案的調整,這些措施預計將使有效準備金率降至約2%,比先前低約1個百分點。
央行估計,這些調整將向銀行體系注入約90兆印尼盾,或49.8億美元。Firman表示,額外流動性的規模經過校準,將與基準利率及經濟活動保持一致。
準備金率公布的降幅與有效準備金率較小的降幅,反映了配套的流動性誘因調整。公布的實施時程也將準備金調整與加大避險折扣分開,後者旨在鼓勵外幣資金挹注。
較短期工具與經濟學家的重新評估
印尼央行貨幣管理部門主管Erwin Gunawan Hutapea表示,官員希望商業銀行偏好較短期的工具,而非將多餘資金停放在央行以印尼盾計價、稱為SRBI的證券中。
印尼央行此前曾提高SRBI利率以吸引外資。Erwin表示,未償餘額已從7月的1,096兆印尼盾降至低於950兆印尼盾。
美國銀行經濟學家最初將這套措施形容為同時維持、上調及下調利率。他們之後表示,這套安排看來沒有最初想像的那麼矛盾,並指出下調準備金不一定代表印尼央行在經濟情勢有此需要時,調高基準利率的意願會降低。
結論
下一個預定步驟是11月1日首次下調法定準備金率,接著於12月1日再次下調,並修訂流動性誘因。這些調整將落實整套措施中的流動性部分,而基準利率維持不變。
閱讀更多新聞
免責聲明
本文由FinanceVelix提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟情勢可能變動;投資具有虧損風險。本文所載事實以發布時可取得的資料為準,並可能有所變動。請自行核實重要資訊,並視需要諮詢合格專業人士。提及任何資產、公司或服務,均不構成推薦。