Spear REIT於2026年10月22日公布的財報顯示,上半年分派成長8.02%,促使這家聚焦西開普省的房地產集團將FY2027全年分派成長指引上調至9%–11%。強勁的租金重訂及收購支撐了展望,但與重建相關的空置以及較高的行政成本,則拖累了基礎營運成長。
重點摘要
- 上半年可分派收入達每股47.29南非分,分派為44.92分。
- 管理層將FY2027分派成長指引上調至9%–11%,但須視營運及經濟假設而定。
- 95%的派息率將維持不變,保留現金可協助為計劃中的資本支出提供資金。
目錄
Spear REIT財報帶動全年展望上調
上半年分派增幅高於先前指引的上限。租金重訂幅度達7.98%,現金收款率則超過99%,支撐管理層對FY2027下半年的信心。
財務長Christian Barnard表示,全年預算假設投資組合平均空置率為3.2%,低於中期階段的3.4%。租金重訂幅度接近8%,高於6%的預測,連同合規工作帶來的保險費用節省,足以抵銷空置率差距。
上調後的展望並非毫無條件。管理層假設不會實施限電、空置率將如預測下降、計劃中的租約續約得以完成、不會有主要租戶倒閉,且南非不會發生社會動亂。預測亦假設公司能夠承受貨幣政策變化的影響。
| 項目 | 詳情 |
|---|---|
| 貸款價值比 | 中期階段為21.9% |
| 利息保障倍數 | 6.31倍 |
| 未分配流動性 | 有8億南非蘭特可用於成長 |
| 太陽能覆蓋率 | 20.13% |
收購擴大投資組合,但不改變其策略重心
Spear以14億南非蘭特收購四項資產,綜合收益率為8.99%,新增48,000平方公尺的面積。執行長Quintin Rossi表示,公司今年已檢視逾60億南非蘭特的投資機會,因此能維持審慎選擇,而非為了擴大規模犧牲資產品質。
Rossi表示,Maynard、Konsani及Berg River的收購資產表現略優於預測。在Santam Precinct,約10,000平方公尺的租約續約條款已達成協議,略高於預算;Watergate可能出現的租戶變動,則有望帶動租金上升。
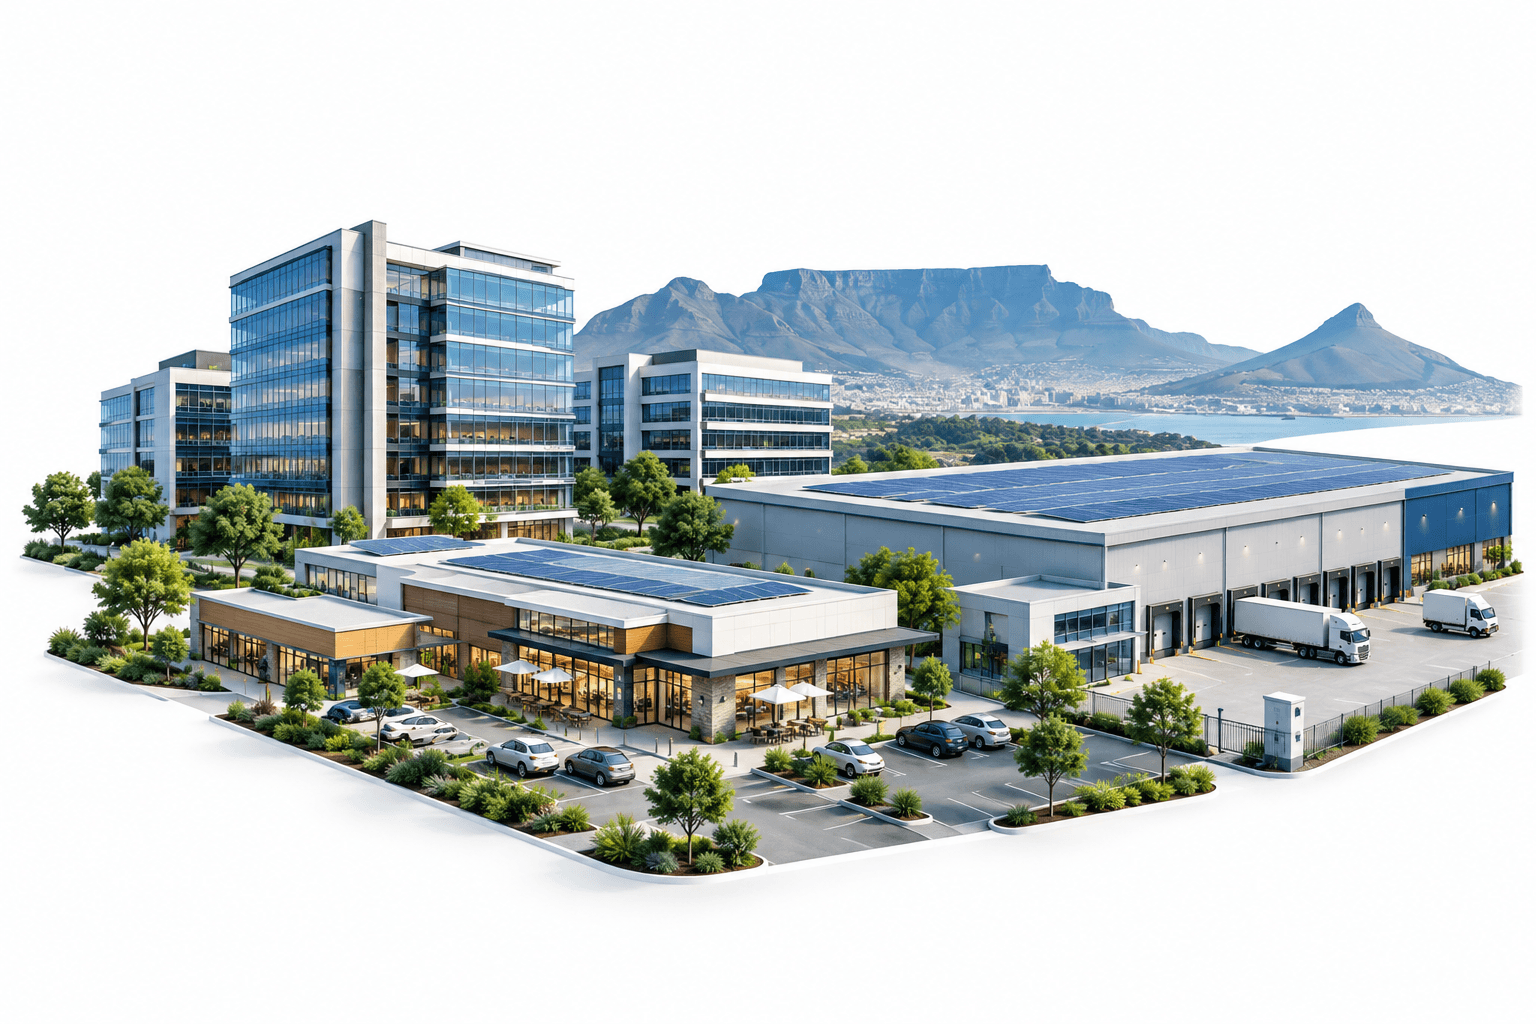
Spear的 西開普省房地產布局 維持不變。Rossi排除成立專營單一物業類型的獨立業務的可能,並傾向在該地區跨物業類型分散投資。
空置及人事成本抑制營運收益
同店淨營運收入成長3%,但屋頂更換工程造成的結構性空置拖累了表現。Spear增聘17名員工管理收購案後,行政費用占收入比率升至7.27%;管理層預期該比率將恢復正常。
商業投資組合的出租率略低於92%。Rossi表示,Northgate在出租3,200平方公尺後,出租率已由約80%升至逾90%。其餘空置單位主要分布在開普敦中央商業區,郊區地點的供應則明顯較緊俏。
太陽能設施帶來另一項收入來源。該投資組合的29項太陽能資產在半年內創造1,900萬南非蘭特收入及1,628萬南非蘭特淨營運收入。
保留現金支持工程,融資選項擴大
Barnard表示,派息率目前將維持在95%。Spear有約7,500萬南非蘭特的計劃資本支出,並希望以自由現金流而非額外借款,為屋頂更換及合規工程提供資金。
債務避險比率仍低於公司65%–75%的目標區間,因此對利率上升的曝險較高。管理層將未達目標歸因於市場波動。
公司仍在考慮推出國內中期票據計畫,並非已宣布發行。Barnard表示,Spear計劃在下一個財政年度啟動評級流程,目前討論的時程為12至24個月,同時評估相關成本及人力需求。
結論
Spear REIT財報接下來的考驗,是下半年能否達成上調後的FY2027指引。管理層指出,計劃中的租約續約、降低空置率,以及完成屋頂與合規工程,是關鍵營運里程碑。
閱讀更多新聞
免責聲明
本文由FinanceVelix提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資存在損失風險。本文內容反映發布時可取得的資料,日後可能變更。請自行核實重要資訊,並視需要諮詢合格的專業人士。提及任何資產、公司或服務,並不代表FinanceVelix予以背書。